Καλώς ήλθατε-Welcome-welkom-mirë se vini- welkomma- ahlan wa sahlan- bari galoust- xos gelmissiniz -i bisimila - akwaba - ongi etorri - Шчыра запрашаем - swagata - amrehba sisswène - ani kié - dobro došli - degemer mad - добре дошъл - kyo tzo pa eit - benvinguts - bonavinuta - dobrodošli - vítejte - velkommen - welkom - bonvenon - tere tulemast -gabitê - vælkomin - tervetuloa - welkom - bienvenue - wolkom - binvignut - benvido -herzlich willkommen - eguahé porá - mikouabô - bienvéni - baroukh haba / brouha aba-a - swaagat / aap ka swaagat hein - üdvözlöm - velkomin - nnoo / i biala - selamat datang -fáilte - benvenuto - yôkoso - amrehva ysswène / l'aaslama - chum reap suor (formal) / suor sdei (casual) -murakaza neza - 환영합니다 - nodé - bi xer hati - gnindi ton hap - gratus mihi venis - laipni lūdzam -

Τρίτη 24 Ιανουαρίου 2017

Η εγκύκλιος για τα μπλοκάκια


ΘΕΜΑ: Οδηγίες για την εφαρμογή της διάταξης της παρ. 9 του αρ. 39 του ν. 4387/2016 
Σας γνωρίζουμε ότι με την παρ. 9 του αρ. 39 του ν. 4387/2016, ρυθμίζεται η ασφάλιση των προσώπων της παρ. 1 του ίδιου άρθρου που αμείβονται με δελτίο παροχής υπηρεσιών και για τους οποίους προκύπτει ότι το εισόδημά τους προέρχεται από την απασχόληση σε ένα ή και δύο πρόσωπα (φυσικά και νομικά). Για την εφαρμογή της διάταξης αυτής, διευκρινίζονται τα ακόλουθα:
1. Πρόσωπα που εντάσσονται στη ρύθμιση 
Σύμφωνα με την παρ. 9 του άρθρου 39 του ν.4387/2016, για τους ελεύθερους επαγγελματίες και αυτοαπασχολούμενους, που υπάγονται ή θα υπάγονταν κατά την έναρξη ισχύος του νόμου, στην ασφάλιση του ΟΑΕΕ και του ΕΤΑΑ, σύμφωνα με τις καταστατικές διατάξεις αυτών, όπως ίσχυαν πριν την ένταξή τους στον ΕΦΚΑ, το συνολικό ποσό εισφοράς κύριας σύνταξης, ο τρόπος υπολογισμού, καθώς και ο υπόχρεος καταβολής της εισφοράς προσδιορίζονται από τις διατάξεις του άρθρου 38 του συγκεκριμένου νόμου, εφόσον το εισόδημά τους προέρχεται από την απασχόλησή τους σε ένα ή και δύο πρόσωπα (φυσικά και νομικά). 
2. Ποσοστά εισφορών 
Ειδικότερα, εφόσον το εισόδημα προέρχεται από την άσκηση διαρκούς -και όχι ευκαιριακής- επαγγελματικής δραστηριότητας, και μόνο από την απασχόληση σε ένα ή και δύο πρόσωπα (φυσικά και νομικά), προκύπτει ουσιαστικά αποκλειστικότητα ως προς το/τα πρόσωπο/α που αποδέχεται/ονται τις σχετικές υπηρεσίες Επομένως, επί του εισοδήματος αυτού υπολογίζονται εισφορές ύψους 20% για τον κλάδο κύριας σύνταξης, κατανεμημένο κατά 6,67% σε βάρος του ασφαλισμένου και κατά 13,33% σε βάρος του αντισυμβαλλόμενου. Αντίστοιχα κατανέμονται οι εισφορές υγειονομικής περίθαλψης, καθώς και οι εισφορές επικουρικής ασφάλισης και εφάπαξ, σε όσες κατηγορίες ασφαλισμένων υφίσταται υποχρεωτική υπαγωγή στην ασφάλιση των κλάδων αυτών (δηλαδή επικουρικής ασφάλισης και εφάπαξ) λόγω της ιδιότητάς τους ως ελεύθεροι επαγγελματίες ή αυτοαπασχολούμενοι, σύμφωνα με τα οριζόμενα στην ισχύουσα νομοθεσία και σε κάθε περίπτωση οι εισπραττόμενες εισφορές καταβάλλονται στους αρμόδιους κατά περίπτωση φορείς στους οποίους και έχει υπαχθεί ο ασφαλισμένος. 
3. Ανώτατη –κατώτατη βάση υπολογισμού εισφορών 
Το ανώτατο όριο ασφαλιστέων αποδοχών για τις περιπτώσεις που υπάγονται στην οικεία ρύθμιση ελέγχεται σε συνάρτηση με τη διάρκεια της σύμβασης μεταξύ των μερών. Πιο συγκεκριμένα, για όσους έχουν υπαχθεί στη ρύθμιση της παρ. 9 του άρθρου 39 με ετήσια διάρκεια σύμβασης, κατά τα ως άνω, ισχύει το ετήσιο ανώτατο όριο των 70.320 ευρώ, συνεπώς οι οφειλόμενες ασφαλιστικές εισφορές υπολογίζονται στο συνολικό ποσό του δελτίου παροχής υπηρεσιών (ΔΠΥ), ακόμα και αν αυτό υπερβαίνει ανά μήνα το ποσό των 5.860,80 ευρώ, υπό την προϋπόθεση ότι σε κάθε περίπτωση δεν γίνεται υπέρβαση του ανωτάτου ετησίου ορίου. Σε περιπτώσεις συμβάσεων με διάρκεια μικρότερη του έτους, καταβάλλονται οι ασφαλιστικές εισφορές που αντιστοιχούν στην κατανομή της συμφωνημένης αμοιβής ανά μήνα ενώ και το ανώτατο όριο λαμβάνεται υπόψη σε μηνιαία βάση (5.860,80 ευρώ). Στην περίπτωση κατά την οποία το ποσό του/των ΔΠΥ που εκδίδεται/ονται μηνιαίως από ασφαλισμένο που υπάγεται στη ρύθμιση της παρ.9 του άρθρου 39, υπολείπεται της ελάχιστης βάσης υπολογισμού εισφορών, ο εν λόγω ασφαλισμένος υποχρεούται να καταβάλλει τις εισφορές που υπολείπονται του ελάχιστου ποσού κατά το χρόνο της ετήσιας εκκαθάρισης της ασφαλιστικής υποχρέωσης, οπότε και θα οριστικοποιούνται οι αναλογούσες σε αυτόν ασφαλιστικές εισφορές. 
4. Υποβολή Αναλυτικής Περιοδικής Δήλωσης (ΑΠΔ) 
Προκειμένου να διασφαλιστεί τόσο η εμπρόθεσμη καταβολή των εισφορών, όσο και η ενημέρωση των υπόχρεων καταβολής, ο ασφαλισμένος που αιτείται την υπαγωγή του στη διάταξη της παρ. 9 του άρθρου 39 οφείλει να αναγράφει στο ΔΠΥ που εκδίδει στον αντισυμβαλλόμενό του, ότι υπάγεται στην εν λόγω ρύθμιση.  Αντίστοιχα, και μέχρι το τέλος εκάστου ημερολογιακού μήνα, ο εν λόγω αντισυμβαλλόμενος υποχρεούται να υποβάλει για τον ασφαλισμένο που υπάγεται στην ανωτέρω ρύθμιση ΑΠΔ, προβαίνοντας σε κατανομή της συμφωνηθείσας αμοιβής ανά μήνα, με βάση τη διάρκεια της σύμβασης. Με την υποβολή της ΑΠΔ αυτής ενεργοποιείται αυτομάτως η καταβολή ασφαλιστικών εισφορών σύμφωνα με τα παραπάνω. Στην περίπτωση που ο αντισυμβαλλόμενος δεν υποβάλει ΑΠΔ, προκειμένου ο παρέχων σε αυτόν υπηρεσίες ασφαλισμένος να υπαχθεί στην οικεία ρύθμιση, ο εν λόγω ασφαλισμένος οφείλει να υποβάλει στον ΕΦΚΑ υπεύθυνη δήλωση περί πλήρωσης των νόμιμων προϋποθέσεων, όπως αυτές περιγράφονται ως άνω, δηλώνοντας ταυτόχρονα το ΑΦΜ του/των αντισυμβαλλομένου/ων του και προσκομίζοντας τυχόν άλλα δικαιολογητικά που αποδεικνύουν το περιεχόμενο της υπεύθυνης δήλωσής του. 
Στη συνέχεια, ενημερώνεται/ονται ο/οι αντισυμβαλλόμενος/οι αυτού περί της υποχρέωσης υποβολής ΑΠΔ και καταβολής των ασφαλιστικών εισφορών, σύμφωνα με τη διάταξη της παρ. 9 του άρθρου 39, για το χρονικό διάστημα από την υποβολή της δήλωσης και εντεύθεν. Εφόσον ο αντισυμβαλλόμενος αμφισβητεί το περιεχόμενο της δήλωσης του ασφαλισμένου, υποβάλλει αντιρρήσεις ενώπιον των αρμοδίων οργάνων του ΕΦΚΑ, ενώ μέχρι την επίλυση της σχετικής διαφοράς από τα όργανα αυτά, για τον ασφαλισμένο υπολογίζονται εισφορές σύμφωνα με το άρθρο 39 (ως μη μισθωτός). 
5. Εκκαθάριση και συμψηφισμός εισφορών 
Οι ασφαλισμένοι οι οποίοι αρχικά υπήχθησαν στις διατάξεις της παρ. 9 του άρθρου 39, πληρούντες τις νόμιμες προϋποθέσεις, αλλά στη συνέχεια τις απώλεσαν (επειδή, για παράδειγμα, παρείχαν υπηρεσίες σε περισσότερους αντισυμβαλλομένους είτε επειδή δεν είχαν κανέναν αντισυμβαλλόμενο), για το διάστημα που ακολουθεί την έκπτωση από τις ρυθμίσεις της ανωτέρω παραγράφου, καταβάλλουν εισφορές ως μη μισθωτοί. Έτσι, εάν στη διάρκεια του ημερολογιακού έτους παρασχεθεί υπηρεσία και σε τρίτο αντισυμβαλλόμενο, ο ασφαλισμένος οφείλει να γνωστοποιήσει τούτο στον ΕΦΚΑ, με σχετική αίτηση-δήλωση, ώστε να επέλθει η σχετική μεταβολή στο μητρώο και να ενημερωθεί/ούν ο/οι αντισυμβαλλόμενος/οι προκειμένου να απαλλαγεί/ούν από την ανωτέρω υποχρέωση. Όπως και για κάθε άλλη κατηγορία ελεύθερων επαγγελματιών και αυτοαπασχολουμένων, στο τέλος εκάστου έτους θα πραγματοποιείται εκκαθάριση και συμψηφισμός μεταξύ των καταβληθεισών κατά τους ανωτέρω μήνες εισφορών και των οφειλόμενων εισφορών, με βάση το πραγματικό εισόδημα που προκύπτει από την άσκηση της επαγγελματικής δραστηριότητας (όπως αυτό προκύπτει από το πιο πρόσφατο εκκαθαρισμένο φορολογικό έτος). 
6. Τελικές διευκρινίσεις επί προσώπων που υπάγονται ή μη στη ρύθμιση και επί της έννοιας του αντισυμβαλλόμενου. 
Επισημαίνεται ότι για τους δικηγόρους με έμμισθη εντολή, ανεξαρτήτως του χρόνου υπαγωγής στην κοινωνική ασφάλιση, για το εισόδημα που προέρχεται από τη διαρκή σχέση παροχής υπηρεσιών, εφαρμόζεται η περ. στ’ της παρ. 3 του άρθρου 38 (εγκύκλιος Υπουργείου, ΑΔΑ:7Χ78465Θ1Ω-1Λ3) . 
Στην κοινοποιούμενη διάταξη δεν υπάγονται οι εταίροι και συνεργάτες δικηγορικών εταιριών, οι οποίοι καταβάλλουν εισφορές με βάση το άρθρο 39 (ως μη μισθωτοί). 
Επίσης, η κοινοποιούμενη διάταξη δεν εφαρμόζεται σε περίπτωση ασφαλισμένων που προσφέρουν υπηρεσίες υπό καθεστώς εξαρτημένης εργασίας, και οι οποίοι υπάγονται ευθέως στις διατάξεις του άρθρου 38 ως μισθωτοί. Στην κατηγορία αυτή εντάσσονται και οι ασφαλισμένοι που προσφέρουν τις ίδιες υπηρεσίες σε έναν εργοδότη, λαμβάνοντας μέρος των αποδοχών τους ως μισθωτοί και μέρος αυτών μέσω ΔΠΥ, οπότε για το σύνολο των αποδοχών θα καταβάλλονται εισφορές με βάση το άρθρο 38. Στις περιπτώσεις ασφαλισμένων που απασχολούνται σε έναν εργοδότη ως μισθωτοί και προσφέρουν υπηρεσίες σε άλλο αντισυμβαλλόμενο μέσω ΔΠΥ, εφαρμόζονται οι διατάξεις του άρθρου 36 του ν. 4387/2016 περί πολλαπλής δραστηριότητας και όχι αυτή της παρ. 9 του άρθρου 39. 
Τέλος, ως αντισυμβαλλόμενος υπό την έννοια του παρόντος, λογίζονται και ένα ή περισσότερα νομικά πρόσωπα τα οποία συνδέονται μεταξύ τους με κοινή επιχειρηματική δραστηριότητα, ανεξάρτητα από τη νομική μορφή άσκησης αυτής. Η κοινή επιχειρηματική δραστηριότητα συνίσταται στον κοινό οικονομικό σκοπό που επιδιώκεται από τον αντισυμβαλλόμενο μέσω των κάθε είδους νομικής μορφής δραστηριοτήτων και συνιστά απόρροια των κατά περίπτωση πραγματικών στοιχείων. Ενδεικτικά αναφέρεται ότι τέτοια τεκμήρια προκύπτουν όταν διαφορετικές επιχειρήσεις ανήκουν στο ίδιο πρόσωπο, λειτουργούν στον ίδιο χώρο, με τον ίδιο μηχανολογικό εξοπλισμό, απασχολούν από κοινού το ίδιο προσωπικό, είτε τα στοιχεία αυτά συντρέχουν σωρευτικά είτε όχι.

7. Παραδείγματα

α. Μηχανικός παρέχει υπηρεσίες σε μία τεχνική εταιρία και σε μία τράπεζα για διάστημα 10 μηνών. 
Για αυτές τις δύο δραστηριότητες εκδίδει δελτίο παροχής υπηρεσιών, 20.000 ευρώ και 10.000 ευρώ αντιστοίχως. Από τη διάρκεια και τη φύση των παρεχόμενων υπηρεσιών προκύπτει ότι αυτές δεν είναι ευκαιριακής μορφής, αλλά αντιθέτως απαιτούν διαρκή απασχόληση. 
Ως εκ τούτου, ο ως άνω ασφαλισμένος υπάγεται στη διάταξη της παρ. 9 του άρθρου 39. Συνεπώς, για κάθε μία από τις ως άνω δραστηριότητες υπολογίζονται εισφορές ως εξής: Για την πρώτη, το ποσό της συμφωνηθείσας αμοιβής επιμερίζεται στους μήνες που διαρκεί η σύμβαση, επομένως σε κάθε μήνα αντιστοιχεί αμοιβή ύψους 2.000 ευρώ. Επ’ αυτής υπολογίζονται εισφορές ύψους 20% για τον κλάδο κύριας σύνταξης, κατανεμημένο κατά 6,67% σε βάρος του ασφαλισμένου και κατά 13,33% σε βάρος του αντισυμβαλλόμενου (τεχνικής εταιρίας). 
Για τη δεύτερη, το αντίστοιχο ποσό της μηνιαίας αμοιβής ανέρχεται σε 1.000 ευρώ, στο οποίο και θα υπολογιστούν εισφορές κατά όμοιο τρόπο. Είναι ευνόητο ότι κατά τον ίδιο τρόπο επιμερίζονται οι εισφορές για τον κλάδο περίθαλψης, επικουρικής ασφάλισης και εφάπαξ παροχής.

β. Γιατρός παρέχει υπηρεσίες σε ιδιωτική κλινική, με σύμβαση ετήσιας διάρκειας, και αμοιβή ύψους 80.000 ευρώ, για την οποία εκδίδει τρία ΔΠΥ. Η εν λόγω κλινική αποτελεί τον μόνο αντισυμβαλλόμενο του συγκεκριμένου ασφαλισμένου-ιατρού, επομένως αυτός υπάγεται στη διάταξη της παρ. 9 του άρθρου 39. Ανεξαρτήτως του αριθμού των ΔΠΥ στις οποίες επιμερίζεται η συμφωνηθείσα αμοιβή, καταβάλλονται εισφορές με βάση το ανώτατο ετήσιο όριο των 70.320 ευρώ, με δεδομένο ότι η οικεία σύμβαση είναι ετήσιας διάρκειας. Αν η ως άνω σύμβαση ήταν διάρκειας 10 μηνών, τότε η συμφωνηθείσα αμοιβή θα αντιστοιχούσε σε 8.000 ευρώ/μήνα, συνεπώς οι εισφορές θα υπολογίζονται επί της ανώτατης μηνιαίας βάσης υπολογισμού των 5.860,8 ευρώ. Στην τελευταία περίπτωση, και με δεδομένο ότι δεν πληροί πλέον τις προϋποθέσεις της παρ. 9 του άρθρου 39, ο εν λόγω ασφαλισμένος θα καταβάλει κανονικά εισφορές με βάση το άρθρο 39 (ως μη μισθωτός) για τους υπόλοιπους δύο μήνες του έτους.

γ. Γιατρός παρέχει υπηρεσίες σε ιδιωτική κλινική, με σύμβαση διάρκειας 10 μηνών για την οποία εκδίδει ΔΠΥ αξίας 5.000 ευρώ. Με δεδομένο ότι πληρούνται οι προϋποθέσεις της παρ. 9 του άρθρου 39, το ποσό της συμφωνηθείσας αμοιβής επιμερίζεται στους μήνες που διαρκεί η σύμβαση, επομένως σε κάθε μήνα αντιστοιχεί αμοιβή ύψους 500 ευρώ. Επ’ αυτής υπολογίζονται εισφορές αντιστοίχως κατανεμημένες σε βάρος του ασφαλισμένου και σε βάρος του αντισυμβαλλόμενου κατά τα ως άνω αναφερθέντα. Επιπροσθέτως, για το ποσό που υπολείπεται της ελάχιστης μηνιαίας βάσης υπολογισμού των αυτοαπασχολουμένων (586,08-500=86,08 ευρώ), ο ασφαλισμένος καταβάλλει εισφορές με βάση το άρθρο 39 (ως μη μισθωτός).

δ. Λογιστής εργάζεται ως μισθωτός σε εταιρία και παρέχει παράλληλα υπηρεσίες σε άλλη εταιρία με ΔΠΥ. Ο εν λόγω ασφαλισμένος δεν υπάγεται στη διάταξη της παρ. 9 του άρθρου 39, αλλά σε αυτή του άρθρου 36 περί πολλαπλής δραστηριότητας. Επομένως, για τις αποδοχές του από τη μισθωτή εργασία υπολογίζονται εισφορές με βάση το άρθρο 38, για το δε εισόδημά του από την ελεύθερη άσκηση επαγγέλματος (ΔΠΥ) καταβάλλει εισφορές με βάση το άρθρο 39 (ως μη μισθωτός).

ε . Ο ίδιος ως άνω
 ασφαλισμένος που εργάζεται ως μισθωτός σε εταιρία, λαμβάνει και επιπλέον αποδοχές από την ίδια εταιρία με ΔΠΥ. Στην περίπτωση αυτή, ομοίως δεν υπάγεται στη διάταξη της παρ. 9 του άρθρου 39, αλλά για το σύνολο του εισοδήματος από τη συγκεκριμένη δραστηριότητα υπάγεται στις διατάξεις του άρθρου 38. Συνεπώς, επί του εισοδήματος αυτού υπολογίζονται εισφορές μισθωτού και, επομένως, η εταιρία καταβάλει τις εισφορές εργοδότη που αντιστοιχούν στο σύνολο του εισοδήματος (αποδοχές από μισθωτή εργασία και εισόδημα από ΔΠΥ).

Ο Ντόναλντ Τραμπ έβγαλε τις ΗΠΑ από τη συμφωνία TPP


Ο Ντόναλντ Τραμπ υπέγραψε το διάταγμα που σηματοδοτεί το τέλος της συμμετοχής των Ηνωμένων Πολιτειών στη Σύμπραξη των Χωρών του Ειρηνικού (TPP), την οποία είχε διαπραγματευθεί επί σειράν ετών η κυβέρνηση Ομπάμα και θεωρείτο αντίβαρο στην αυξανόμενη επιρροή της Κίνας.

Ο Τραμπ είχε καταγγείλει με σφοδρότητα στη διάρκεια της προεκλογικής εκστρατείας αυτή τη «φοβερή» συμφωνία, η οποία παραβιάζει, όπως είπε, τα συμφέροντα των αμερικανών εργαζομένων.

Το κείμενο αυτό, που είχε προωθηθεί από την Ουάσινγκτον και φιλοδοξούσε να διαμορφώσει τους κανόνες για τη διεξαγωγή του διεθνούς εμπορίου τον 21ο αιώνα, υπογράφτηκε το 2015, αλλά δεν έχει ακόμη τεθεί σε ισχύ.

Η συνθήκη υπογράφτηκε από 12 χώρες (Αυστραλία, Μπρουνέι, Καναδάς, Χιλή, Ιαπωνία, Μαλαισία, Μεξικό, Νέα Ζηλανδία, Περού, Σιγκαπούρη, Ηνωμένες Πολιτείες και Βιετνάμ) που αντιπροσωπεύουν το 40% της παγκόσμιας οικονομίας.


Ο ιάπωνας πρωθυπουργός Σίνζο Άμπε, ένθερμος υπέρμαχος της συμφωνίας, είχε πει πως η TPP χωρίς τις Ηνωμένες Πολιτείες «δεν θα είχε νόημα».

Πέμπτη 19 Ιανουαρίου 2017

Τι ισχύει με τους λογαριασμούς ΔΕΚΟ για το αφορολόγητο


Να κρατούν τις χάρτινες αποδείξεις συνιστά στους φορολογούμενους η υφυπουργός Οικονομικών Κατερίνα Παπανάτσιου, παρά την εφαρμογή του νόμου για το χτίσιμο του αφορολόγητου με πλαστικό χρήμα.
Μιλώντας στον ΑΝΤ1 είπε ότι στόχος της χρήσης πλαστικού χρήματος για το χτίσιμο του αφορολογήτου είναι η φορολογική συμμόρφωση επαγγελματιών και επιχειρήσεων και όχι η φορολογική επιβάρυνση όσων δεν συγκεντρώνουν το ελάχιστο απαιτούμενο ποσό.
Η κ. Παπανάτσιου εξήγησε πως η διεθνής πρακτική έχει δείξει ότι η χρήση του πλαστικού χρήματος έφερε αύξηση των εσόδων της τάξης του 20%.
Αναφορικά με τα ζευγάρια και τους συνδικαιούχους ενός λογαριασμού, διευκρίνισε ότι σε αυτές τις περιπτώσεις επιμερίζεται το εισόδημα για τη συλλογή αποδείξεων.
Σημειώνεται ότι οι λογαριασμοί ΔΕΚΟ, άρα και η ΔΕΗ μετράνε στο χτίσιμο του αφορολόγητου. Ερωτηθείσα σχετικά με τις περιπτώσεις στις οποίες το όνομα δεν ταυτίζεται με τον λογαριασμό παροχής της ΔΕΗ, είπε ότι τότε η πληρωμή του λογαριασμού δεν θα προσμετράται στο χτίσιμο του αφορολογήτου.
Η Υφυπουργός Οικονομικών συνέστησε στους πολίτες να κρατούν τις αποδείξεις, τουλάχιστον την πρώτη χρονιά («μέχρι να δούμε πως θα εφαρμοστεί το μέτρο»), διευκρινίζοντας ωστόσο ότι αυτό δεν είναι υποχρεωτικό.
Η υποχρεωτική χρήση μηχανημάτων καρτών από τους επαγγελματίες θα γίνει σταδιακά σε τρεις φάσεις, όπως δήλωσε η Υφυπουργός Οικονομικών. Η πρώτη αφορά εκείνους που ανήκουν στην «υψηλή κατηγορία παραβατικότητας» (ηλεκτρολόγους, υδραυλικούς, γιατρούς, κλπ.)

Οι εφορίες στέλνουν προσκλήσεις στους φορολογούμενους - Ποιους αφορά

Οι εφορίες στέλνουν προσκλήσεις στους φορολογούμενους - Ποιους αφορά
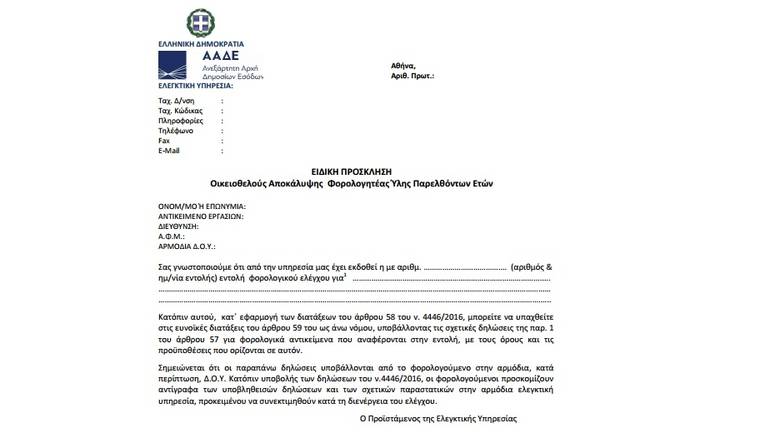
Δημοσιεύθηκε στην Εφημερίδα της Κυβέρνησης το προσχέδιο της πρόσκλησης που θα αποστέλλει η Ανεξάρτητη Αρχή Δημοσίων Εσόδων προς φορολογούμενους που εμφανίζονται να έχουν αποκλίσεις μεταξύ των εισοδημάτων που έχουν δηλώσει από το 2002 και μετά και των καταθέσεών τους.
Οι φορολογούμενοι που θα λάβουν την πρόσκληση θα έχουν τη δυνατότητα να αποφύγουν τον φορολογικό έλεγχο αν ενταχθούν στη ρύθμιση της οικειοθελούς αποκάλυψης εισοδημάτων. Οι προϊστάμενοι των ΔΟΥ θα παραλαμβάνουν τις δηλώσεις των φορολογουμένων σε δύο αντίγραφα, καταγράφοντας όλα τα στοιχεία του φορολογουμένου και βεβαιώνοντας τον σχετικό φόρο.

Η πρόσκληση σημειώνει τα εξής:
«Κατόπιν αυτού, κατ΄ εφαρμογή των διατάξεων του άρθρου 58 του ν. 4446/2016, μπορείτε να υπαχθείτε στις ευνοϊκές διατάξεις του άρθρου 59 του ως άνω νόμου, υποβάλλοντας τις σχετικές δηλώσεις της παρ. 1 του άρθρου 57 για φορολογικά αντικείμενα που αναφέρονται στην εντολή, με τους όρους και τις προϋποθέσεις που ορίζονται σε αυτόν.
Σημειώνεται ότι οι παραπάνω δηλώσεις υποβάλλονται από το φορολογούμενο στην αρμόδια, κατά περίπτωση, Δ.Ο.Υ. Κατόπιν υποβολής των δηλώσεων του ν.4446/2016, οι φορολογούμενοι προσκομίζουν αντίγραφα των υποβληθεισών δηλώσεων και των σχετικών παραστατικών στην αρμόδια ελεγκτική υπηρεσία, προκειμένου να συνεκτιμηθούν κατά τη διενέργεια του ελέγχου».
Σύμφωνα με τις ισχύουσες διατάξεις, φορολογούμενοι που δεν έχουν υποβάλει δήλωση ή έχουν υποβάλει ελλιπή είτε ανακριβή δήλωση μπορούν μέχρι τις 31 Μαΐου να υποβάλουν αρχικές ή τροποποιητικές, χρεωστικές ή μηδενικές δηλώσεις, ανεξαρτήτως αν προκύπτει φόρος για καταβολή.
H ρύθμιση καταλαμβάνει κάθε υποχρέωση από φόρο, τέλος ή εισφορά καθώς και οποιαδήποτε δήλωση πληροφοριακού χαρακτήρα, υπό την προϋπόθεση ότι η προθεσμία για την υποβολή της αρχικής δήλωσης είχε λήξει μέχρι την 30ή Σεπτεμβρίου 2016.
Για αρχικές και τροποποιητικές δηλώσεις που υποβάλλονται μέχρι και τις 31 Μαρτίου, ο τυχόν οφειλόμενος πρόσθετος φόρος ορίζεται στο 8% του κύριου φόρου.
AADD

Και εγένετο Ανεξέλεγκτη Αρχή Δημοσίων Εσόδων

dimosia
Τις χειρότερες μέρες υποτέλειας και διεθνούς κηδεμονίας που έχει ζήσει η Ελλάδα, όταν συγκεκριμένα με τον περίφημο νόμο ΒΦΙΘ’ της 26ης Φεβρουαρίου 1898 επιβλήθηκε ο διεθνής οικονομικός έλεγχος «επί πασών των προσόδων του κράτους», θυμίζει ο νόμος για τη σύσταση της Ανεξάρτητης Αρχής Δημοσίων Εσόδων, που θα ξεκινήσει να εφαρμόζεται την 1η Ιανουαρίου 2017. Ο νόμος ψηφίστηκε την Κυριακή 22 Μαΐου 2016 κι ήταν από τα προαπαιτούμενα για να εγκριθεί την Άνοιξη η υποδόση των 7,5 δισ. ευρώ. Η κυβέρνηση επέλεξε η ενεργοποίηση αυτού του μέτρου όπως και πολλών άλλων που ψηφίστηκαν τότε, κυρίως φορολογικών, να συμπέσει με τον ερχομό του νέου έτους…
Του Λεωνίδα Βατικιώτη
Η Ανεξάρτητη Αρχή Δημοσίων Εσόδων αντικαθιστά και αποτελεί μετεξέλιξη της Γενικής Γραμματείας Δημοσίων Εσόδων, η οποία θα καταργηθεί. Αντικείμενό της θα είναι «ο προσδιορισμός, η βεβαίωση και η είσπραξη των φορολογικών, τελωνειακών και λοιπών δημοσίων εσόδων» (άρθρο 1.1). Στην πράξη μετατρέπει τα δημόσια έσοδα σε «μαύρο κουτί» για την εκλεγμένη κυβέρνηση και τη νομοθετική εξουσία, την ίδια ώρα που παραδίνονται αυτούσια στους πιστωτές, καθώς ΕΕ και ΔΝΤ με θεσμικό-επίσημο τρόπο θα γνωρίζουν καλύτερα από κάθε έλληνα πολίτη και φορολογούμενο οποιαδήποτε σχετική λεπτομέρεια! Δεν πρόκειται για υπερβολή…
Η διοίκηση της νέας Ανεξάρτητης Αρχής θα ασκείται από το συμβούλιο Διοίκησης που θα είναι πενταμελές, αποτελούμενο από τον πρόεδρο και τέσσερα ακόμη τακτικά μέλη και τον διοικητή. Πλάι τους προστίθεται ένας ακόμη μανδαρίνος ο «Εμπειρογνώμονας». Αναφέρεται συγκεκριμένα: «Κατά τα πρώτα 5 έτη λειτουργίας της Αρχής, στο Συμβούλιο Διοίκησης θα παρέχει εξειδικευμένες συμβουλευτικές υπηρεσίες, σε ζητήματα βέλτιστων διεθνών πρακτικών, Εμπειρογνώμονας, με εμπειρία σε ζητήματα φορολογικής διοίκησης που έχει αποκτηθεί στο εξωτερικό. Ο Εμπειρογνώμονας, ο οποίος δύναται να συμμετέχει στις συνεδριάσεις του Συμβουλίου Διοίκησης χωρίς δικαίωμα ψήφου, έχει τα ίδια δικαιώματα πρόσβασης στα έγγραφα και στοιχεία της αρχής με τα μέλη του Συμβουλίου Διοίκησης, καθώς και τις ίδιες υποχρεώσεις» (άρθρο 8.3).
Πριν δούμε καλύτερα την (προνομιακή) πρόσβαση του Εμπειρογνώμονα «στα έγγραφα και στοιχεία της αρχής» αξίζει να σταθούμε στην προέλευσή του, καθώς «ο Εμπειρογνώμονας ορίζεται με απόφαση του Υπουργού Οικονομικών, βάσει καταλόγου τριών υποψηφίων, τον οποίο καταρτίζει η Ευρωπαϊκή Επιτροπή» (άρθρο 10.5). Επί της ουσίας δηλαδή θα αποφασίζουν οι Βρυξέλλες ποιος θα είναι ο Εμπειρογνώμονας της Αρχής Δημοσίων Εσόδων. Και δε θα είναι ο μόνος για τον οποίο θα αποφασίζουν. «Αποκλειστικά για τα πρώτα επτά έτη λειτουργίας» αναφέρει ο νόμος, στην Επιτροπή Επιλογής που θα επιλέγει τα μέλη του Συμβουλίου Διοίκησης θα συμμετέχουν και «δύο εκπρόσωποι που θα υποδεικνύονται από την Ευρωπαϊκή Επιτροπή». Ομολογουμένως ΣΥΡΙΖΑ-ΑΝΕΛ απέφυγαν να αποτελείται η Επιτροπή «εξ ενός μέλους δι’ εκάστην των μεσολαβουσών Δυνάμεων» όπως προέβλεπε από το πρώτο του άρθρο ο νόμος για τη σύσταση του Διεθνούς Ελέγχου. Κι αυτό όμως που κατάφεραν δεν είναι λιγότερο απαξιωτικό για το κύρος μιας κυρίαρχης χώρας, όπως υποτίθεται είναι η Ελλάδα. Στην πράξη η Ελλάδα μετατρέπεται σε κράτος περιορισμένης κυριαρχίας, στο πλαίσιο ενός ιδιότυπου νεοαποικιακού υπερνεοφιλελεύθερου καθεστώτος.
Προς επίρρωση, οι ακρογωνιαίοι λίθοι αυτού του καθεστώτος που σε ό,τι αφορά την Ανεξάρτητη Αρχή Δημοσίων Εσόδων είναι η ασυδοσία κι ένας βαθύς αυταρχισμός που καταστρατηγεί βασικές δημοκρατικές ελευθερίες, οι οποίες διέπουν τη λειτουργία κάθε άλλης δημόσιας υπηερσίας. Ενδεικτικά: Ενώ «δύνανται να μεταβιβάζονται και να περιέρχονται στην Αρχή περαιτέρω αρμοδιότητες που κατά την κείμενη νομοθεσία ασκούνται από τον Υπουργό Οικονομικών ή τον αρμόδιο Αναπληρωτή Υπουργό ή Υφυπουργό Οικονομικών ή τους Προϊσταμένους των οργανικών μονάδων του Υπουργείου Οικονομικών», ταυτόχρονα όπως προβλέπεται σε άλλο άρθρο «οι αρμοδιότητες που περιέρχονται στην Αρχή ή στα όργανα αυτής καθώς και αυτές που έχουν ήδη μεταβιβασθεί δεν μπορούν να αναμεταβιβασθούν στον υπουργό Οικονομικών ή στον Αναπληρωτή Υπουργό ή στον Υφυπουργό Οικονομικών ή σε άλλα κυβερνητικά όργανα». Δημοσιονομικό Χότελ Καλιφόρνια η Αρχή Δημοσίων Εσόδων μπορεί μόνο να μεγεθύνεται, με βάση το νόμο που περισσότερο από το λιγότερο κράτος λατρεύει την Μεγάλη Αρχή Δημοσίων Εσόδων. Με αυτή την πρόβλεψη εξασφαλίζεται ο μη αντιστρεπτός χαρακτήρας του γιγαντισμού της. Έτσι, μια πιθανή αριστερή μελλοντική αντιμνημονιακή κυβέρνηση που θα θελήσει να ξηλώσει το μνημονιακό παρακράτος, κατά την προσφιλή έκφραση σημερινού υπουργού, θα αδυνατεί να αποδυναμώσει την Αρχή Δημοσίων Εσόδων και να επαναφέρει σε ένα καθεστώς δημόσιας λογοδοσίας τα φορολογικά έσοδα.
Πλέον, η μεταφορά των εσόδων που θα μαζεύουν οι εφορίες και τα τελωνεία στην Ασύδοτη Αρχή Δημοσίων Εσόδων συμπίπτει με το χτίσιμο ενός αδιαφανούς τείχους που απαγορεύει οποιοδήποτε έλεγχο. «Ο πρόεδρος, τα μέλη του Συμβουλίου Διοίκησης, ο Εμπειρογνώμονας και ο Διοικητής κατά την εκτέλεση των καθηκόντων τους…  δεν υπόκεινται σε ιεραρχικό έλεγχο ούτε σε διοικητική εποπτεία από κυβερνητικά όργανα ή άλλες διοικητικές αρχές ή άλλον δημόσιο ή ιδιωτικό οργανισμό» (άρθρο 3). Στο εξής ο υπουργός θα είναι σε τόσο δυσχερή θέση έναντι της Αρχής ώστε δεν θα έχει καν πρόσβαση στο υλικό της, στο οποίο όμως θα έχουν απεριόριστη πρόσβαση τα στελέχη της. Αναφέρει ο νόμος: «Ο Υπουργός δεν δύναται, για συγκεκριμένες υποθέσεις ή περιπτώσεις, να υποβάλει προς την αρχή αίτημα παροχής πληροφοριών ή να παρέχει δεσμευτικές οδηγίες, του παρέχονται όμως υποχρεωτικά από αυτήν συγκεντρωτικά στοιχεία που απαιτούνται για την άσκηση των αρμοδιοτήτων του» (άρθρο 5.3). Με βάση τούτο το άρθρο ο υπουργός υποβαθμίζεται καθώς οι μοναδικές πληροφορίες που θα λαμβάνει θα είναι όσες φτάνουν σήμερα στα μέιλ των δημοσιογράφων με στοιχεία της Γενικής Γραμματείας Πληροφοριακών Συστημάτων από την επεξεργασία των ετήσιων φορολογικών δηλώσεων οι οποίες αφορούν στατιστικά με ποσοστά δηλωθέντος εισοδήματος κατά εισοδηματική ομάδα, φόρο ανά επαγγελματική κατηγορία, κ.α. Η ανυποληψία στην οποία περιέρχεται η κυβέρνηση είναι τέτοια ώστε σε περίπτωση διχογνωμίας μεταξύ του υπουργού και του επικεφαλής της Αρχής, νικάει πάντα η Αρχή. Αναφέρεται συγκεκριμένα: «Σε περίπτωση διαφωνίας του Υπουργού Οικονομικών με τον Διοικητή της Αρχής, σχετικά με την εφαρμογή της φορολογικής πολιτικής, το ζήτημα παραπέμπεται από τον Υπουργό Οικονομικών στο Συμβούλιο Διοίκησης της Αρχής» (άρθρο 5.4). Έτσι, ο υπουργός πάντα χάνει.
Ο αυταρχισμός που εισάγεται είναι πρωτοφανής, ακυρώνοντας θεσμοθετημένες διαδικασίες της δημόσιας διοίκησης που αν δεν εγγυώνται την αξιοκρατία, μετά βεβαιότητας περιορίζουν την ευνοιοκρατία. Προβλέπει για παράδειγμα ο νόμος ότι ο διοικητής (που μετατρέπεται σε μεσαιωνικό ηγεμόνα) «επιλέγει και τοποθετεί τους προϊσταμένους των οργανικών μονάδων κάθε επιπέδου της Αρχής και αποφασίζει την πρόωρη λήξη της θητείας τους και την απαλλαγή ή μετακίνησή τους» (14.3α). Επιπλέον «καθορίζει ή ανακαθορίζει τις ημέρες και ώρες εισόδου του κοινού στις υπηρεσίες της Αρχής, χωρίς να απαιτείται η προβλεπόμενη από τις κείμενες διατάξεις εξουσιοδότηση του Υπουργού Εσωτερικών και Διοικητικής Ανασυγκρότησης, και κατά παρέκκλιση νομοθετικών διατάξεων που ορίζουν την χωρίς κανένα χρονικό ή άλλο περιορισμό είσοδο μελών συγκεκριμένων επαγγελματικών ομάδων στα δημόσια καταστήματα, κάθε εργάσιμη ημέρα και ώρα» (άρθρο 14.4δδ). Μεθερμηνευόμενο το τελευταίο σημαίνει πως η αλλαγή του συνδικαλιστικού νόμου ξεκίνησε με την δημιουργία ενός συνδικαλιστικού άβατου, δηλαδή την απαγόρευση εισόδου της ΑΔΕΔΥ ή άλλων συνδικαλιστών στην Αυθαίρετη Αρχή Δημοσίων Εσόδων, όπου δεν θα ισχύει ό,τι ισχύει στο δημόσιο ενώ την ίδια ώρα τα ιδιωτικά συμφέροντα θα κάνουν πάρτι. Γιατί, ενώ για λόγους σύγκρουσης συμφέροντος απαγορεύεται να αναλάβει τη θέση του Διοικητή πολιτικός δεν απαγορεύεται ο Διοικητής να έχει περάσει από ιδιωτική εταιρεία που παρείχε λογιστικοελεγκτικές υπηρεσίες. Αναφέρει συγκεκριμένα ο νόμος ότι «δεν μπορεί να διοριστεί Διοικητής πρόσωπο, το οποίο είναι ή έχει διατελέσει μέλος του Ελληνικού ή του Ευρωπαϊκού Κοινοβουλίου, της κυβέρνησης ή των εκτελεστικών οργάνων πολιτικού κόμματος, κατά την τρέχουσα ή την προηγούμενη κοινοβουλευτική περίοδο ή έχει ανακηρυχθεί υποψήφιος βουλευτής» (13.5), αποτρέποντας κατ’ αυτόν τον τρόπο επιστήμονες με υψηλό επίπεδο γνώσεων από την πολιτική δραστηριοποίηση που αυτομάτως θέτει εμπόδια στην καριέρα ενός επαγγελματία!
Την ίδια ώρα ο νόμος αφήνει ορθάνοιχτες τις πύλες στην άσκηση επιρροής καθώς «ο Διοικητής οφείλει, πριν από την ανάληψη των καθηκόντων του να παύσει οποιαδήποτε έννομη σχέση με επιχείρηση/εταιρεία/νομική οντότητα, από την οποία μπορεί να προκληθεί σύγκρουση συμφέροντος» (13.6α). Τίποτε παραπάνω! Ωστόσο, αν ο νομοθέτης ήθελε να αποκλείσει το ενδεχόμενο ο Διοικητής της Ανεξάρτητης Αρχής να γίνει βαποράκι ιδιωτικών συμφερόντων, παραπέμποντας στις ελληνικές καλένδες αιτήματα ελέγχου μεγάλων εταιρειών για παράδειγμα, όφειλε να εξαιρέσει κάθε βιογραφικό με προϋπηρεσία σε παρεμφερή εταιρεία.
Συνολικά, η δημιουργία της Ασύδοτης Αρχής Δημοσίων Εσόδων προσθέτει ένα ακόμη λιθαράκι στο τείχος του αίσχους που ορθώνουν οι περίφημες ανεξάρτητες αρχές απέναντι στο δημόσιο έλεγχο, μετατρέποντας το κράτος σε πεδίο δόξης λαμπρό για τα ιδιωτικά συμφέροντα, τους δανειστές και τους διεθνείς οργανισμούς (ΕΕ, ΔΝΤ) και ταυτόχρονα σε απαγορευμένη ζώνη για το συνδικαλισμό ή τη διαφάνεια.
Η Ανεξέλεγκτη Αρχή Δημοσίων Εσόδων προστίθεται στις τουλάχιστον 7 μη συνταγματικά κατοχυρωμένες και τις άλλες 5 συνταγματικά κατοχυρωμένες ανεξάρτητες αρχές που συστηματικά αποσπούν από τον έλεγχο των πολιτών κρίσιμα πεδία της Πολιτικής, κατ’ εφαρμογήν μιας σκληρής νεοφιλελεύθερης αντίληψης που θεωρεί πως οι πολιτικοί πρέπει να μένουν μακριά από τις πιο νευραλγικές υποθέσεις του κράτους, οι οποίες πρέπει να ασκούνται από τεχνοκράτες, εν κρυπτώ! Ένα ακόμη κατόρθωμα του Τσίπρα που θα ζήλευε κι ο Παπαδήμος…

Κυριακή 15 Ιανουαρίου 2017

Oι αποδείξεις- ηλεκτρονικές δαπάνες, που θα χτίζουν το αφορολόγητο

Ανακοινώθηκαν οριστικά οι αποδείξεις που θα χτίζουν το αφορολόγητο
Το υπουργείο Οικονομικών πέρασε τις διατάξεις αλλά άφησε βασικά ερωτήματα αναπάντητα και ενώ ήδη έχει περάσει το πρώτο 15νθμημερο της χρονιάς.
Υπεγράφη  από την αρμόδια υφυπουργό Οικονομικών η απόφαση που καθορίζει ποιες δαπάνες, εφόσον πληρώνονται ηλεκτρονικά, θα αναγνωρίζονται για το χτίσιμο του αφορολογήτου. Ουσιαστικά, εντάσσεται το σύνολο των καταναλωτικών δαπανών μαζί με την αποπληρωμή των λογαριασμών ΔΕΚΟ. Οι μόνες δαπάνες που δεν αναγνωρίζονται είναι οι αγορές ακινήτων και αυτοκινήτων, οι πληρωμές φόρων κλπ. Παρά την υπογραφή της συγκεκριμένης απόφασης, οι εκκρεμότητες δεν έχουν κλείσει καθώς το υπουργείο Οικονομικών θα πρέπει να ξεκαθαρίσει άμεσα ποιοι επαγγελματίες (και πότε) θα πρέπει να εφοδιαστούν με συσκευές ανάγνωσης πιστωτικών και χρεωστικών καρτών.
Αναλυτικά, όπως προκύπτει και από το περιεχόμενο της απόφασης, το τοπίο με τις ηλεκτρονικές πληρωμές διαμορφώνεται ως εξής:
Πόσες πληρωμές πρέπει να κάνω ηλεκτρονικά για να μην «φάω» πρόστιμο;
Εξαρτάται από το ύψος του εισοδήματος. Για εισόδημα μέχρι 10.000 ευρώ, οι ηλεκτρονικές πληρωμές αντιστοιχούν στο 10% του φορολογητέου εισοδήματος ενώ για μεγαλύτερα εισοδήματα, εφαρμόζεται συντελεστής 15% και 20%. Ο πίνακας δίνει τη σαφή απάντηση στο ερώτημα καθώς υπολογίζει ακριβώς τις ηλεκτρονικές πληρωμές που πρέπει να γίνουν: 
Αν δεν κάνω τις πληρωμές θα χάσω το «αφορολόγητο;»
Όχι, θα πληρώσετε πρόστιμο το οποίο υπολογίζεται με συντελεστή 22% επί της αξίας των συναλλαγών που σας ζητούν να κάνετε ηλεκτρονικά αλλά δεν θα τις κάνετε για τους δικούς σας λόγους. Έτσι, αν έχετε εισόδημα 10.000 ευρώ και δεν κάνετε τις ηλεκτρονικές πληρωμές των 1000 ευρώ, θα πληρώσετε πρόσθετο φόρο 220 ευρώ  είτε είστε μισθωτός ή συνταξιούχος (οπότε δικαιούστε αφορολόγητο) είτε είστε ελεύθερος επαγγελματίας οπότε δεν δικαιούστε.
Υπάρχουν φορολογούμενοι που εξαιρούνται από την υποχρέωση να κάνουν ηλεκτρονικές πληρωμές;
Από την υποχρέωση χρήσης ηλεκτρονικών μέσων πληρωμής για την πραγματοποίηση των δαπανών εξαιρούνται φορολογούμενοι 70 ετών και άνω, άτομα με ποσοστό αναπηρίας 80% και άνω, όσοι βρίσκονται σε δικαστική συμπαράσταση, οι φορολογικοί κάτοικοι της Ε.Ε. ή του Ε.Ο.Χ., που υποχρεούνται σε υποβολή δήλωσης στην Ελλάδα και φορολογούνται με την κλίμακα από μισθωτή εργασία και συντάξεις. Στη σχετική ανακοίνωση που εξέδωσε πριν από λίγο το υπουργείο Οικονομικών με αφορμή την υπογραφή της πρώτης απόφασης, αναφέρονται τα εξής:
Εξαιρούνται από την υποχρέωση χρήσης ηλεκτρονικών μέσων πληρωμής, αλλά υποχρεούνται να προσκομίσουν αποδείξεις ίσης αξίας: οι φορολογούμενοι εβδομήντα (70) ετών και άνω, άτομα με ποσοστό αναπηρίας ογδόντα τοις εκατό (80%) και άνω, όσοι βρίσκονται σε δικαστική συμπαράσταση, οι φορολογικοί κάτοικοι της Ε.Ε. ή του Ε.Ο.Χ., υπό τις προϋποθέσεις του άρθρου 20 του ν. 4172/2013, που υποχρεούνται σε υποβολή δήλωσης στην Ελλάδα και φορολογούνται με την κλίμακα από μισθωτή εργασία και συντάξεις. Τα ίδια ισχύουν και για τις παρακάτω κατηγορίες: Δημόσιοι λειτουργοί και δημόσιοι υπάλληλοι που υπηρετούν στο εξωτερικό, ανήλικοι που υποχρεούνται σε υποβολή δήλωσης φορολογίας εισοδήματος και φορολογούνται με την κλίμακα των μισθωτών και συνταξιούχων, φορολογούμενοι που κατοικούν μόνιμα σε χωριά με πληθυσμό έως 500 κατοίκους και σε νησιά με πληθυσμό κάτω των 3.100 κατοίκων, σύμφωνα με την τελευταία απογραφή, εκτός αν πρόκειται για τουριστικούς τόπους, οι φορολογούμενοι που δεν έχουν εισόδημα από καμία κατηγορία ή έχουν εισόδημα μόνο από κεφάλαιο ή/και από υπεραξία μεταβίβασης κεφαλαίου και το τεκμαρτό τους εισόδημα δεν υπερβαίνει το ποσό των 9.500 ευρώ, σύμφωνα με την περ. α΄ της παρ. 1 του άρθρου 34 του ν.4172/2013, οι φορολογούμενοι που είναι εγγεγραμμένοι στο μητρώο ανέργων του ΟΑΕΔ, για τη διαφορά που προκύπτει μεταξύ του τεκμαρτού και του συνολικού εισοδήματός τους, σύμφωνα με την περ. δ΄ της παρ. 1 του άρθρου 34 του ν.4172/2013, οι φορολογούμενοι που είναι δικαιούχοι Κοινωνικού Εισοδήματος Αλληλεγγύης (ΚΕΑ), οι υπηρετούντες την υποχρεωτική στρατιωτική τους θητεία, οι φορολογούμενοι που βρίσκονται σε κατάσταση μακροχρόνιας νοσηλείας (πέραν των 6 μηνών).
Εξαιρούνται από την υποχρέωση χρήσης ηλεκτρονικών μέσων πληρωμής και προσκόμισης αποδείξεων για την πραγματοποίηση δαπανών, οι υπάλληλοι του Υπουργείου Εξωτερικών, οι στρατιωτικοί, εφόσον υπηρετούν στην αλλοδαπή, οι υπηρετούντες στη Μόνιμη Ελληνική Αντιπροσωπεία της Ευρωπαϊκής Ένωσης, όσοι διαμένουν σε οίκο ευγηρίας και σε ψυχιατρικό κατάστημα και οι φυλακισμένοι.
Όσοι εξαιρούνται θα μαζεύουν αποδείξεις;
Ναι στην «χάρτινη μορφή» τους. Θα τις κρατούν στο σπίτι σε περίπτωση ελέγχου ενώ θα πρέπει να αντιστοιχούν στο ποσό που προβλέπει ο πίνακας που προαναφέρθηκε.
Ποιες ηλεκτρονικές συναλλαγές δεν θα λαμβάνονται υπόψη στη συγκέντρωση του ποσού;
Οι εξαιρέσεις όπως προκύπτει πλέον και από την απόφαση, είναι ελάχιστες. Δεν εξαιρούνται ούτε οι πληρωμές λογαριασμών ΔΕΚΟ. Όπως αναφέρεται στη σχετική απόφαση, εξαιρούνται όλες οι δαπάνες που δεν θεωρούνται καταναλωτικές: «Διευκρινίζεται ακόμη ότι δεν συμπεριλαμβάνονται δαπάνες που δεν είναι καταναλωτικές και ως εκ τούτου δεν περιλαμβάνονται στους παραπάνω δείκτες. Τέτοιες είναι ενδεικτικά οι δαπάνες για αγορά κατοικίας, πληρωμή φόρων, δόσεις στεγαστικών δανείων, αγορά επενδυτικών προϊόντων (μετοχών, ομολόγων κλπ)».
Ποιες δαπάνες αναγνωρίζονται με βάση την απόφαση:
Στο ελάχιστο απαιτούμενο ποσοστό υπολογίζονται δαπάνες αγοράς αγαθών και λήψης υπηρεσιών που χαρακτηρίζονται καταναλωτικές, δηλαδή εφόσον περιλαμβάνονται στις ακόλουθες ομάδες του δείκτη τιμών καταναλωτή της ΕΛ.ΣΤΑΤ.:
- Ομάδα 1 (Διατροφή και μη αλκοολούχα ποτά).
- Ομάδα 2 (Αλκοολούχα ποτά και  καπνός).
- Ομάδα 3 (Ένδυση και υπόδηση).
- Ομάδα 4 (Στέγαση), εξαιρουμένων των ενοικίων.
- Ομάδα 5 (Διαρκή αγαθά, είδη νοικοκυριού και υπηρεσίες).
- Ομάδα 7 (Μεταφορές), εξαιρουμένης της δαπάνης για τέλη κυκλοφορίας και της αγοράς οχημάτων, πλην των ποδηλάτων.
- Ομάδα 8 (Επικοινωνίες).
-Ομάδα 9 (Αναψυχή, πολιτιστικές δραστηριότητες), εξαιρουμένης της αγοράς σκαφών, αεροπλάνων και αεροσκαφών. 
- Ομάδα 10 (Εκπαίδευση).
- Ομάδα 11 (Ξενοδοχεία, καφέ, εστιατόρια). 
- Ομάδα 12 (Άλλα αγαθά και υπηρεσίες). 
Ποιοι θα υποχρεωθούν να βάλουν συσκευή POS;
Σταδιακά όλοι οι επαγγελματίες. Θα ανακοινωθεί συγκεκριμένο χρονοδιάγραμμα ενώ η αρχή θα γίνει με ειδικότητες που θεωρούνται ύποπτες για φοροδιαφυγή όπως οι γιατροί, οι δικηγόροι, οι υδραυλικοί κλπ. Για το χρονοδιάγραμμα εγκατάστασης τψν POS επίσης θα εκδοθεί σχετική απόφαση.
Υπάρχει ειδική ρύθμιση για τις ιατρικές δαπάνες;
Όλες οι ιατρικές δαπάνες, θα πρέπει να πληρώνονται ηλεκτρονικά διαφορετικά δεν θα αναγνωρίζεται και η πενιχρή φορολογική έκπτωση που ισχύει σήμερα.
Πώς θα μαθαίνω το υπόλοιπο των ηλεκτρονικών πληρωμών μου;
Οι τράπεζες θα στέλνουν απευθείας τις πληρωμές στο TAXIS και οι πληροφορίες θα εμφανίζονται στη σελίδα του taxisnet. Η σελίδα θα είναι έτοιμη μέσα στον Μάρτιο ενώ οι συναλλαγές που θα γίνουν μέχρι τότε θα τροφοδοτηθούν μαζεμένες. 
Τι θα γίνει με τις δαπάνες των παντρεμένων;
Το ποσό των  δαπανών δηλώνεται ατομικά από κάθε σύζυγο ή από κάθε μέρος συμφώνου συμβίωσης. Σε περίπτωση που καλύπτεται το απαιτούμενο ποσό δαπανών από οποιονδήποτε εκ των δυο συζύγων ή μερών συμφώνου συμβίωσης, το τυχόν πλεονάζον ποσό δύναται κατά την εκκαθάριση να μεταφερθεί στον άλλο σύζυγο ή στο άλλο μέρος συμφώνου συμβίωσης για τυχόν κάλυψη του ελάχιστου απαιτούμενου ποσού δαπανών.

Παρασκευή 13 Ιανουαρίου 2017

Δέκα ερωταπαντήσεις για τις εισφορές του 2017 !!!!

«Φωτιά» οι νέες εισφορές: Δέκα ερωταπαντήσεις για όσα αλλάζουν το 2017
Επαγγελματίες και «μπλοκάκια» που εξουθενώνονται από τα διπλά ασφαλιστικά χαράτσια σπεύδουν να κλείσουν τα βιβλία τους (έχουν δικαίωμα έως τις 31/1/2017 αρκεί να έχουν διακόψει τη δραστηριότητα) για να αποφύγουν την επιβάρυνση που φτάνει έως και 370% στα υψηλά εισοδήματα. 

Αναβρασμός επικρατεί και στα λογιστήρια των επιχειρήσεων εν αναμονή της έκδοσης δύο εγκυκλίων (για τα μπλοκάκια και τα μέλη εταιρειών) που θα ξεκαθαρίσουν τα θολά σημεία. 


Παρακάτω διαβάστε 10 ερωτήσεις-απαντήσεις που προσπαθούν να «φωτίσουν» το νέο τοπίο που διαμορφώθηκε από 1/1/2017 στις ασφαλιστικές εισφορές. 

1. Πώς διαμορφώνονται τα ποσά των νέων εισφορών κάθε μήνα για ελεύθερους επαγγελματίες, επιστήμονες και αγρότες; 

Τα ποσά των εισφορών υπέρ σύνταξης και υγείας με βάση το κατώτατο και το ανώτατο όριο θα κυμαίνονται: 

α) από 158 έως 1580 ευρώ το μήνα για τους ελεύθερους επαγγελματίες 
β) από 222 ευρώ έως 2.224 ευρώ για τους επιστήμονες καθώς καλούνται να πληρώσουν επιπλέον 7% εισφορά για επικουρική ασφάλιση και 4% για εφάπαξ 
γ) από 87 έως 1242 ευρώ το μήνα για τους αγρότες. 

2.Τι εισφορά πληρώνει ο απασχολούμενος με μπλοκάκι που δηλώνει μηδενικό εισόδημα; 

Αν δηλώνει ελεύθερος επαγγελματίας με μπλοκάκι καταβάλει κάθε μήνα την κατώτερη εισφορά των 158 ευρώ. Αν είναι παράλληλα απασχολούμενος , δηλαδή μισθωτός ο οποίος ταυτόχρονα απασχολείται και ως ελεύθερος επαγγελματίας με μπλοκάκι, για τους μήνες που δεν έχει έσοδα, δεν πληρώνει τίποτα. 
Η συγκεκριμένη απαλλαγή ωφελεί όσους «βγάζουν» ένα επιπλέον εισόδημα σε αραιά διαστήματα. Ωστόσο είναι δώρο άδωρο για όσους έχουν τακτική δεύτερη απασχόληση που εξουθενώνονται από τις εισφορές αλλά και για τους ασθενέστερους , όσους δηλαδή εργάζονται ως μισθωτοί με μερική απασχόληση ( λαμβάνουν 400 ευρώ μηνιαίως) και δεν καλύπτουν το όριο των 586 ευρώ το μήνα. 

3.Τι θα πληρώσει ο ελεύθερος επαγγελματίας που έκανε έναρξη εργασιών το 2016; 

Την κατώτατη εισφορά των 158 ευρώ. Όταν θα είναι διαθέσιμα τα εκκαθαριστικά του 2016 θα υπολογιστεί η εισφορά με βάση το καθαρό φορολογητέο εισόδημα και θα γίνουν διορθώσεις. 

4. Πότε θα αποσταλεί η πρώτη «απανταχούσα»; 

Οι νέες εισφορές θα καταβάλλονται σε μηνιαία βάση. Το πρώτο «ραβασάκι» θα αποσταλεί σε επαγγελματίες και αυτοαπασχολούμενους επιστήμονες εντός του Ιανουαρίου με την προθεσμία πληρωμής να λήγει στο τέλος Φεβρουαρίου. Οι νέες οφειλές θα «πνίξουν» τους υπόχρεους που δεν έχουν ακόμη καταβάλλει τις εισφορές τις προηγούμενης χρονιάς . Υπενθυμίζουμε ότι οι δικηγόροι για παράδειγμα καταβάλουν το 2017 τις εισφορές του 2016, μηχανικοί και αγρότες θα πρέπει να καταβάλουν και τις εισφορές του β' εξαμήνου του 2016 ενώ οι ελεύθεροι επαγγελματίες χρωστούν στην καλύτερη περίπτωση το τελευταίο δίμηνο του 2016. Ο υφυπουργός κοινωνικών ασφαλίσεων κ. Τάσος Πετρόπουλος δεσμεύτηκε ότι δικηγόροι και μηχανικοί θα μπορούν να εξοφλήσουν τις οφειλές του 2016 σε 12 δόσεις. 

5. Με βάση ποια εισοδήματα θα υπολογιστεί η εισφορά; 

Κάθε ασφαλισμένος, θα μπορεί, όταν ανοίξει το σύστημα του ΕΦΚΑ , με τους κωδικούς TAXIS να διαπιστώνει το ύψος των εισφορών που αντιστοιχούν σε κάθε μήνα, με βάση για τουλάχιστον τους πρώτους έξι μήνες του 2017, το εισόδημα του 2015, καθώς είναι το μόνο διαθέσιμο εισόδημα που έχει βεβαιωθεί. 
Το δεύτερο εξάμηνο, όταν εκκαθαριστεί το εισόδημα του 2016 θα γίνεται συμψηφισμός. 
Αν από τον συμψηφισμό προκύψει πως ο ασφαλισμένος έχει πληρώσει το πρώτο 6μηνο μεγαλύτερες εισφορές από αυτές που του αναλογούν, θα μειωθούν αναλογικά οι εισφορές των τελευταίων μηνών του 2017. 
Αυτή η πολύπλοκη διαδικασία όμως εγκυμονεί κινδύνους , καθώς η διετής απόσταση δεν εξασφαλίζει πως τα εισοδήματα του 2015 επαναλήφθηκαν το 2016. Είναι σύνηθες φαινόμενο ένας ελεύθερος επαγγελματίας να είχε δηλώσει μεγάλο εισόδημα το 2015 αλλά το 2016 ο τζίρος του να έχει δραματική συρρίκνωση. 
Προσοχή, ειδικά για ασφαλισμένους ΟΑΕΕ και ΕΤΑΑ για τον καθορισμό της μηνιαίας βάσης υπολογισμού, συνυπολογίζονται τυχόν ποσά που έχουν καταβληθεί με δελτίο επαγγελματικής δαπάνης. 

6. Με βάση ποια εισοδήματα θα υπολογίζεται η εισφορά για τα μέλη των εταιριών; 
Οι εισφορές των μελών εταιρειών υπολογίζονται με βάση το γινόμενο του πολλαπλασιασμού των συνολικών κερδών της εταιρείας επί του ποσοστού συμμετοχής εκάστοτε μέλους σε αυτή. Σε περίπτωση ζημιών ή μηδενικού μερίσματος, τα μέλη των προσωπικών εταιριών καταβάλλουν την κατώτερη εισφορά (20% επί του κατώτατου μισθού). Υποχρέωση καταβολής εισφοράς έχουν και τα μέλη του Δ.Σ. των Α.Ε. εφόσον αυτά είναι μέτοχοι κατά ποσοστό 3% τουλάχιστον. Για παράδειγμα, αν σε μια ετερόρρυθμη εταιρία που δήλωσε κέρδη το 2015 80.000 ευρώ ,ο εταίρος που κατέχει ποσοστό 20 % θα πρέπει να καταβάλει εισφορά 4.312 ευρώ το χρόνο. 

7. Πώς θα γίνεται ο επιμερισμός του ασφαλίστρου σε εργοδότη και εργαζόμενο για τους αμειβόμενους με μπλοκάκι σε έως δύο εργοδότες; 

Ο νόμος προβλέπει τον επιμερισμό των εισφορών κατά 13,3% στους εργοδότες και κατά 6,67% στους εργαζόμενους. 

Για τις περιπτώσεις εξαρτημένης εργασίας , προβλέπεται η δημιουργία μια ενιαίας πλατφόρμας τύπου ΕΡΓΑΝΗ με μηνιαία υποχρέωση αναγγελίας αλλά και ελέγχου των συμβάσεων , προκειμένου να αποδεικνύεται η σχέση εργασίας και το εάν ο ασφαλισμένος θα πληρώνει εισφορές ως μισθωτός, δηλαδή θα συμμετέχει και ο εργοδότης, ή ως ελεύθερος επαγγελματίας. 

Έμπειροι νομικοί επισημαίνουν ότι το μέτρο που σχεδιάστηκε για να προστατέψει τους εργαζόμενους τελικά θα ανοίξει μέτωπο αντιπαράθεσης μεταξύ εργοδοτών και εργαζομένων.Αρκετοί εργοδότες θα μειώσουν τις καθαρές αποδοχές για να απορροφήσουν την επιβάρυνση από τη συμμετοχή τους στην εισφορά ενώ άλλοι τονίζουν ότι δε μπορούν να γνωρίζουν αν ο εργαζόμενος παρέχει τις υπηρεσίες του και σε τρίτο εργοδότη. Επιπλέον τον ένα μήνα ο εργαζόμενος μπορεί να απασχολείται ως ελεύθερος επαγγελματίας και τον άλλον ως αμειβόμενος με μπλοκάκι και εξαρτημένη σχέση εργασίας. 

8. Συμφέρει η δυνατότητα μερικής καταβολής των εισφορών; 

Η μερική καταβολή εισφορών η αλλιώς «έναντι» που προωθεί το Υπουργείο Εργασίας ως μέτρο ελάφρυνσης των επαγγελματιών δεν είναι πανάκεια καθώς επιβάλλεται «καπέλο» 8,5% στην υπολειπόμενη οφειλή. Επίσης δεν έχει διευκρινιστεί αν με τη μερική καταβολή θα μπορεί ο ασφαλισμένος να λαμβάνει ασφαλιστική ενημερότητα . 

9. Ποιοι επιβαρύνονται «βάναυσα» από το νέο σύστημα και ποιοι ωφελούνται; 

Η επιβάρυνση για τους ελεύθερους επαγγελματίες αρχίζει να γίνεται αισθητή για εισοδήματα από 19.000 ευρώ και πάνω. 

Για παράδειγμα: έμπορος στην 9η ασφαλιστική κλάση πληρώνει σήμερα 5.788 ευρώ. Με καθαρό εισόδημα 70.000 θα κληθεί να πληρώσει 18.900 ευρώ (+225%). Αν συνυπολογιστούν και οι φόροι η επιβάρυνση θα φτάσει το 54%. 

Σύμφωνα με ειδικούς της κοινωνικής ασφάλισης, οι ελεύθεροι επαγγελματίες-έμποροι με δραστηριότητα πάνω από 15 χρόνια που ασφαλίζονταν σε υψηλές κατηγορίες ωφελούνται αν δηλώνουν εισόδημα μέχρι 25.000 ευρώ. Αντίθετα, οι ασφαλισμένοι ΟΑΕΕ με δραστηριότητα κάτω από 15 χρόνια έχουν ωφέλεια αν δηλώνουν μέχρι 15.000 ευρώ. Οι αυτοαπασχολούμενοι επιστήμονες (γιατροί, δικηγόροι, μηχανικοί) ωφελούνται μέχρι και 31/12/2020 αν έχουν εισόδημα μέχρι 25.000 ευρώ, λόγω των εκπτώσεων που προβλέπει ο νόμος. Από 1/1/2021 η επιβάρυνση ξεκινά από εισόδημα 19.000 ευρώ. 

Πάντως το 75%-80% των ελεύθερων επαγγελματιών δηλώνει εισόδημα έως 10.000 ευρώ ,οπότε θα βγει ωφελημένο από το νέο σύστημα. 

10. Πώς επιμερίζεται η εισφορά στα μέλη μιας αγροτικής οικογένειας; 

Οι εισφορές υπολογίζονται επί του συνολικού καθαρού φορολογητέου εισοδήματος διαιρούμενου δια του αριθμού των μελών της οικογενειακής εκμετάλλευσης. Για παράδειγμα μια τετραμελής αγροτική οικογένεια που ασφαλίζεται στον ΟΓΑ αλλά δηλώνει εισόδημα μόνο ο πατέρας 10.000 ευρώ, θα καταβάλλεται την εισφορά που αντιστοιχεί στο εισόδημα, 176 ευρώ το μήνα, η οποία θα επιμερίζεται στα τέσσερα μέλη, δηλαδή 44 ευρώ το κάθε μέλος. 

Τρίτη 10 Ιανουαρίου 2017

Πώς το Ασφαλιστικό, βάζει «λουκέτο» στις ατομικές επιχειρήσεις !!!!

NO MONEY GREECE
Η κυβέρνηση με τον ασφαλιστικό Νόμο 4387/2016 και με βάση τις έως σήμερα διευκρινιστικές εγκύκλιους, προχωρεί στην αφαίμαξη του παραγόμενου εισοδήματος των ελεύθερων επαγγελματιών, αφού συνδυαστικά με τη φορολογία και την προκαταβολή φόρου υφαρπάζεται έως και το 60% με 70% των εισοδημάτων.
Αρκεί να δούμε αναλυτικά ένα απλό παράδειγμα για να διαπιστωθούν οι συνθήκες οικονομικής ασφυξίας που δημιουργούνται με το νέο τρόπο υπολογισμού των ασφαλιστικών εισφορών στους ήδη επιβεβαρημένους ελευθέρους επαγγελματίες, αυτοαπασχολούμενους, επιστήμονες κ.α. από την υπέρμετρη φορολόγηση.
Έστω ότι ένας ελεύθερος επαγγελματίας κόβει απόδειξη παροχής υπηρεσιών 100 ευρώ. Σύμφωνα με το νέο τρόπο υπολογισμού των ασφαλιστικών εισφορών θα πρέπει να αποδώσει το 26,95% (εισφορά 20% για κύρια ασφάλιση και 6,95% για υγεία και χωρίς να υπολογίζεται στο παράδειγμα μας 7% για την επικουρική ασφάλιση και 4% το εφάπαξ για ορισμένες περιπτώσεις επαγγελματιών), δηλαδή 100x26,95= 26,95 ευρώ. Από τα 100 δηλαδή θα του μείνουν περίπου 73 ευρώ. Στα 73 ευρώ με φορολογικό συντελεστή 22% (ισχύει για τα πρώτα 20000 ευρώ) θα πρέπει να καταβάλει φόρο 73x22%=16 ευρώ, δηλαδή του μένουν 57 ευρώ.
Αναμφισβήτητα και ο νέος φορολογικός-ασφαλιστικός νόμος αποτελεί «ταφόπλακα» για τους ελεύθερους επαγγελματίες και επιτηδευματίες.
Συνδυαστικά με την προκαταβολή φόρου που είναι 100% για τους ελεύθερους επαγγελματίες-επιτηδευματίες (η οποία όμως θα επιστραφεί το επόμενο έτος) θα πρέπει να καταβάλει αλλά 16 ευρώ. Δηλαδή από τα 100 ευρώ που εισέπραξε αρχικά θα του μείνουν μόλις 57-16=41 ευρώ. Χωρίς να υπολογίζονται και οι υπόλοιπες επιβαρύνσεις, όπως τέλος επιτηδεύματος, η εισφορά αλληλεγγύης (για εισοδήματα άνω 12000 ευρώ), έμμεση φορολογία κλπ, κατάργηση φοροαπαλλαγών κλπ.
Είναι ευρέως γνωστό ότι οι φόροι μειώνουν τα έσοδα και επιτείνουν την ύφεση. Αναμφισβήτητα και ο νέος φορολογικός-ασφαλιστικός νόμος αποτελεί «ταφόπλακα» για τους ελεύθερους επαγγελματίες και επιτηδευματίες. Βάζει ουσιαστικά «λουκέτο» σε κάθε ατομική επιχείρηση, οδηγώντας στη συρρίκνωση της πραγματικής οικονομίας, στην κατάρρευση των εσόδων του κράτους αλλά και σε κάθε προσπάθεια για την επανεκκίνηση της οικονομίας.

tweeter

Our Banner

ΚΑΛΩΣ ΗΛΘΑΤΕ

Καλώς ήλθατε-Welcome-welkom-mirë se vini- welkomma- ahlan wa sahlan- bari galoust- xos gelmissiniz -i bisimila - akwaba - ongi etorri - Шчыра запрашаем - swagata - amrehba sisswène - ani kié - dobro došli - degemer mad - добре дошъл - - benvinguts - bonavinuta - dobrodošli - vítejte - velkommen - welkom - bonvenon - tere tulemast -gabitê - vælkomin - tervetuloa - welkom - bienvenue - wolkom - binvignut - benvido -herzlich willkommen - eguahé porá - mikouabô - bienvéni - / brouha aba-a - aap ka swaagat hein - üdvözlöm - velkomin - nnoo / i biala - selamat datang -fáilte - benvenuto - - amrehva ysswène / l'aaslama - chum reap suor (formal) / suor sdei (casual) -murakaza neza - - nodé - bi xer hati - gnindi ton hap - gratus mihi venis - laipni lūdzam - benvegnûi - boyeyi bolamu - sveiki atvykę - welkum - wëllkom - dobredojde - tonga soa -selamat datang - swagatham - merħba -haere mai - miawezon -tavtai morilogtun (Тавтай морилогтун) - ne y waoongo - namaste - velkommen - benvenguts - khosh âmadid (formal) / khoshumadi (informal) -witaj (sing.) / witajcie (pl.) -bem-vindo - mishto-avilian tú - bine ai venit (sing.) / bine aţi venit (pl.) - добро пожаловать - afio mai, susu mai ma maliu mai - benènnidu / beni benìu - fàilte - dobrodošli - karibu - wauya (plural: mauya) - bhali karay aaya -aayuboovan - vitame vás / vitajte - dobrodošel (to a man) - zupinje z te videtite - bienvenido - karibu - välkommen - härzliche wöikomme -maligayang pagdating - maeva / manava - nal-varravu -rahim itegez - swagatham -ยินดีต้อนรับ - malo e lelei - hosgeldiniz - gazhasa oetiśkom - laskavo prosymo -khush amdeed - hush kelibsiz - chào mừng - bénvnou (bénvnowe) / wilicome -croeso -bel bonjou - dalal ak diam - ékouabô / ékabô

(Ιf you want, you can use our website translator)