Καλώς ήλθατε-Welcome-welkom-mirë se vini- welkomma- ahlan wa sahlan- bari galoust- xos gelmissiniz -i bisimila - akwaba - ongi etorri - Шчыра запрашаем - swagata - amrehba sisswène - ani kié - dobro došli - degemer mad - добре дошъл - kyo tzo pa eit - benvinguts - bonavinuta - dobrodošli - vítejte - velkommen - welkom - bonvenon - tere tulemast -gabitê - vælkomin - tervetuloa - welkom - bienvenue - wolkom - binvignut - benvido -herzlich willkommen - eguahé porá - mikouabô - bienvéni - baroukh haba / brouha aba-a - swaagat / aap ka swaagat hein - üdvözlöm - velkomin - nnoo / i biala - selamat datang -fáilte - benvenuto - yôkoso - amrehva ysswène / l'aaslama - chum reap suor (formal) / suor sdei (casual) -murakaza neza - 환영합니다 - nodé - bi xer hati - gnindi ton hap - gratus mihi venis - laipni lūdzam -

Παρασκευή 15 Μαρτίου 2013

Ο κ. Νικολόπουλος καλεί τον πρωθυπουργό να απαντήσει

Ο κ. Νικολόπουλος καλεί τον πρωθυπουργό να απαντήσει στα παρακάτω ερωτήματα:
1. Παραμένει ή όχι διορισμένος σύμβουλος του κ.Πρωθυπουργού, ο κ. Στ. Παπασταύρου, ο και επί σειρά ετών έμμισθος συνεργάτης του κ. Σ. Μιονί;
2. Εξακολουθεί να έχει γραφείο ο κ. Στ. Παπασταύρου εντός του Πρωθυπουργικού μεγάρου και να χειρίζεται υποθέσεις του κράτους, έχοντας πρόσβαση σε διαβαθμισμένα έγγραφα και σε άκρως απόρρητες πληροφορίες;
Να κατατεθεί το ΦΕΚ του διορισμού καθώς επίσης και η ανάκληση που έφερε την παύση του, εάν υπάρχει.
3. Ο κ. Στ. Παπασταύρου, προκειμένου να μπορεί έτσι να συμβουλεύει τον κ. Αντώνη Σαμαρά, γίνεται γνώστης και συναντιλήπτωρ κάθε σκέψης, απόφασης, νομοθετικής πρωτοβουλίας κλπ. του Έλληνα Πρωθυπουργού
Να κατατεθούν οι εξουσιοδοτήσεις που του έχουν δοθεί και η πρόσβαση που έχει σε διαβαθμισμένα κρατικά έγγραφα.
4. Έχουν ανοίξει οι επίμαχοι λογαριασμοί και αναζητήθηκαν οι δικαιούχοι, καθώς και οι πηγές κεφαλαίων που έφτιαξαν αυτόν τον «κουμπαρά» όπως τον ονόμασε ο κ. Σ. Μιονί και που τα συγκεντρωθέντα κεφάλαια του, διακινούνταν ανά την υφήλιο;
Εάν ναι, να κατατεθεί πίνακας με τα ονόματα των «πελατών», το ποσό της κατάθεσης και την τοποθέτηση του συνολικού ποσού.
5. Εάν δεν έχετε αυτές τις πληροφορίες, γιατί ακόμα δεν δώσατε παρόμοια εντολή; Θέλετε να καλύψετε μήπως κάποιες πολιτικές οικογένειες που με το τίμιο «ιδρώτα» και τις αποταμιεύσεις τους -«φασούλι το φασούλι»- γέμισαν τον «κουμπαρά» Μιονί-Παπασταύρου;
6. Πως απαντάτε στον κ. Σ.ι Μιονί στο ερώτημα που δημόσια ο ίδιος έθεσε, γιατί «τα φώτα της δημοσιότητας είναι πάνω του και όχι στην ΤράπεζαEFG του ομίλου Λάτση;
7. Είναι αλήθεια αυτό που δημοσιεύθηκε στον τύπο, πως«οι κύριοι Σ. Μιονί, Αγγ. Μεταξάς και Στ. Παπασταύρου αποτελούν τους τρείς βασικούς διαχειριστές» και ότι (παρά την πώληση) υπήρχε «ανεξάρτητη διαχείριση»;
Φαντάζομαι πως ο Υπουργός θα έχει ζητήσει κάθε σχετικό έγγραφο περί αυτού. Εάν όχι γιατί δεν το ζήτησε; Εάν ναι, να κατατεθεί στην Βουλή.
8. Είναι απορίας άξιο, γιατί αποκρύβει από το δεκάλογο απαντητικό έγγραφο του ο κ. Σ. Μιονί τους άλλους ζωτικούς μάρτυρες, όπως είναι:
Ο Άγγ. Μεταξάς (συνδιαχειριστής της CMA), o Κ. Λαναράς (υπάλληλος της HSPC Γενεύης και μετά τηςCMA και εκπρόσωπος εταιρίας real estate) και ο Στ. Παπασταύρου (συνδιαχειριστής της CMA και διευθυντής της CMA Multi Hedge Ltd, πριν από την κα Γουόνγκ, που ο ίδιος ο κ. Μιονί κατονομάζει).
9. Γιατί επίσης ο κ. Σ. Μιονί, παραλείπει ωστόσο να προσθέσει, ότι διευθυντής της CMA Multi Hedgeήταν, πριν από την Αμερικανίδα Κ. Γούονγκ, ο Έλληνας δικηγόρος Στ. Παπασταύρου και ότι νομικός σύμβουλος της Berkley, ήταν η CMA (με διευθύνοντα σύμβουλο τον κ. Μιονί και αναπληρωτή διευθύνοντα σύμβουλο τον κ. Στ. Παπασταύρου;
10. Πως αξιολόγησαν οι υπηρεσίες σας, αυτές τις ομολογημένες σχέσεις και σε ποιες ενέργειες έχουν προχωρήσει;
Να κατατεθεί η σχετική αλληλογραφία και οι σχετικές εντολές που έχουν δοθεί στις εμπλεκόμενες κρατικές υπηρεσίες.
11. Ο απλός Έλληνας πολίτης αναγνώστης του υπομνήματος, θέτει δυο ακόμη λογικά ερωτήματα,βάσει των αντιφάσεων του κ. Σ. Μιονί:
Α) Η CMA ήταν ή «ενδέχεται» να ήταν μεριδιούχος του CMA Multi Hedge των 369.000.000;
Β) Ο κ. Σ. Μιονί γιατί προτιμά, υπερασπιστικά, ηCMA να είναι μόνον «διαχειριστής» και όχι (και μεριδιούχος) του CMA Multi Hedge;
15. Πως απαντά στα παραπάνω ζητήματα ο κ. Στ. Στασινόπουλος Γραμματέας του ΣΔΟΕ;
16. Τι απαντάτε στις αποκαλύψεις της εφημερίδας«ΔΗΜΟΚΡΑΤΙΑ» που δημοσιεύει στο φύλλο της 28-01-2013, ότι πρωταγωνιστικό ρόλο στην ΜΗΜFinancial Research, είχαν ο Σ. Μιονί, ο Άγγ. Μεταξάς, ο Αλ. Ματαθίας (τεχνοκράτης της άμεσης εμπιστοσύνης των Σ. Μιονί και Αγγ. Μεταξάς και οικονομικός διευθυντής του CMA Βερμούδων) και οΣτ. Παπασταύρου; Ξεκάθαρα το ρεπορτάζ της εφημερίδος βροντοφωνάζει, πως «ουσιαστικά, η στελέχωση της ΜΗΜ Financial Research της Αθήνας (με την εξαίρεση του Σ.Μιονί), αποτελούσε ακριβές αντίγραφο της CMA Βερμούδων».
17. Τι σημαίνει για εσάς κ. Πρωθυπουργέ αυτή η αποκάλυψη;
18. Τη διασταύρωσαν αυτή την σημαντική πληροφορία οι υπηρεσίες σας;
Να κατατεθούν οι σχετικές αναφορές αλλά και οι οδηγίες σας καθώς και των πολιτικών προϊσταμένων τους.
19. Τι έχετε να πείτε για το πασιφανές μέγιστο άγχος, που διαχέεται σ' όλο το «δεκάλογο» απαντητικό έγγραφο του κ. Σ. Μιονί, για τον Στ. Παπασταύρου;
20. Γνωρίζοντας ότι ο στενός συνεργάτης του, ξέρει πολλά για τον παγκόσμιο ιστό της CMA στους φορολογικούς παραδείσους, ο κ. Σ. Μιονί γιατί δείχνει σαν να θέλει να τον «αθωώσει»;
21. Γιατί ενώ καταθέτοντας ότι «δεν ήταν διαχειριστής του αμοιβαίου κεφαλαίου», αλλά όπως γράφει ήταν «εξωτερικός δικηγόρος» και ότι «η σύμβαση εξωτερικής συνεργασίας όριζε ότι δεν είχε κανένα εκτελεστικό δικαίωμα εκπροσώπησης και δέσμευσης της εταιρίας». Επίσης όμως σημειώνει ότι, «για συγκεκριμένο διάστημα είχε τελέσει μη εκτελεστικό μέλος του διοικητικού συμβουλίου αμοιβαίων κεφαλαίων των οποίων η εταιρία ήταν επενδυτικός διαχειριστής»; Εσείς που δηλώνετε είσθε διακεκριμένοι οικονομολόγοι πιστεύετε πως εννοεί τη CMA Multi Hedge των 369.000.000;
22. Νομίζετε πως είναι ανάξιο της προσοχής σας το γεγονός, που καταγράφει, πως αναγνωρίζει ότι το όνομα του κ. Στ. Παπασταύρου «βρίσκεται στη λίστα Λαγκάρντ -ο κ. Σ. Μιονί γράφει και συνεχίζει-σε δικό μου εταιρικό λογαριασμό (Stabri Ltd), στον οποίον ενεργούσε για καθαρά προσωπικούς μου λόγους για κάποιο χρονικό διάστημα, ως πληρεξούσιος»;
23. Ποια εμπλοκή προδίδει το γεγονός, πως «το σύνολοτων χρημάτων του εν λόγω λογαριασμού,μεταφέρθηκε σε δικό του προσωπικό λογαριασμό»και πως ήταν σε άμεση γνώση εκείνοι, που τον χαρακτήριζαν το 2007, «συνδιαχειριστή».
24. Τι σας απάντησαν στα ανωτέρω κρίσιμα ερωτήματα κ. Πρωθυπουργέ, οι πολλές και καλές υπηρεσίες, που μεχρήματα των Ελλήνων φορολογούμενων, έχετε στην διάθεση σας και θα μπορούσατε με μία έγγραφη ή προφορική εντολή σας, να ζητήσετε να σας πληροφορήσουν τα δέοντα ώστε να ικανοποιήσουν καιτο δικαιολογημένο αίτημα των Ελλήνων, νααποδοθούν «τα του Καίσαρος τω Καίσαρι» καιτέλος για να προστατευθεί η πολιτική τιμή και υπόληψη του Έλληνα Πρωθυπουργού -δηλαδή η δική σας-, ο οποίος επιμένει να έχει κοντά του πρόσωπο, που ίσως να μην έχει διαπράξει τίποτα τομεμπτό και το αξιόποινο, αλλά που σήμερα διερευνάτε η συμμετοχή του, στη πολύκροτή υπόθεση της διαβόητης «Λίστας Λαγκάρντ» και οι φτωχοποιημένοι Έλληνες που εξαιτίας της δικής «οβιδδιακής» μεταβολής, ζητούν «η γυναίκα του Καίσαρα να είναι και να φαίνεται τίμια»;
Να κατατεθούν όλες εκείνες οι γραπτές εντολές του Πρωθυπουργού, προς τη Νομική του υπηρεσία, το Νομικό Συμβούλιο του Κράτους, το Γραμματέα του ΣΔΟΕ, την ΕΥΠ, τις Ανεξάρτητες Αρχές για τον έλεγχο μαύρου χρήματος κ.ο.κ., τον Υπουργό Οικονομικών, τα υπουργεία Εξωτερικών, Δικαιοσύνης, Προστασίας του Πολίτη, Επικρατείας, τον Εισαγγελέα του Αρείου Πάγου και τους Οικονομικούς Εισαγγελείς, με τις οποίες ζητά το «ξεσκόνισμα» και την σε βάθος έρευνα της πολύκροτης αυτής υπόθεσης. Μιας υπόθεσης- σκάνδαλο που πολύ καιρό τώρα -σωστά- την κρατά ψηλά η μαχητική, φιλελεύθερη και φιλοΣαμαρική εφημερίδα «ΔΗΜΟΚΡΑΤΙΑ» και ο ασυμβίβαστος δημοσιογράφος «πρύτανης» του ρεπορτάζ Σπ. Καρατζαφέρης.
Μία υπόθεση που όλο περιέργως τα ΜΜΕ της «πράσινης» μιντιακής διαπλοκής που αποκρύπτουν και σιωπούν.... οι λαλίστατοι διώκτες του Καραμανλή, οι «Αρχάγγελοι» της κάθαρσης, τώρα έγιναν... «κωφάλαλοι» και «ποιούν την νήσσαν»!!!
Επειδή ο λαός ζητά η απόδοση των ευθυνών στους υπαίτιους δεν πρέπει να αργήσει και δεν θα πρέπει να υπονομευτεί από όσους επιθυμούν διακαώς την συγκάλυψη των σκανδάλων.
Επειδή η διεξοδική δικαστική διερεύνηση της καταγγελόμενης υπόθεσης και η επέκταση ενδεχομένως της ποινικής δίωξης και σε άλλα πρόσωπα παρίσταται επιτακτική προκειμένου να αποκατασταθεί η εμπιστοσύνη του πολίτη στους θεσμούς και να εμπεδωθεί το συναίσθημα δικαιοσύνης και ευνομίας σας επανακαταθέτω μαζί την ΜΗ ΑΠΑΝΤΗΘΕΙΣΑ ΕΡΩΤΗΣΗ και ΑΚΕ με αρ. Πρωτ.3836/348/9-11-2012.
Κατόπιν των ανωτέρω ειδόντων το φώς της δημοσιότητας, τα οποία με τις παρούσες αναφορές μου, γίνονται πλέον γνωστά και σε σας και τα αρμόδια όργανα του κράτους τα οποία υπάγονται στον έλεγχο και την εποπτεία σαςκατά τον πλέον επίσημο τρόπο καλείστε:
1ον Να εξετάσετε το αληθές των δημοσιευμάτων της εφημερίδας «ΔΗΜΟΚΡΑΤΙΑ», υπογεγραμμένων υπό του συντάκτου αλλά και του κατά νόμον υπευθύνου αυτής, οι οποίοι τυγχάνουν πολίτες της χώρας αυτής όπως ορίζει το άρθρο 125 του κανονισμού της Βουλής. 2ον Να εξετάσετεεάν συντρέχει περίπτωση διάπραξης έκνομης ενέργειας, διαπραχθείσας εκ δόλου ή αμελείας, οιουδήποτε κρατικού οργάνου ή τρίτου προσώπου.
3ον Να προβείτε σε ανάλογες ενέργειες για αποκατάσταση τυχόν τροθείσας νομιμότητας, για την οποία εφεξής καθίστασθε τουλάχιστον πολιτικώς υπεύθυνος και υπό συνθήκες υπόλογος έναντι της Βουλής των Ελλήνων αλλά και της Ελληνικής Δικαιοσύνης.
Σας γνωρίζω τέλος ότι η εμμονή σας σε ανάλογη με προηγούμενες απαντήσεις σας, αντιμετώπιση των ανωτέρω αναφορών μου, θα θεωρηθεί εκ μέρους μου, τόσο για εσάς όσο και για τους αρμόδιους κρατικούς υπαλλήλους που σας υποβάλλουν αυτές, σύμφωνα με τις διατάξεις του ποινικού κώδικα περί απείθειας, παράβασης καθήκοντος, εάν δεν συντρέχουν και βαρύτερα ποινικά αδικήματα διαπραττόμενα συνεπεία εκ δόλου παραλήψεως τότε και θα διαβιβάζονται αρμοδίως στις εισαγγελικές αρχές της χώρας μας.
Επιπλέον είμαι υποχρεωμένος να σας θυμίσω πως ο πληρεξούσιος του λαού αντιλαμβανόμενος ως πρώτιστο καθήκον του την προάσπιση των δικαιωμάτων όλων των Ελλήνων Πολιτών παρεμβαίνει στο πλαίσιο αυτό, σε κάθε ζήτημα μείζονος εθνικού ή κοινωνικού συμφέροντος και δεν θα μπορούσε παρά να μείνει αδιάφορος επ΄ ουδενί απέναντι σε καταγγελίες ή και σε δημοσιεύματα που είδαν το φως της δημοσιότητας .
Έτσι λοιπόν εάν χρειαστεί θα κατατεθεί ενώπιον του κ. Εισαγγελέα του Αρείου Πάγου και μηνυτήρια αναφορά σχετικά με την διάπραξη σοβαρότατων αξιόποινων πράξεων, που έχουν καταγγελθεί διά του τύπου ή άλλων εγγράφων και θα ζητηθεί αφενός μεν η άμεση επείγουσα ποινική διερεύνηση του ζητήματος, προκειμένου να υποστούν οι ένοχοι (φυσικοί και ηθικοί αυτουργοί) την παραδειγματική τιμωρία για αξιόποινες πράξεις, που από την δικαστική έρευνα ήθελε να αποδειχθεί ότι διέπραξαν, αφετέρου δε, η εισαγωγή της υπόθεσης -κατ΄άρθρο 29 ΚΠοινΔ- στο Δικαστήριο Εφετών και τον ορισμό εφέτη Ανακριτή, προκειμένου η ιδιότυπη επικρατούσα σιωπή να αρχίσει να σπάει- αναφορικά με όλα τα συναφή ζητήματα για την επιβολή της νομιμότητας και την απαρχή μιας αναγκαίας και ουσιαστικής κάθαρσης στο δημόσιο βίο από πρόσωπα και νοοτροπίες που «λυμαίνονται» επί σειρά ετών το δημόσιο συμφέρον, αδιαφορώντας για τις επιζήμιες των –άλλοτε ανεύθυνων και άλλοτε ιδιοτελών- ενεργειών τους.
Ο ερωτών Βουλευτής
Νίκος Ι. Νικολόπουλος

ΣΤΟΝ ΑΕΡΑ Η ΚΙΝΗΤΙΚΟΤΗΤΑ ΚΑΙ Η ΔΙΑΘΕΣΙΜΟΤΗΤΑ!

Στον αέρα βρίσκεται πλέον η διαδικασία κινητικότητας και διαθεσιμότητας που επιχειρεί να προωθήσει το υπουργείο Διοικητικής Μεταρρύθμισης και Ηλεκτρονικής Διακυβέρνησης και η οποία αποτελεί προσωπικό στοίχημα του Αντώνη Μανιτάκη και κομβικό σημείο στην ατζέντα των διαπραγματεύσεων της κυβέρνησης με την τρόικα.
Αίτηση ακύρωσης κατέθεσε η Ενωση Αποφοίτων της Εθνικής Σχολής Δημόσιας Διοίκησης Αίτηση ακύρωσης κατέθεσε η Ενωση Αποφοίτων της Εθνικής Σχολής Δημόσιας Διοίκησης Στην πρώτη αίτηση ακύρωσης από υπάλληλο, που είχε προσληφθεί μέσω διαγωνισμού του ΑΣΕΠ και υπεβλήθη πριν από λίγες μέρες στο Συμβούλιο της Επικρατείας, έρχεται να προστεθεί και δεύτερη που κατατέθηκε στο Ανώτατο Ακυρωτικό Δικαστήριο της χώρας. Μόνο που αυτή δεν προέρχεται από μεμονωμένο υπάλληλο αλλά από την Ενωση Αποφοίτων της Εθνικής Σχολής Δημόσιας Διοίκησης και Αυτοδιοίκησης.
Τιμωρούν τα προσόντα
Οπως είχε πρώτη επισημάνει η «Ελευθεροτυπία», με την Υπουργική Απόφαση 559/8-1-13, που φέρει την υπογραφή του Αντώνη Μανιτάκη, οι πρώτοι που εισέρχονται σε καθεστώς κινητικότητας αρχικά, και ακόμη και σε διαθεσιμότητα έπειτα, είναι οι υπάλληλοι με υψηλά τυπικά προσόντα και όσοι διορίστηκαν μέσω διαγωνισμών του ΑΣΕΠ τα τελευταία χρόνια, όπως και οι απόφοιτοι της Εθνικής Σχολής Δημόσιας Διοίκησης.
Και αυτό γιατί η απόφαση του υπουργού προβλέπει ένα συγκεκριμένο σύστημα μοριοδότησης που «τιμωρεί» τα υψηλά προσόντα και εξασφαλίζει προστασία σε όσους έχουν περισσότερα χρόνια υπηρεσίας, ακόμη και αν υστερούν σημαντικά σε γνώσεις και δεξιότητες. Οπως καταδεικνύουν συγκεκριμένα παραδείγματα, στο απυρόβλητο τοποθετούνται οι παλαιότεροι υπάλληλοι, οι οποίοι δεν κινδυνεύουν με μετακίνηση από τα υπουργεία, ούτε και απειλούνται από τη διαθεσιμότητα. Αντίθετα, οι νέοι υπάλληλοι, όσοι διορίστηκαν αξιοκρατικά και όσοι φέρουν υψηλά προσόντα, ρίχνονται κυριολεκτικά στη βαθιά θάλασσα της κατά Μανιτάκη κινητικότητας, χωρίς να λαμβάνονται καν υπόψη οι σπουδές τους και οι δυνατότητές τους.
Οδηγεί στην απαξίωση
Η αίτηση ακυρώσεως της Ενωσης Αποφοίτων της Εθνικής Σχολής Δημόσιας Διοίκησης και Αυτοδιοίκησης περιλαμβάνει μια σειρά από σοβαρούς λόγους για τους οποίους ζητείται η ακύρωση της απόφασης. Ο κυριότερος από αυτούς είναι: υπέρβαση των ορίων της νομοθετικής εξουσιοδότησης όσον αφορά τη δυνατότητα αποκλεισμού «κριτηρίων για την κινητικότητα» που άπτονται των προσόντων, της καταλληλότητας και της οικογενειακής κατάστασης των υπαλλήλων.
Σε δήλωσή του στην «Ε», ο πρόεδρος της Ενωσης Αποφοίτων Εθνικής Σχολής Δημόσιας Διοίκησης, Τάσος Σαλτερής, αναφέρει: «Πρέπει να γίνει κατανοητό πως δεν διαφωνούμε με την κινητικότητα γενικώς. Το συγκεκριμένο σύστημα όμως όχι μόνο δεν αποβλέπει στην αποτελεσματικότερη λειτουργία της Διοίκησης, όχι μόνο αντίκειται σε κάθε αρχή διοίκησης ανθρώπινου δυναμικού, αλλά οδηγεί στην απαξίωση των υπαλλήλων που έχουν υψηλά προσόντα και διορίστηκαν αξιοκρατικά μέσω του ΑΣΕΠ και της Σχολής. Από την πρώτη στιγμή είχαμε προειδοποιήσει ότι η Ενωσή μας θα τεθεί επικεφαλής της δύναμης των στελεχών αυτών, που επίσης βλάπτει η συγκεκριμένη πολιτική.
»Κατανοούμε ότι το υπουργείο έρχεται σε δύσκολη θέση από την ιδεοληπτική εμμονή των δανειστών για τη μείωση του αριθμού των υπαλλήλων, εμμονή σαν αυτές που οδήγησαν σε πρωτοφανή ύφεση την ελληνική οικονομία και σε διάλυση την ελληνική κοινωνία, αφού δεν υπακούει σε κανένα πραγματικό επιστημονικό δεδομένο, αλλά οδηγεί σε ένα ελάχιστο κράτος, αδύναμο να προστατέψει το δημόσιο συμφέρον και τους πολίτες. Ομως αυτό δεν δίνει άλλοθι για υποβάθμιση και απομάκρυνση των στελεχών που έλαβαν μέρος στον πιο απαιτητικό διαγωνισμό και αποφοίτησαν από την παραγωγική σχολή του κράτους ακριβώς για να αλλάξουν τη Διοίκηση».

Γελοιογραφία

Ενσωματωμένη εικόνα 1

Καναδικό fund «ρίχνει» 1,5 δισ. ευρώ στην Εθνική-Eurobank

Καναδικό fund «ρίχνει» 1,5 δισ. ευρώ στην Εθνική-Eurobank
ΠΟΙΟΣ ΠΟΝΤΑΡΕΙ ΣΤΗΝ ΕΛΛΗΝΙΚΗ ΑΝΑΚΑΜΨΗ
Το ενδιαφέρον της καναδικής εταιρείας συμμετοχών Fairfax Holdings να συμμετάσχει στην αύξηση του μετοχικού κεφαλαίου της Εθνικής Τράπεζας, με 1,5 δισ. ευρώ, στο πλαίσιο της διαδικασίας ανακεφαλαιοποίησής της επιβεβαιώνει η Εθνική Τράπεζα.
Ειδικότερα, μετά από ερώτημα της Επιτροπής Κεφαλαιαγοράς αναφορικά με σημερινά δημοσιεύματα του ηλεκτρονικού τύπου, η Εθνική Τράπεζα ενημερώνει το επενδυτικό κοινό ότι στο πλαίσιο της υποχρέωσης για ανακεφαλαιοποίηση των ελληνικών συστημικών τραπεζών, εξετάζει εναλλακτικές δυνατότητες.

Το fund Fairfax Holdings, με ενεργητικό 37 δισ. δολαρίων ανήκει στον Καναδό Πρεμ Γουάτσα. Οπως αναφέρει η Εθνική Τράπεζα, μεταξύ άλλων, έχει εκδηλώσει ενδιαφέρον για συμμετοχή στην ανακεφαλαιοποίηση του διευρυμένου ομίλου της Εθνικής Τράπεζας με την Eurobank.
Η Fairfax Holdings ιδρύθηκε το 1985, έχει έδρα το Τορόντο του Καναδά και όπως επισημαίνεται στην ιστοσελίδα της έχει ως στόχο της συμμετοχή σε εταιρίες με σκοπό την επίτευξη υψηλών αποδόσεων και το χτίσιμο μακροχρόνιων σχέσεων.
Νωρίτερα σήμερα ο υπουργός οικονομικών Γιάννης Στουρνάρας σε δηλώσεις του ανέφερε ότι οι διαδικασίες αναδιάρθρωσης του ελληνικού τραπεζικού συστήματος ακολουθούν το υφιστάμενο νομικό πλαίσιο».
Επισημαίνεται ότι το τελευταίο χρονικό διάστημα πληθώρα σεναρίων έχουν δει το φως της δημοσιότητας σχετικά με το χρονοδιάγραμμα ανακεφαλαιοποιησης των ελληνικών τραπεζών, ενδεχόμενη παράταση των σχετικών προθεσμιών και επιπτώσεις που θα έχουν στις εξαγορές και συγχωνεύσεις που είναι σε εξέλιξη.

Τρίτη 12 Μαρτίου 2013

ΠΕΤΣΑΛΝΙΚΟΣ......

Τα 2.508.900 ευρώ ξόδεψε το 2012 το Ίδρυμα της Βουλής για τον Κοινοβουλευτισμό και τη Δημοκρατία. Από αυτά, 368.000 ευρώ δαπανήθηκαν για τους ξενώνες που θέλει να φτιάξει στο Γράμμο ο πρώην πρόεδρος της Βουλής, Φίλιππος Πετσάλνικος.
Ο απολογισμός και ο προϋπολογισμός του Ιδρύματος δόθηκαν την Παρασκευή στη δημοσιότητα και αυτό που προκαλεί εντύπωση είναι το ποσό που δαπανήθηκε για το Πάρκο Εθνικής Συμφιλίωσης στο Γράμμο. Το ίδιο που είχε προκαλέσει θύελλα αντιδράσεων στη Βουλή όταν ήρθε στη δημοσιότητα, επί προεδρίας του Φίλιππου Πετσάλνικου.

Επίσης, το 2012 δαπανήθηκαν 592.000 ευρώ για τις αμοιβές του προσωπικού του Ιδρύματος. Εντύπωση προκαλούν και τα έξοδα 130.000 ευρώ για «απρόβλεπτες δαπάνες». Το 2013, για τις... απρόβλεπτες δαπάνες προβλέπεται κονδύλι 95.000 ευρώ!

Ο προϋπολογισμός του Ιδρύματος για το 2013 είναι μειωμένος κατά 700.000 ευρώ και θα φτάσει το 1.856.000 ευρώ. Μάλλον πολλά για καιρό κρίσης...

Σημειώνεται πως τα ποσά που ξοδεύει το Ίδρυμα για τον Κοινοβουλευτισμό είναι επιπλέον του ετήσιου προϋπολογισμού της Βουλής.

MIA ΑΛΛΗ ΔΙΑΔΗΛΩΣΗ!!!

Η ΠΛΑΤΕΙΑ ΗΤΑΝ ΓΕΜΑΤΗ .. ΜΕ ΤΟ ΝΟΗΜΑ ΠΟΥ ΕΙΧΕ ΚΑΤΙ ΑΠΟ ΤΙΣ ΦΩΤΙΕΣ
 Από Ιωάννη Αθ. Μπαλτζώη

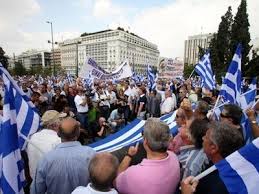
Η συγκέντρωση διαμαρτυρία των στρατιωτικών εν ενεργεία και ιδιαίτερα εν αποστρατεία, το Σάββατο 9 Μαρτίου 2013, στην πλατεία Κλαυθμώνος υπερέβη κάθε προσδοκία!! Σύμφωνα με μετριοπαθείς εκτιμήσεις οι συγκεντρωμένοι ξεπέρασαν τις 20.000, αριθμός ρεκόρ για μια κοινωνική ομάδα, που όχι μόνο δεν έχει εμπειρία σε τέτοια γεγονότα, αλλά είχε μέχρι τώρα αναστολές και
επιφυλάξεις. Η απαξίωση και η εξαθλίωση που τους επεφύλαξαν τα κυβερνητικά κόμματα (που κυβέρνησαν την χώρα τα τελευταία 40 χρόνια), που  τελικά είναι και υπεύθυνα για  την τραγική κατάσταση της πατρίδος, ανάγκασε την πιο πειθαρχημένη και υπάκουη  κοινωνική ομάδα της Ελλάδος, με την απαράμιλλη και συνεχή προσφορά  ζωής  και εργασίας προς την πατρίδα, τους ανθρώπους που είχαν χρέος και καθήκον να φυλλάτουν σε όλη τους την ζωή Θερμοπύλες, να κατέβει στους δρόμους. Να κατέβει στους δρόμους και να διαδηλώσει. Να εκφράσει την πικρία των, την απογοήτευσή των και την μεγάλη αγανάκτησή των  για την μοίρα που τους επεφύλαξαν. Μια συγκέντρωση και μια διαδήλωση πρωτόγνωρη, που δεν έμοιαζε με τις άλλες. Ναι μεν ακουγόταν «επαναστατικά»  τραγούδια  και συνθήματα από τα μεγάφωνα, αλλά   οι συγκεντρωμένοι με κοσμιότητα, ευπρέπεια και σοβαρότητα «συμμετείχαν» με άλλο τρόπο, όχι πάντως Ελληνικό, αλλά μάλλον με Γιαπωνέζικο. Άνθρωποι μεσαίας και μεγάλης ηλικίας, με άσπρα μαλλιά ή και καθόλου μαλλιά,  σε παρέες μεταξύ των, συμμαθητές, γνωστοί από τις Μονάδες και τους Σχηματισμούς, που υπηρέτησαν μαζί, άκουγαν και συζητούσαν, για αυτά  που ήλθαν, για αυτά που έρχονται. Αστυνομική επιτήρηση  στην ουσία δεν υπήρχε. Αστυνομία υπήρχε, αλλά στην άκρη, διακριτικά και χωρίς έργο. Τι να κάνουν άλλωστε σε τέτοια διαδήλωση; Άλλωστε «συμμετείχαν» κα αυτοί στην εκδήλωση, τουλάχιστον νοητικά, με την ψυχή τους.  Η πλατεία Κλαυθμώνος και Κοραή γεμάτες, μέχρι την Πανεπιστημίου. Η Σταδίου στο ύψος των δύο πλατειών γεμάτη κόσμο  και φυσικά κλειστή. Όποιο αυτοκίνητο εγκλωβιζόταν στους κάθετους προς την Σταδίου δρόμους, οι συγκεντρωμένοι άνοιγαν και αφήνοντας ένα διάδρομο μεταξύ των επέτρεπαν στο όχημα να διέλθει. Οι ομιλίες των προέδρων των Ενώσεων αποστράτων και άλλων φορέων, χωρίς την οξύτητα και τον φανατισμό άλλων εκδηλώσεων, αλλά με σοβαρότητα, με υπευθυνότητα και με στοιχεία, με λόγο καταγγελτικό αλλά όχι φανατικό (δεν χρειαζόταν βέβαια) παρουσίαζαν την κατάσταση και ζητούσαν από την Πολιτεία, το προφανές, δηλαδή το  δίκαιο στην αντιμετώπιση των στρατιωτικών, όπως με τις άλλες κοινωνικές ομάδες . Και μια έκκληση: Προσοχή στις Ένοπλες Δυνάμεις της χώρας, μην τις απαξιώνετε, γιατί οι κίνδυνοι είναι ορατοί πλέον. 
Και η πορεία, μια πορεία των στρατιωτικών προς την Πνύκα, την σύγχρονη Πνύκα, την Βουλή των Ελλήνων. Ήρεμα, αλλά αποφασιστικά, χωρίς εξαλλοσύνες  και ακρότητες , όπως έχουμε δει κάποιες φορές, αλλά με σωφροσύνη, σεμνά και ταπεινά  η κατάληξη στην Βουλή των Ελλήνων, όπου επιδόθηκε το Ψήφισμα ΟΛΩΝ των Οργανώσεων των αποστράτων στελεχών των Ενόπλων Δυνάμεων.  Ο ΑΝΣΚ (αντικειμενικός σκοπός) επετεύχθη. Το μήνυμα δόθηκε. Ηχηρό και  ισχυρό προς τους αποδέκτες πολιτικούς. Ως εδώ. Δεν πάει άλλο!! Ξεχάστε τους δεδομένους σας. Δεν υπάρχουν!! Ταξιδεύουν αλλού. Και θα το δείτε σε λίγο!! 
Η ΠΛΑΤΕΙΑ ΗΤΑΝ ΓΕΜΑΤΗ..ΜΕ ΤΟ ΝΟΗΜΑ ΠΟΥ ΕΙΧΕ ΚΑΤΙ ΑΠΟ ΤΙΣ ΦΩΤΙΕΣ... (Δ. Σαβόπουλος).
Βέβαια τα καθεστωτικά ΜΜΕ δεν έδειξαν τίποτα, ή μάλλον ελάχιστα, ίσα ίσα μια καταγραφή του γεγονότος. Ή δεν κατάλαβαν τι έγινε, ή εξυπηρετούν συμφέροντα. Και τα δύο είναι βαριά  και επιλήψιμα. Αναμενόμενο μάλιστα.
Το βίντεο που παρατίθεται είναι  ερασιτεχνικό και «παρουσιάζει» τα γεγονότα της πλατείας. Έχει αναρτηθεί στο διαδίκτυο:

Ποιες αποδείξεις δικαιολογούνται στην εφορία

Διευκρινίσεις σχετικά τις δαπάνες που οδηγούν σε μείωση του φόρου εισοδήματος και τις αποδείξεις που πρέπει να υποβάλλουν οι φορολογούμενοι με τη φετινή φορολογική τους δήλωση δίνει με εγκύκλιό του το υπουργείο Οικονομικών.

Η εγκύκλιος εστάλη σε όλες τις εφορίες ενόψει της υποβολής των φετινών φορολογικών δηλώσεων, διαδικασία που αναμένεται να ξεκινήσει από τον Απρίλιο.


Ειδικότερα στην εγκύκλιο του υπουργείου Οικονομικών διευκρινίζονται μεταξύ άλλων τα ακόλουθα: Με τη δήλωση φορολογίας εισοδήματος φυσικών προσώπων συνυποβάλλονται κατά περίπτωση τα εξής δικαιολογητικά από τα οποία αποδεικνύεται η πραγματοποίηση από το φορολογούμενο των δαπανών, τις οποίες αυτός επικαλείται για μείωση του φόρου που προκύπτει στο εισόδημα του. Αυτά είναι: ΔΑΠΑΝΗ ΕΝΟΙΚΙΟΥ Αποδείξεις που έχουν εκδοθεί από τον εκμισθωτή ή το νόμιμο εκπρόσωπό του. Αντί των οικείων αποδείξεων καταβολής ενοικίου, ο φορολογούμενος δικαιούται να υποβάλει υπεύθυνη δήλωση του ν. 1599/1986, από την οποία να προκύπτει το ποσό του ενοικίου που καταβλήθηκε από αυτόν για κύρια κατοικία του ιδίου και της οικογένειάς του, ως και τα στοιχεία των δικαιούχων στους οποίους το κατέβαλε και ο αριθμός του φορολογικού μητρώου των εκμισθωτών. Ποσοστό 10% της δαπάνης ενοικίου, η οποία δεν μπορεί να υπερβεί τα 1.000 ευρώ, μειώνει το συνολικό φόρο. Τα ίδια ισχύουν και για το μίσθωμα που καταβάλλει ο φορολογούμενος που μισθώνει κατοικίες για τις στεγαστικές ανάγκες των τέκνων του που σπουδάζουν σε πόλη που δεν έχουν ιδιόκτητη κατοικία. Η μείωση αυτή αναγνωρίζεται μόνο όταν ο φορολογούμενος αναγράφει στις οικείες ενδείξεις της ετήσιας αρχικής (εμπρόθεσμης ή εκπρόθεσμης) δήλωσης φόρου εισοδήματος τον ΑΦΜ του εκμισθωτή. Αν πρόκειται για εκμισθωτές που δεν κατοικούν ούτε διαμένουν στην Ελλάδα, μπορεί να αναγράφεται ο ΑΦΜ του πληρεξουσίου ή του νόμιμου εκπροσώπου τους. Για τους ανήλικους εκμισθωτές, που δεν έχουν ΑΦΜ, αναγράφεται ο ΑΦΜ του προσώπου που έχει την επιμέλεια του ανηλίκου.

Όσοι παίρνουν στεγαστικό επίδομα, ανεξάρτητα από το ύψος του, δεν δικαιούνται την έκπτωση αυτή. Ομοίως, δε δικαιούνται τη μείωση αυτή οι φορολογούμενοι, όταν οι ίδιοι ή οι σύζυγοί τους, ή τα τέκνα που τους βαρύνουν έχουν πλήρη κυριότητα ή κατοχή (επικαρπία, δικαίωμα οίκησης) εξολοκλήρου, σε οικία με επιφάνεια τουλάχιστον ίση με εκείνη της μισθωμένης κύριας κατοικίας, η οποία βρίσκεται στον ίδιο νομό με τη μισθωμένη. Το ίδιο ισχύει και όταν η πιο πάνω οικία ανήκει εξ αδιαιρέτου είτε στο φορολογούμενο και στη σύζυγό του είτε στο φορολογούμενο και στα τέκνα που τους βαρύνουν είτε στη σύζυγό του και στα τέκνα που τους βαρύνουν.

ΔΑΠΑΝΗ ΑΣΦΑΛΙΣΤΡΩΝ ΖΩΗΣ ΚΑΙ ΘΑΝΑΤΟΥ Για την απόδειξη της καταβολής του ποσού των ασφαλίστρων, με βάση τις οικείες ασφαλιστικές συμβάσεις, απαιτείται απόδειξη είσπραξης του ποσού των ασφαλίστρων ή σχετική βεβαίωση, από τις οποίες προκύπτει το είδος της ασφαλιστικής κάλυψης και το καθαρό καταβαλλόμενο ποσό των ασφαλίστρων, χωριστά από τυχόν οποιαδήποτε άλλη σχετική επιβάρυνση του ασφαλισμένου. Επίσης, τα στοιχεία του συμβαλλομένου και των ασφαλιζόμενων προσώπων, καθώς και ο αριθμός και η ημερομηνία της σχετικής σύμβασης.

Ποσοστό 10% της δαπάνης αυτής, η οποία δεν μπορεί να υπερβεί τα 1.200 Euro για άγαμο και τα 2.400 Euro για οικογένεια, μειώνει το συνολικό φόρο. Το ποσό της δαπάνης μειώνει το φόρο μόνο εφόσον έχει περιληφθεί στην αρχική δήλωση (εμπρόθεσμη ή εκπρόθεσμη).

ΔΑΠΑΝΗ ΔΙΔΑΚΤΡΩΝ Για την απόδειξη της καταβολής των διδάκτρων για ιδιαίτερα, κατ' οίκον, μαθήματα και για φροντιστήρια απαιτείται απόδειξη παροχής υπηρεσιών για το ποσό της αμοιβής, η οποία εκδίδεται σύμφωνα με τις διατάξεις του Κώδικα Βιβλίων και Στοιχείων (πλέον Κώδικας Φορολογικής Απεικόνισης Συναλλαγών), όπως αυτές ισχύουν κάθε φορά. Ποσοστό 10% της δαπάνης αυτής, η οποία δεν μπορεί να υπερβεί τα 1.000 ευρώ μειώνει το συνολικό φόρο.

Επιπλέον, για την απόδειξη καταβολής των δαπανών ασφαλίστρων ζωής ή θανάτου και διδάκτρων που καταβάλλει ο διαζευγμένος γονέας για τα τέκνα του που δεν βαρύνουν αυτόν, αλλά τον άλλο γονέα τους με τον οποίο συγκατοικούν, απαιτείται και υπεύθυνη δήλωση ότι τα τέκνα είναι προστατευόμενα του άλλου γονέα με βάση το άρθρο 7 του ΚΦΕ, καθώς και τα στοιχεία των τέκνων και του άλλου γονέα (ονοματεπώνυμο, πατρώνυμο, έτος γέννησης, διεύθυνση κατοικίας ΑΦΜ και ΔΟΥ).

ΔΑΠΑΝΗ ΑΣΦΑΛΙΣΤΙΚΩΝ ΕΙΣΦΟΡΩΝ Για την απόδειξη της καταβολής του ποσού των ασφαλιστικών εισφορών σε ταμεία ασφάλισης του υπόχρεου, απαιτείται η σχετική βεβαίωση ή απόδειξη του ασφαλιστικού φορέα από την οποία προκύπτει το ποσό των ασφαλιστικών εισφορών που η καταβολή τους είναι υποχρεωτική από το νόμο, καθώς και το ποσό των καταβαλλόμενων εισφορών στις περιπτώσεις προαιρετικής ασφάλισης σε ταμεία που έχουν συσταθεί με νόμο, χωριστά από τυχόν άλλα ποσά για εκπρόθεσμη κτλ.

Καταβολή των εισφορών.
Ποσοστό 10% της δαπάνης αυτής μειώνει το συνολικό φόρο. ΔΑΠΑΝΗ ΙΑΤΡΙΚΗΣ ΚΑΙ ΝΟΣΟΚΟΜΕΙΑΚΗΣ ΠΕΡΙΘΑΛΨΗΣ Έξοδα ιατρικής περίθαλψης Ως έξοδα ιατρικής περίθαλψης θεωρούνται οι αμοιβές που καταβάλλονται στην ημεδαπή και στην αλλοδαπή σε ιατρούς φυσικά πρόσωπα όλων των ειδικοτήτων για ιατρικές επισκέψεις και εξετάσεις, οι αμοιβές σε οδοντιάτρους για οδοντοθεραπεία, οδοντοπροσθετική και γναθοχειρουργική. Επίσης, περιλαμβάνονται οι δαπάνες για φυσιοθεραπεία, λουτροθεραπεία, λογοθεραπεία και για επισκέψεις σε ψυχολόγο. Στις παραπάνω δαπάνες δεν περιλαμβάνονται οι δαπάνες που γίνονται για τους ίδιους λόγους σε νοσοκομεία, κλινικές, ιατρικά κέντρα κλπ. καθώς και για δαπάνες διαρκούς κάλυψης ιατρικών αναγκών.

Για την απόδειξη της καταβολής απαιτείται διπλότυπη απόδειξη, η οποία εκδίδεται από τον ιατρό κατά την είσπραξη της αμοιβής σύμφωνα με τις σχετικές διατάξεις του ΚΒΣ (πλέον Κ.Φ.Α.Σ.), όπως ισχύουν κάθε φορά. Για την αναγνώριση της δαπάνης για λογοθεραπεία και για ψυχολόγο, εκτός από τη γνωμάτευση του γιατρού απαιτείται και βεβαίωση του γιατρού ότι έλαβε υπόψη του τα πορίσματα του ψυχολόγου ή λογοθεραπευτή για την παροχή των τελικών υπηρεσιών του. Έξοδα νοσοκομειακής περίθαλψης Ως έξοδα νοσοκομειακής περίθαλψης θεωρούνται οι πιο κάτω δαπάνες, για την απόδειξη της καταβολής των οποίων απαιτούνται τα εξής δικαιολογητικά: Α. Προκειμένου για νοσήλια σε ιδιωτικές κλινικές: α) Διπλότυπη απόδειξη της κλινικής, από την οποία να προκύπτει το ποσό της δαπάνης, για τη νοσηλεία του ασθενή. Για την έκδοση αυτής της απόδειξης εφαρμόζονται οι σχετικές διατάξεις του ΚΒΣ (πλέον Κ.Φ.Α.Σ.), όπως αυτές ισχύουν κάθε φορά.

β) Βεβαίωση του διευθυντή της κλινικής για το χρόνο νοσηλείας του ασθενή και το ποσό των εξόδων αυτής, αναλυτικά κατά είδος εξόδου.

B. Προκειμένου για νοσήλια σε κρατικά και λοιπά νοσηλευτικά ιδρύματα: α) Διπλότυπη απόδειξη είσπραξης του νοσηλευτικού ιδρύματος, από την οποία να προκύπτει το ποσό της δαπάνης, για τη νοσηλεία του ασθενή.

(β) Βεβαίωση του διευθυντή του νοσηλευτικού ιδρύματος, για το χρόνο νοσηλείας του ασθενή και το ποσό των εξόδων αυτής, αναλυτικά κατά είδος εξόδου.

Στις πιο πάνω υποπεριπτώσεις, όταν στην οικεία απόδειξη είσπραξης αναγράφεται ο χρόνος της νοσηλείας και αναλυτικά τα έξοδα της κατά είδος εξόδου, δεν απαιτείται η πιο πάνω ιδιαίτερη, βεβαίωση του διευθυντή του νοσηλευτικού ιδρύματος, νοσοκομείου ή κλινικής.

Γ .Έξοδα για την απασχόληση νοσοκόμου α) Βεβαίωση του θεράποντα ιατρού, με την οποία να βεβαιώνεται το είδος της νόσου από την οποία πάσχει ο ασθενής, η διάρκειά της, καθώς και η ανάγκη απασχόλησης νοσοκόμου, λόγω της σοβαρότητας της νόσου.

β) Απόδειξη είσπραξης της αμοιβής από το πρόσωπο που πρόσφερε υπηρεσίες ως νοσοκόμος, στην οποία πρέπει να αναφέρεται το ονοματεπώνυμό του, το όνομα του πατέρα του, ο αριθμός φορολογικού μητρώου ή ταυτότητας, η διεύθυνση της κατοικίας του και η χρονική διάρκεια παροχής των υπηρεσιών του, νόμιμα υπογραμμένη.

Δ. Έξοδα σε επιχειρήσεις περίθαλψης ηλικιωμένων και προσώπων που πάσχουν από κινητική αναπηρία, οι οποίες εδρεύουν στην Ελλάδα.

α) Διπλότυπη απόδειξη παροχής υπηρεσιών, η οποία εκδίδεται από τη επιχείρηση που εισπράττει την αμοιβή σύμφωνα με τις διατάξεις του ΚΒΣ (πλέον Κ.Φ.Α.Σ.), όπως αυτές ισχύουν κάθε φορά.

β) Βεβαίωση του διευθυντή ή του νόμιμου εκπροσώπου της επιχείρησης για τον ακριβή χρόνο της περίθαλψης του προσώπου που κατέβαλε ή για το οποίο καταβλήθηκε η δαπάνη, καθώς και το ποσό αυτής κατά κατηγορία δαπάνης.

Ε. Έξοδα αγοράς και τοποθέτησης οργάνων στο σώμα του ασθενή και αντικατάστασης μελών του σώματός του με τεχνητά.

Σε περίπτωση που η σχετική δαπάνη αποτελεί μέρος των εξόδων νοσοκομειακής περίθαλψης, απαιτούνται τα δικαιολογητικά που προαναφέρθηκαν στην πιο πάνω περίπτωση. Σε περίπτωση που ο ίδιος ο ασθενής προμηθεύεται τα όργανα ή τα τεχνητά μέλη από το ελεύθερο εμπόριο, απαιτείται απόδειξη λιανικής πώλησης. Η απόδειξη αυτή, η οποία εκδίδεται σύμφωνα με τις σχετικές διατάξεις του ΚΒΣ (πλέον Κ.Φ.Α.Σ.),, πρέπει να περιέχει, εκτός από τα στοιχεία που ορίζουν αυτές οι διατάξεις και το ονοματεπώνυμο του αγοραστή, καθώς και το είδος του πωλούμενου πράγματος.

Σε περίπτωση αγοράς γυαλιών όρασης ή φακών επαφής ή ακουστικών βαρηκοίας, εκτός από την απόδειξη που προβλέπει ο ΚΒΣ (πλέον Κ.Φ.Α.Σ.), απαιτείται και βεβαίωση γιατρού, η οποία παραμένει στο φάκελο του φορολογουμένου και ισχύει ως δικαιολογητικό αγοράς γυαλιών όρασης, φακών επαφής και ακουστικών βαρηκοίας (για μια πενταετία). ΣΤ. Ειδικές δαπάνες περίθαλψης ανάπηρων παιδιών.

α) Διπλότυπη απόδειξη είσπραξης, η οποία εκδίδεται σύμφωνα με τις διατάξεις του ΚΒΣ (πλέον Κ.Φ.Α.Σ.), όπως αυτές ισχύουν κάθε φορά.

β) Βεβαίωση του διευθυντή της σχολής ή του θεραπευτηρίου από την οποία να προκύπτει ότι το τέκνο του υπόχρεου πάσχει από ανίατο νόσημα ή είναι τυφλό ή κωφάλαλο ή έχει διανοητική καθυστέρηση, ο ακριβής χρόνος της φοίτησης ή της περίθαλψης, γενικά, του ανάπηρου τέκνου, για το οποίο καταβλήθηκε η αμοιβή, καθώς και το ποσό της, αναλυτικά, κατά κατηγορία δαπάνης.

γ) Στοιχεία, από τα οποία να αποδεικνύεται ότι τα τέκνα είναι άγαμα ή διαζευγμένα ή τελούν σε κατάσταση χηρείας και ότι το ετήσιο φορολογούμενο και απαλλασσόμενο εισόδημά τους δεν υπερβαίνει το ποσό των 6.000 ευρώ. Νοσήλια που καταβάλλονται στην αλλοδαπή ΔΑΠΑΝΗ ΔΩΡΕΩΝ Για την απόδειξη της καταβολής του ποσού των δωρεών ή χορηγιών, απαιτούνται τα ακόλουθα, κατά περίπτωση, δικαιολογητικά: Α) Προκειμένου για δωρεά ιατρικών μηχανημάτων και ασθενοφόρων αυτοκινήτων στα κρατικά και δημοτικά νοσηλευτικά ιδρύματα και νοσοκομεία Ν.Π.Ι.Δ. που επιχορηγούνται από τον Κρατικό Προϋπολογισμό: - Βεβαίωση του δωρεοδόχου ότι έγινε αποδεκτή η δωρεά.

- Αντίγραφο του πρωτοκόλλου παράδοσης - παραλαβής. - Σε περίπτωση αγοράς και άμεσης παράδοσης των δωρούμενων αντικειμένων, το νόμιμο στοιχείο που προβλέπεται από τον ΚΒΣ (πλέον Κ.Φ.Α.Σ.), από το οποίο προκύπτει η αξία τους.

Σε περίπτωση που ο δωρητής κατείχε από πριν τα δωρηθέντα αντικείμενα, η αξία τους προσδιορίζεται από τον προϊστάμενο της αρμόδιας ΔΟΥ.

Β) Προκειμένου για δωρεά χρηματικών ποσών στο Δημόσιο τους Ο.Τ.Α., το Εθνικό Ταμείο Κοινωνικής Συνοχής, τους Ιερούς ναούς, τις ιερές μονές του Αγίου Όρους, το Οικουμενικό Πατριαρχείο Κωνσταντινουπόλεως, τα Πατριαρχεία Αλεξανδρείας και Ιεροσολύμων, την Ιερά Μονή Σινά, την Ορθόδοξη Εκκλησία της Αλβανίας, τα Ανώτατα Εκπαιδευτικά Ιδρύματα, τα κρατικά και δημοτικά νοσηλευτικά ιδρύματα και νοσοκομεία Ν.Π.Ι.Δ. που επιχορηγούνται από τον Κρατικό Προϋπολογισμό και το Ταμείο Αρχαιολογικών Πόρων: - Διπλότυπη απόδειξη ή γραμμάτιο είσπραξης του ποσού της δωρεάς ή χορηγίας, η οποία εκδίδεται από το νόμιμο εκπρόσωπο του δωρεοδόχου.

- Βεβαίωση ή αντίγραφο της οικείας πράξης του νόμιμου εκπροσώπου του δωρεοδόχου από την οποία να προκύπτει η αποδοχή της δωρεάς και η καταχώρηση του ποσού αυτής στα επίσημα βιβλία του δωρεοδόχου.

Σε περίπτωση δωρεάς χρηματικών ποσών με όρο, βεβαίωση του νόμιμου εκπροσώπου του δωρεοδόχου από την οποία να προκύπτει το ύψος του καθαρού προϊόντος που περιέρχεται στο δωρεοδόχο.

Γ) Προκειμένου για δωρεά χρηματικών ποσών στα κοινωφελή ιδρύματα, τα σωματεία μη κερδοσκοπικού χαρακτήρα με υπηρεσίες εκπαίδευσης, τα Ν.Π.Δ.Δ., τα Ν.Π.Ι.Δ.

με κοινωφελείς σκοπούς κλπ, και χορηγίες στα μη κερδοσκοπικού χαρακτήρα Ν.Π.Ι.Δ. με σκοπούς πολιτιστικούς: - Διπλότυπη απόδειξη ή γραμμάτιο είσπραξης του ποσού της δωρεάς ή χορηγίας, η οποία εκδίδεται από το νόμιμο εκπρόσωπο του δωρεοδόχου.

- Βεβαίωση ή αντίγραφο της οικείας πράξης του νόμιμου εκπροσώπου του δωρεοδόχου από την οποία να προκύπτει η αποδοχή της δωρεάς και η καταχώρηση του ποσού αυτής στα επίσημα βιβλία του δωρεοδόχου.

Όταν τα ποσά των ανωτέρω δωρεών ή χορηγιών, με εξαίρεση τις δωρεές που καταβάλλονται στους δωρεοδόχους της περ. Β', υπερβαίνουν τα 300 ευρώ ετησίως, κατατίθενται σε ειδικό λογαριασμό του δωρεοδόχου ή του αποδέκτη της χορηγίας, που έχει ανοιχθεί σε τράπεζα ή στο Ταμείο Παρακαταθηκών και Δανείων, και εκτός των παραπάνω δικαιολογητικών, απαιτείται και το οικείο γραμμάτιο είσπραξης της Τράπεζας ή του Ταμείου Παρακαταθηκών και Δανείων, στο οποίο πρέπει να αναγράφονται τα στοιχεία που αναφέρονται στις διατάξεις του άρθρου 9 του ν. 2238/1994.

Αν το πρωτότυπο έχει δοθεί στο δωρεοδόχο για την είσπραξη του ποσού που δωρήθηκε, υποβάλλεται αντίγραφο του γραμματίου, κυρωμένο από το Ταμείο Παρακαταθηκών και Δανείων ή την Τράπεζα, από την οποία εκδόθηκε.

Για τα χρηματικά ποσά που καταβάλατε για πολιτιστικές χορηγίες του ν.3525/2007 στο Δημόσιο, ΟΤΑ, Ν.Π.Δ.Δ., Ν.Π.Ι.Δ. μη κερδοσκοπικού χαρακτήρα και στις αστικές μη κερδοσκοπικές εταιρίες του άρθρου 741 Α.Κ. που επιδιώκουν σκοπούς πολιτιστικούς, απαιτείται επικυρωμένο αντίγραφο της απόφασης του Υπουργού Πολιτισμού με την οποία χαρακτηρίζεται η χορηγία ως πολιτιστική, τα πρωτότυπα αποδεικτικά καταβολής των ποσών εάν η χορηγία είναι χρηματικό ποσό και την Υπουργική Απόφαση για την εκτίμηση της αξίας της χορηγίας εάν αυτή έγινε σε είδος ή άυλα αγαθά ή υπηρεσίες, καθώς και το αποδεικτικό παράδοσης και παραλαβής της χορηγίας. Για την απόδειξη της καταβολής των δωρεών χρηματικών ποσών υπέρ κρατικών φορέων και παρεμφερών κοινωφελών νομικών προσώπων (οργανισμών, ιδρυμάτων, κ.λπ. ), εγκατεστημένων σε άλλα κράτη μέλη της Ευρωπαϊκής Ένωσης και σε χώρες του Ευρωπαϊκού Οικονομικού Χώρου (ΕΟΧ) / Ευρωπαϊκής Ζώνης Ελεύθερων Συναλλαγών (ΕΖΕΣ), τα δικαιολογητικά που απαιτούνται είναι αυτά που ορίζονται στο Κεφάλαιο ΣΤ του άρθρου 6 της 1017701/306/Α0012/ΠΟΛ.1040/19.2.2001 (ΦΕΚ 232 Β') απόφασης του Υπουργού Οικονομικών. Εάν από τα δικαιολογητικά αυτά δεν προκύπτει ο μη κερδοσκοπικός και κοινωφελής χαρακτήρας των προσώπων αυτών, απαιτείται βεβαίωση αυτών, στην οποία θα αναγράφεται ότι είναι νομικά πρόσωπα μη κερδοσκοπικού χαρακτήρα που επιδιώκουν κοινωφελή σκοπό. Όλα τα ανωτέρω δικαιολογητικά πρέπει να είναι μεταφρασμένα νόμιμα.

Ποσοστό 10% αυτών των δαπανών μειώνει το φόρο. Η μείωση αυτή γίνεται εφόσον τα ποσά των δωρεών και χορηγιών υπερβαίνουν συνολικά τα 100 ευρώ.

Το συνολικό ποσό των δωρεών και χορηγιών επί του οποίου υπολογίζεται η μείωση δεν μπορεί να υπερβαίνει ποσοστό 10% του συνολικού εισοδήματος.

ΔΑΠΑΝΗ ΤΟΚΩΝ Για την απόδειξη της καταβολής των τόκων, απαιτείται, προκειμένου για: α) Στεγαστικά δάνεια, σχετική βεβαίωση της Τράπεζας ή του Ταμείου Παρακαταθηκών και Δανείων ή του Ταχυδρομικού Ταμιευτηρίου ή άλλου πιστωτικού οργανισμού, από την οποία να προκύπτει ότι πρόκειται για στεγαστικό δάνειο για απόκτηση πρώτης κατοικίας (αγορά ή ανέγερση ή αποπεράτωση), ότι έχει εγγραφεί υποθήκη ή προσημείωση σε ακίνητο του φορολογουμένου ή του άλλου συζύγου ή των τέκνων τους που τους βαρύνουν, το ποσό μόνο των δεδουλευμένων συμβατικών τόκων (ληξιπρόθεσμων και απαιτητών) που όφειλε και κατέβαλε αυτός μέσα στο έτος 2012, καθώς και το έτος σύναψης του δανείου.

β) Νέα δάνεια που λαμβάνονται για εξόφληση παλιών στεγαστικών δανείων που είχαν ληφθεί για αγορά πρώτης κατοικίας, βεβαίωση της Τράπεζας ή γενικά του φορέα που χορήγησε το νέο δάνειο, από την οποία να προκύπτει ότι πρόκειται για νέο δάνειο για εξόφληση παλιού στεγαστικού δανείου, που είχε ληφθεί για αγορά πρώτης κατοικίας με υποθήκη ή προσημείωση σε ακίνητο του φορολογουμένου ή του άλλου συζύγου ή των τέκνων τους που τους βάρυναν, το ανεξόφλητο ποσό του παλιού δανείου και ο χρόνος λήξης του, ότι οι δεδουλευμένοι τόκοι που καταβλήθηκαν το έτος 2012 αφορούν το τμήμα του νέου δανείου που καταβλήθηκε για εξόφληση του υπόλοιπου ποσού του παλιού δανείου που δεν είχε εξοφληθεί μέχρι τη σύναψη του νέου δανείου, καθώς και ότι έχει εγγραφεί και για το νέο δάνειο υποθήκη ή προσημείωση σε ακίνητο του φορολογουμένου ή του άλλου συζύγου ή των τέκνων τους που τους βαρύνουν.

γ) Στεγαστικά δάνεια για απόκτηση πρώτης κατοικίας που χορηγούνται από ασφαλιστικές επιχειρήσεις στους υπαλλήλους τους, βεβαίωση αυτών που να περιλαμβάνει τα στοιχεία που αναφέρονται στην προηγούμενη περίπτωση α'.

δ) Προκαταβολές που έχουν χορηγηθεί από τα Ταμεία Αλληλοβοηθείας Στρατού, Ναυτικού και Αεροπορίας, σχετική βεβαίωση αυτών, από την οποία να προκύπτει ότι ο φορολογούμενος είναι βοηθηματούχος του αντίστοιχου Ταμείου, ότι η προκαταβολή χορηγήθηκε σ' αυτόν με βάση τις διατάξεις του άρθρου 18 του ν.δ. 398/1974 (Φ.Ε.Κ. 116 Α') για απόκτηση πρώτης κατοικίας, το ποσό των τόκων, καθώς και ότι οι τόκοι αυτοί είναι δεδουλευμένοι και καταβλήθηκαν μέσα στο έτος 2012.

ε) Δάνεια που έχουν χορηγηθεί από τράπεζες, το Ταμείο Παρακαταθηκών και Δανείων, τα Ταχυδρομικά Ταμιευτήρια και λοιπούς πιστωτικούς οργανισμούς στο φορολογούμενο για αναστήλωση, επισκευή, συντήρηση ή εξωραϊσμό διατηρητέων κτισμάτων, καθώς και κτισμάτων που βρίσκονται σε περιοχές χαρακτηριζόμενες ως παραδοσιακά τμήματα πόλεων ή ως παραδοσιακοί οικισμοί, βεβαίωση αυτών που να περιλαμβάνει το ποσό των δεδουλευμένων τόκων που καταβλήθηκαν μέσα στο έτος 2012, καθώς και επικυρωμένο αντίγραφο της οικείας απόφασης για χαρακτηρισμό των κτισμάτων ως διατηρητέων ή σημείωση για την κανονιστική πράξη με την οποία χαρακτηρίσθηκε η περιοχή, που βρίσκονται τα κτίσματα, ως παραδοσιακό τμήμα πόλεως ή ως παραδοσιακός οικισμός.

Στις πιο πάνω περιπτώσεις αν, εκτός από τους τόκους που είναι δεδουλευμένοι, καταβλήθηκαν τόκοι υπερημερίας, τα ποσά αυτών των τόκων πρέπει να αναφέρονται χωριστά στην οικεία βεβαίωση, δεδομένου ότι τα ποσά αυτά δεν εκπίπτουν από το φορολογητέο εισόδημα. Στη βεβαίωση καταβολής των τόκων στεγαστικών δανείων για απόκτηση πρώτης κατοικίας, θα αναγράφεται η συνολική επιφάνεια της κατοικίας, που αποκτιέται, σε τετραγωνικά μέτρα, καθώς και το ποσό του δανείου. Εάν το δάνειο έχουν λάβει οι σύζυγοι από κοινού, στη βεβαίωση του καθενός θα αναγράφεται το ποσό του δανείου που του αναλογεί.

ΔΑΠΑΝΗ ΕΝΕΡΓΕΙΑΚΗΣ ΑΝΑΒΑΘΜΙΣΗΣ ΑΚΙΝΗΤΟΥ Για την απόδειξη της δαπάνης για επεμβάσεις ενεργειακής αναβάθμισης ακινήτου που εντάσσονται σε έργα του επιχειρησιακού προγράμματος «Περιβάλλον - Αειφόρος Ανάπτυξη» στο πλαίσιο του Εθνικού Στρατηγικού Πλαισίου Αναφοράς (ΕΣΠΑ), σύμφωνα με τις διατάξεις του ν.3614/2007 ή και για επεμβάσεις ενεργειακής αναβάθμισης ακινήτου που θα προκύψουν μετά από ενεργειακή επιθεώρηση, σύμφωνα με τις διατάξεις του ν.3661/2008 και τις κανονιστικές πράξεις που εκδίδονται κατ' εξουσιοδότησή του, απαιτούνται τα νόμιμα δικαιολογητικά, που εκδίδονται σύμφωνα με τις διατάξεις του ΚΒΣ (πλέον Κ.Φ.Α.Σ.). Οι δαπάνες αυτές αφορούν στα ακόλουθα: α) την αντικατάσταση του λέβητα πετρελαίου για την εγκατάσταση τηλεθέρμανσης ή για νέα εγκατάσταση τηλεθέρμανσης ή συστήματος που κάνει χρήση ανανεώσιμων πηγών ενέργειας, καθώς και για παρεμβάσεις στο υφιστάμενο σύστημα που αφορούν σε σύστημα αντιστάθμισης στον καυστήρα/λέβητα σε συνδυασμό με αυτονομία θέρμανσης και μόνωση σωληνώσεων.

β) την αλλαγή εγκατάστασης κεντρικού κλιματισμού χρήσης καυσίμου από πετρέλαιο σε φυσικό αέριο ή για νέα εγκατάσταση φυσικού αερίου.

γ) την αγορά και εγκατάσταση ηλιακών συλλεκτών και για την εγκατάσταση κεντρικού κλιματισμού με χρήση ηλιακής ενέργειας.

δ) την αγορά και εγκατάσταση αποκεντρωμένων συστημάτων παραγωγής ηλεκτρικής ενέργειας που βασίζονται σε Ανανεώσιμες Πηγές Ενέργειας (φωτοβολταϊκά, μικρές ανεμογεννήτριες) και συμπαραγωγής ηλεκτρισμού και ψύξης - θέρμανσης με χρήση φυσικού αερίου ή ανανεώσιμων πηγών.

ε) τη θερμομόνωση σε υφιστάμενα κτήρια με τοποθέτηση διπλών θερμομονωτικών υαλοπινάκων και θερμομονωτικών πλαισίων/κουφωμάτων (συμπεριλαμβάνονται εξωτερικά καλύμματα, παντζούρια και ρολά) και τοποθέτηση θερμομόνωσης στο κέλυφος ή/και στην οροφή (δώμα ή στέγη).

στ) τη δαπάνη για τη διενέργεια ενεργειακής επιθεώρησης από αρμόδιο επιθεωρητή. Ποσοστό 10% της δαπάνης για ενεργειακή αναβάθμιση ακινήτου αφαιρείται από το φόρο και το ποσό της δαπάνης επί της οποίας υπολογίζεται η μείωση δε μπορεί να υπερβεί τις 3.000 ευρώ.

- Σε ότι αφορά τις δαπάνες που συνδέονται με τη χορήγηση του αφορολόγητου ποσού της φορολογικής κλίμακας ισχύουν τα ακόλουθα: Οι δαπάνες που πραγματοποιούνται στην Ελλάδα για την αγορά και λήψη υπηρεσιών, εφόσον προσκομιστούν τα νόμιμα στοιχεία όπως ορίζονται από τις διατάξεις του Κ.Β.Σ (πλέον Κ.Φ.Α.Σ.). Στις δαπάνες αυτές περιλαμβάνονται και τα ειδικά στοιχεία που εκδίδουν οι επιχειρήσεις λόγω των συγκεκριμένων υπηρεσιών που παρέχουν (π.χ. αποδείξεις των Ε.Λ.Τ.Α., εταιρειών Courier, πινακίδια χρηματιστηριακών εταιρειών για την αμοιβή των παρεχόμενων υπηρεσιών μόνο κλπ), όπως και οι πάσης φύσεως δαπάνες αγοράς υλικών και παροχής υπηρεσιών των κοινόχρηστων χώρων εκτός από τις δαπάνες εξόφλησης των λογαριασμών ύδρευσης, αποχέτευσης και ηλεκτροδότησης αυτών μετά τον επιμερισμό τους στους ενοίκους ή στους ιδιοκτήτες των οριζόντιων ιδιοκτησιών.

Επίσης, περιλαμβάνεται και η δαπάνη για παροχή υπηρεσιών από συμβολαιογράφο για σύνταξη συμβολαίου απόκτησης ακινήτου, εφόσον βέβαια η δαπάνη αυτή δεν εμπίπτει στις αντικειμενικές δαπάνες του άρθρου 17 του ΚΦΕ (π.χ. γονική παροχή ή δωρεά).

Όταν στις περιπτώσεις αυτές η αμοιβή του συμβολαιογράφου αναγράφεται στο συμβόλαιο, τότε για την απόδειξη της πραγματοποίησης αυτής της δαπάνης επισυνάπτονται από τον φορολογούμενο φωτοτυπίες των σελίδων του συμβολαίου από τις οποίες προκύπτει η δαπάνη.

ΕΠΙΣΗΜΑΙΝΕΤΑΙ ότι, δεν λαμβάνονται υπόψη οι δαπάνες για απόκτηση περιουσιακών στοιχείων, οι δαπάνες για ύδρευση, αποχέτευση, ηλεκτρισμό, τηλεπικοινωνίες γενικά, για εισιτήρια σε κάθε είδους μεταφορικό μέσο και όσες δαπάνες με βάση άλλες φορολογικές διατάξεις λαμβάνονται υπόψη για φορολογικές ελαφρύνσεις.

Συγκεκριμένα δεν λαμβάνονται υπόψη: α) οι δαπάνες για αγορά ή χρηματοδοτική μίσθωση ακινήτου, πλοίων αναψυχής, αυτοκινήτων, δίτροχων κλπ. οχημάτων, για ανέγερση ακινήτου, για τοκοχρεωλυτική απόσβεση δανείων ή πιστώσεων κλπ.

β) οι δαπάνες για ασφάλιση ζωής ή θανάτου, οι εισφορές που καταβάλλονται στα ταμεία ασφάλισης του φορολογούμενου, οι τόκοι στεγαστικών δανείων για πρώτη κατοικία, τα έξοδα ιατρικής περίθαλψης κλπ.

γ) οι δαπάνες για ενοίκιο κύριας κατοικίας, για παράδοση κατ' οίκον μαθημάτων ή για φροντιστήρια, για τόκους στεγαστικών δανείων για απόκτηση πρώτης κατοικίας, κλπ.

δ) οι δαπάνες για ασφάλιστρα πυρκαγιάς ή άλλων κινδύνων, για δικαστικές δαπάνες και για αμοιβή δικηγόρων για δίκες μισθωτικών διαφορών μεταξύ ιδιοκτητών και διαχειριστών ιδιοκτησίας κατ' ορόφους οι οποίες εκπίπτουν από το ακαθάριστο εισόδημα των ακινήτων.

Επίσης, δε λαμβάνεται υπόψη το κόστος αγοράς κρατικών λαχείων, τα ποσά που καταβάλλονται για τη συμμετοχή σε τυχερά παιχνίδια (πχ. ΚΙΝΟ, ΣΤΟΙΧΗΜΑ, κλπ) και η δαπάνη εισόδου σε ΚΑΖΙΝΟ, καθόσον στις πιο πάνω περιπτώσεις δεν πραγματοποιείται αγορά αγαθών ή παροχή υπηρεσιών όπως επιβάλλει ο νόμος, αλλά οι εν λόγω δαπάνες αφορούν το κόστος ή την προϋπόθεση συμμετοχής σε τυχερά παιχνίδια.

Από το ποσό των ανωτέρω δαπανών, εξαιρούνται τα ποσά των δαπανών που συλλέχθηκαν μέσω της «Κάρτας Αποδείξεων». Το ποσό των αποδείξεων δαπανών που απαιτείται να προσκομιστούν ορίζεται σε ποσοστό 25% του ατομικού εισοδήματος του φορολογούμενου, του δηλούμενου και φορολογούμενου, σύμφωνα με τις γενικές διατάξεις και για ποσό εισοδήματος μέχρι 60.000 Euro.

Χαμογελαστε γιατι...χανόμαστε


tweeter

Our Banner

ΚΑΛΩΣ ΗΛΘΑΤΕ

Καλώς ήλθατε-Welcome-welkom-mirë se vini- welkomma- ahlan wa sahlan- bari galoust- xos gelmissiniz -i bisimila - akwaba - ongi etorri - Шчыра запрашаем - swagata - amrehba sisswène - ani kié - dobro došli - degemer mad - добре дошъл - - benvinguts - bonavinuta - dobrodošli - vítejte - velkommen - welkom - bonvenon - tere tulemast -gabitê - vælkomin - tervetuloa - welkom - bienvenue - wolkom - binvignut - benvido -herzlich willkommen - eguahé porá - mikouabô - bienvéni - / brouha aba-a - aap ka swaagat hein - üdvözlöm - velkomin - nnoo / i biala - selamat datang -fáilte - benvenuto - - amrehva ysswène / l'aaslama - chum reap suor (formal) / suor sdei (casual) -murakaza neza - - nodé - bi xer hati - gnindi ton hap - gratus mihi venis - laipni lūdzam - benvegnûi - boyeyi bolamu - sveiki atvykę - welkum - wëllkom - dobredojde - tonga soa -selamat datang - swagatham - merħba -haere mai - miawezon -tavtai morilogtun (Тавтай морилогтун) - ne y waoongo - namaste - velkommen - benvenguts - khosh âmadid (formal) / khoshumadi (informal) -witaj (sing.) / witajcie (pl.) -bem-vindo - mishto-avilian tú - bine ai venit (sing.) / bine aţi venit (pl.) - добро пожаловать - afio mai, susu mai ma maliu mai - benènnidu / beni benìu - fàilte - dobrodošli - karibu - wauya (plural: mauya) - bhali karay aaya -aayuboovan - vitame vás / vitajte - dobrodošel (to a man) - zupinje z te videtite - bienvenido - karibu - välkommen - härzliche wöikomme -maligayang pagdating - maeva / manava - nal-varravu -rahim itegez - swagatham -ยินดีต้อนรับ - malo e lelei - hosgeldiniz - gazhasa oetiśkom - laskavo prosymo -khush amdeed - hush kelibsiz - chào mừng - bénvnou (bénvnowe) / wilicome -croeso -bel bonjou - dalal ak diam - ékouabô / ékabô

(Ιf you want, you can use our website translator)