Καλώς ήλθατε-Welcome-welkom-mirë se vini- welkomma- ahlan wa sahlan- bari galoust- xos gelmissiniz -i bisimila - akwaba - ongi etorri - Шчыра запрашаем - swagata - amrehba sisswène - ani kié - dobro došli - degemer mad - добре дошъл - kyo tzo pa eit - benvinguts - bonavinuta - dobrodošli - vítejte - velkommen - welkom - bonvenon - tere tulemast -gabitê - vælkomin - tervetuloa - welkom - bienvenue - wolkom - binvignut - benvido -herzlich willkommen - eguahé porá - mikouabô - bienvéni - baroukh haba / brouha aba-a - swaagat / aap ka swaagat hein - üdvözlöm - velkomin - nnoo / i biala - selamat datang -fáilte - benvenuto - yôkoso - amrehva ysswène / l'aaslama - chum reap suor (formal) / suor sdei (casual) -murakaza neza - 환영합니다 - nodé - bi xer hati - gnindi ton hap - gratus mihi venis - laipni lūdzam -

Τετάρτη 8 Φεβρουαρίου 2017

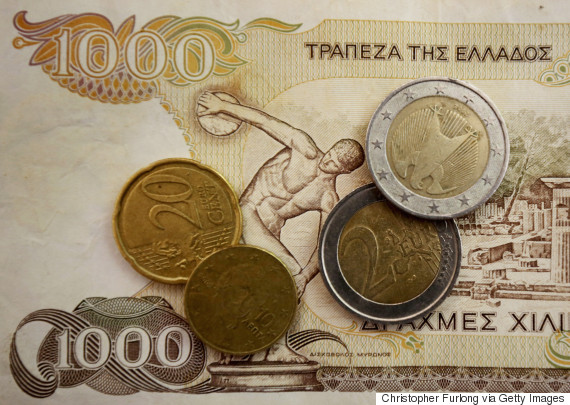
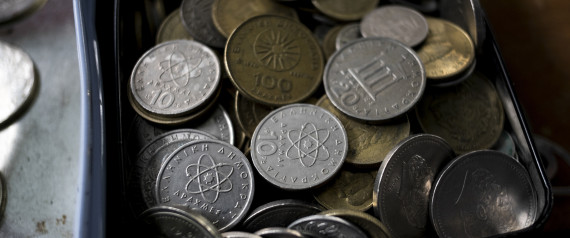
Oι επιπτώσεις μιας επιστροφής στη δραχμή

DRACHMA
Oι επιπτώσεις που τυχόν θα έχει ένα εθνικό νόμισμα, είναι σχετικά απροσδιόριστες, καθώς δεν έχει υπάρξει αντίστοιχο προηγούμενο στην ΟΝΕ. «Η Ελλάδα ανήκει ήδη σε μία νομισματική ένωση, δεν είχαμε συνδεδεμένο νόμισμα με το Δολάριο πχ όπως η Αργεντινή, δεν είχαμε προετοιμαστεί μετά την είσοδο στην ΟΝΕ για κάποια μετάπτωση, άρα δεν είναι εύκολο να έχουμε σαφή εικόνα των επιπτώσεων. Όμως, υπάρχουν κάποια αδιαμφισβήτητα δεδομένα που ένα ανίσχυρο νέο εθνικό νόμισμα θα επιφέρει άμεσα» .
Οι θέσεις των «δραχμιστών»
Oι οπαδοί της δραχμής υπερτονίζουν την πιθανή θετική εκδοχή του εθνικού νομίσματος μέσω κυρίως της τεράστιας υποτίμησης που θα ακολουθήσει. «Η δραχμή παρέχει ρευστότητα, υποστηρίζουν και η υποτίμηση θα οδηγήσει σε ανταγωνιστικότητα. Σε ενδεχόμενη επιστροφή της Ελλάδος στο εθνικό νόμισμα, η Ελλάδα σύμφωνα με τη θετική όψη του παραμυθιού, θα έχει ξανά στη διάθεση της τα εργαλεία εκείνα, που θα τη βοηθήσουν να αντιμετωπίσει ικανά την κρίση, είτε κατεβάζοντας τα επιτόκια, κάτι που τώρα δεν μπορεί να κάνει, είτε αφήνοντας το νόμισμα να διολισθήσει  20-30%» .
«Το παραμύθι της Δραχμής εστιάζει στο θυμικό της κυρίαρχης χώρας που ορίζει εκείνη τις τύχες της. Όμως, σε ένα απόλυτα απαιτητικό παγκοσμιοποιημένο περιβάλλον και χωρίς πρόσβαση σε χρηματοδότηση, χρειάζονται ισχυρές εμπορικές συμμαχίες αφού η χώρα μόνη της δεν θα μπορέσει να σταθεί ανταγωνιστικά» συμπληρώνεται.
Οι επιπτώσεις
Το πιο πιθανό όμως, εκτιμάται, είναι η χώρα να δοκιμάσει ένα «ισοπεδωτικό κοκτέιλ υπερπληθωρισμού, υψηλών επιτοκίων και διεθνούς απομόνωσης, παραπέμποντας σε τριτοκοσμικές εικόνες οικονομικής και πολιτικής αστάθειας».
drachma
Η σίγουρη υποτίμηση, σημαίνει μεγάλη πτώση του βιοτικού επιπέδου, «ενώ καλό είναι να θυμόμαστε ότι η μεταπολιτευτική πραγματικότητα δείχνει πως οι συνεχείς υποτιμήσεις είχαν τελικά μικρό έως και ανύπαρκτο αντίκρισμα ως προς την ανταγωνιστικότητα. Οι αλλεπάλληλες υποτιμήσεις της δεκαετίας του ’80, όταν η δραχμή πήγε από τις 40 δραχμές το δολάριο στις 150 το δολάριο, συνοδεύτηκαν από μείωση των εξαγωγών από το 24% στο 18% του ΑΕΠ και εξαιρετικά χαμηλή ανάπτυξη. Μετά το 1985 και το 2002 η δραχμή υποτιμήθηκε 100% και οι εξαγωγές αυξήθηκαν μόνον 16%! Αυτή η εξέλιξη ήταν συνέπεια της λογικής της υποτίμησης ως «εύκολης λύσης» προσωρινής τόνωσης της οικονομίας, η οποία όμως συνοδευόταν από τύπωμα χρήματος και πληθωρισμό που αναιρούσε τα αρχικά οφέλη». 
Η διεθνής εμπειρία υποδεικνύει ότι η υποτίμηση που θα ακολουθήσει την επιστροφή σε ένα εθνικό νόμισμα θα είναι ραγδαία, όπως υπογραμμίζεται στην ανάλυση. «Αυτοί που θα βρεθούν στα χέρια με “νέες δραχμές”, θα επιδιώξουν να τις μετατρέψουν σε Ευρώ για να αποφύγουν πιθανές μελλοντικές απώλειες, εντείνοντας έτσι τις πτωτικές τάσεις του νέου νομίσματος». 
Τι θα συμβεί με τις καταθέσεις;
Οι καταθέσεις θα είναι υποχρεωτικά μετατρέψιμες σε δραχμές. Όση θα είναι η υποτίμηση της δραχμής, τόση αγοραστική δύναμη θα χάνουν. Το μέγεθος αυτό θα βρίσκεται σε συνάρτηση με τον ρυθμό αύξησης του πληθωρισμού. Προϋπόθεση για το σενάριο αυτό είναι να έχουν μείνει όρθιες οι τράπεζες, τονίζεται στην ανάλυση.
Τι θα αλλάξει στα δάνεια;
Τα δάνεια τα οποία έχουν συναφθεί σε συνάλλαγμα εξακολουθούν να οφείλονται σε συνάλλαγμα. Αυτό σημαίνει ότι το κεφάλαιο του χρέους θα αυξάνεται διαρκώς σε συνάρτηση με την υποτίμηση του νομίσματος. Το ίδιο θα ισχύει και με τους τόκους.
Τι θα γίνει με τις τράπεζες;
Οι τράπεζες είναι βιώσιμες μόνο αν έχουν κεφαλαιακή επάρκεια. «Τα “κόκκινα” δάνεια θα εκτοξευτούν, καθώς οι επιχειρήσεις - οφειλέτες δεν θα έχουν έσοδα για την εκπλήρωση των υποχρεώσεών τους λόγω μεγάλης πτώσης του τζίρου. Οι ιδιώτες οφειλέτες επίσης δεν θα έχουν έσοδα, ως άνεργοι ή εργαζόμενοι ιδιαίτερα χαμηλών απολαβών. Επομένως, στο διάστημα που θα μεσολαβήσει για μια μετάβαση στη δραχμή, είναι πιθανό να έχουν εξανεμιστεί οι καταθέσεις».
drachma
Πώς θα επηρεαστούν οι τιμές των εισαγόμενων προϊόντων;
Θα επηρεαστούν από την υποτίμηση. Όσο πιο πολύ υποτιμάται η δραχμή, τόσο υψηλότερα θα διαμορφώνεται η τιμή τους και αυτό θα αφορά καύσιμα, φάρμακα, κλπ.
Τι θα γίνει με το δημόσιο χρέος;
To δημόσιο χρέος που αφορά σε δάνεια που διέπονται από το ελληνικό δίκαιο, είναι δυνατό να μετατραπεί σε δραχμές. Δεν ισχύει το ίδιο, όμως, με το δημόσιο χρέος που αφορά σε δάνεια τα οποία διέπονται από το αγγλικό δίκαιο, δηλαδή σε όλα τα δάνεια των τελευταίων ετών μέσω των ευρωπαϊκών μηχανισμών στήριξης. «Παράλληλα, η πραγματική αξία του εξωτερικού μας χρέους θα αυξηθεί, καθιστώντας πολύ δύσκολη την εξυπηρέτησή του. Αυτό θα οδηγήσει σε στάση πληρωμών όχι μόνο από το κράτος αλλά και από τις μεγάλες ελληνικές επιχειρήσεις που έχουν δανειστεί από το εξωτερικό. Αυτή η αθέτηση των υποχρεώσεων θα αποκόψει τη χώρα από τις διεθνείς χρηματαγορές, τουλάχιστον μέχρι να υπάρξει συμφωνία για νέο “κούρεμα”, κάτι που συνήθως απαιτεί πολύχρονες διαπραγματεύσεις».
Θα καταστεί η ελληνική οικονομία πιο ανταγωνιστική;
«Το επιχείρημα της ενίσχυσης της ανταγωνιστικότητας μέσω της υποτίμησης (έχουμε ήδη υποστεί την εσωτερική υποτίμηση) , πάσχει γιατί θα πρόκειται για ανταγωνιστικότητα βασισμένη στη φτηνή εργασία, μακριά από τη λογική των δραστηριοτήτων υψηλής προστιθέμενης αξίας, μέσω της τεχνολογίας αιχμής και της εξωστρέφειας, που θα μπορούσαμε να έχουμε με τη συμμετοχή στο ευρώ. Η όποια βελτίωση επέλθει στην ανταγωνιστικότητα της χώρας, θα περιοριστεί από τη δυσκολία χρηματοδότησης επιχειρήσεων από το τραπεζικό σύστημα και από το υψηλότερο κόστος της ενέργειας και των πρώτων υλών.
drachma
Μακροπρόθεσμα, η αρχική βελτίωση της ανταγωνιστικότητας θα εξανεμιστεί, εκτός εάν συνοδευτεί από ραγδαίες και θεμελιώδεις μεταρρυθμίσεις και δραστικές περιοριστικές δημοσιονομικές πολιτικές». 
Ο τουρισμός δεν θα ενισχυθεί με τη δραχμή;
Οι τιμές υπηρεσιών του τουρισμού και οι τιμές των κατοικιών, θα μειωθούν σημαντικά και πολλοί προσβλέπουν σε ανάπτυξη του τουρισμού και στην προσέλκυση νέων επενδύσεων.
Ωστόσο, όπως αναφέρεται στην ανάλυση, εκτιμάται ότι τουρίστες και επενδυτές θα έρθουν σε μια κατεστραμμένη χώρα με διάχυτη τη φτώχεια, τις κοινωνικές συγκρούσεις, την πολιτική αστάθεια και τη διαρκή αβεβαιότητα. «Επομένως, τα δύο βασικά επιχειρήματα για την επιστροφή στη δραχμή, δηλαδή η αύξηση της ανταγωνιστικότητας και οι θετικές συνέπειες στον ρυθμό ανάπτυξης από την αύξηση των εξαγωγών και του τουρισμού, καταρρίπτονται καθώς οι θετικές συνέπειες θα είναι περιορισμένες».
Θα σταματήσει η λιτότητα;
«Όχι γιατί η αγοραστική δύναμη της δραχμής θα μειώνεται από τον πληθωρισμό και την υποτίμηση για μεγάλο διάστημα».
Η χώρα θα είναι πιο ισχυρή και εθνικά κυρίαρχη;
«Σε περίπτωση εξόδου από την ευρωζώνη η Ελλάδα πιθανότατα θα αναγκαζόταν να εγκαταλείψει και την ΕΕ. Θα ήταν αδύνατον για την Ελλάδα να παραμείνει ως πλήρες μέλος της ΕΕ έχοντας αποχωρήσει ως χρεοκοπημένη χώρα από την ευρωζώνη, καθώς με την έξοδο από το Ευρώ θα αναγκαζόταν να εφαρμόσει μέτρα και πολιτικές, όπως ελέγχους στη διακίνηση κεφαλαίων, αγαθών, ατόμων κ.λπ., που θα παρέβαιναν τους κανόνες της ενιαίας, εσωτερικής αγοράς. Η παράβαση των κανόνων της ενιαίας, εσωτερικής αγοράς θα αποτελούσε τη βασικότερη αιτιολογία για αποχώρηση από την ΕΕ. Επίσης, η έξοδος από την ευρωζώνη θα έθετε σε κίνδυνο την εθνική ασφάλεια της χώρας, καθώς, η συμμετοχή στην ΟΝΕ και στους ευρωπαϊκούς θεσμούς διαφυλάττει σε μεγάλο βαθμό τα εθνικά συμφέροντα και την εθνική κυριαρχία της χώρας».
Γνωρίζουν η κυβέρνηση και τα κόμματα τις συνέπειες της δραχμής;
Όπως σημειώνεται στην ανάλυση, ο αντιπρόεδρος της κυβέρνησης, Γ. Δραγασάκης γνωρίζοντας προφανώς τις συνέπειες είχε δηλώσει κατά την πρώτη φάση της έξαρσης της συζήτησης για τη Δραχμή και πολύ πριν ο ΣΥΡΙΖΑ γίνει Κυβέρνηση, τον Δεκέμβριο του 2012, τα εξής: «Επιστροφή στη δραχμή στο πλαίσιο της ΕΕ, με τους υφιστάμενους συσχετισμούς, από την άποψη των εργαζόμενων τάξεων, σημαίνει συνέχιση της άγριας λιτότητας με άλλα μέσα. Ακριβώς γι’ αυτό πιστεύω ότι, αν υπάρξει μεθόδευση ή πρωτοβουλία για την έξοδο της Ελλάδας από το Ευρώ, αυτή δεν θα προέλθει από την αριστερά αλλά από απειλούμενα τμήματα της ελληνικής οικονομικής ολιγαρχίας».

Δικαστές: Σήμερα η συζήτηση στον Α.Π. για τα όρια συνταξιοδότησης


Μετά από την αναβολή που είχε ζητήσει η Βασιλική Θάνου, προκαλώντας έντονες αντιδράσεις των δικαστών.

Σήμερα συνεδριάζει η διοικητική ολομέλεια του Αρείου Πάγου αλλά κακαι η ολομέλεια των Εισαγγελέων, για να γνωμοδοτήσουν για την παράταση του ορίου ηλικίας συνταξιοδότησης των δικαστών και εισαγγελέων.

Αρχικώς, η πρόεδρος του Αρείου Πάγου Βασιλική Θάνου είχε ορίσει ως εισηγήτρια την αντιπρόεδρο του Α.Π. Ειρήνη Κιουρτσόγλου, η οποία δεν ήταν έτοιμη και γι’ αυτό τον λόγο είχε αναβληθεί επ’ αόριστον η σύγκληση της Ολομέλειας. Τελικά, άλλαξε την εισηγήτρια και αντ’ αυτής όρισε τον εαυτό της, καθώς και τον αντιπρόεδρο Γεώργιο Σακκά.

Σύμφωνα με πληροφορίες, η κ. Κιουρτσόγλου αντικαταστάθηκε, όταν γνωστοποίησε ότι θα υποστήριζε στην εισήγησή της ότι μόνο με συνταγματική αναθεώρηση μπορεί να υπάρξει παράταση του ορίου ηλικίας συνταξιοδότησης των δικαστών.

Εξάλλου, για το ίδιο θέμα συγκαλείται και η Ολομέλεια των Εισαγγελέων μετά το αίτημα που υπέβαλαν στην εισαγγελέα του Αρείου Πάγου 15 από τους 17 συνολικά αντεισαγγελείς του Ανωτάτου Δικαστηρίου. Εισηγητής θα είναι ο αντεισαγγελέας Κωνσταντίνος Παρασκευαΐδης.


Υπενθυμίζεται ότι το θέμα της παράτασης του ορίου ηλικίας συνταξιοδότησης δικαστών και εισαγγελέων έχει προκαλέσει αντιδράσεις όλων των δικαστικών ενώσεων, ενώ ο υπουργός Δικαιοσύνης Σταύρος Κοντονής έχει δηλώσει ότι αυτό μπορεί να γίνει μόνο με συνταγματική

Δευτέρα 6 Φεβρουαρίου 2017

Χαμός στους εμπόρους από τον «λογαριασμό» του ΕΦΚΑ


«Αναστάτωση έχει προκαλέσει σε χιλιάδες ασφαλισμένους ο λογαριασμός του ΕΦΚΑ με τις νέες εισφορές, καθώς διαπιστώνουν ότι θα πληρώνουν υπερδιπλάσια ποσά, από τις εισφορές που πλήρωναν» σημειώνει σε δήλωσή του ο πρόεδρος της Ελληνικής Συνομοσπονδίας Εμπορίου και Επιχειρηματικότητας Βασίλης Κορκίδης.
Ο πρόεδρος της ΕΣΕΕ σημειώνει ότι η έρευνα και οι υπολογισμοί της Συνομοσπονδίας, αναφορικά με τις νέες εισφορές των εμπόρων και γενικά για τους ασφαλισμένους του ΟΑΕΕ, επαληθεύτηκαν σε κάθε περίπτωση. Σύμφωνα με τα στοιχεία, για τα υψηλά εισοδήματα είναι αυξημένος ο ΕΦΚΑ, για τα μεσαία εισοδήματα έως 20.000 ευρώ στα ίδια επίπεδα και ευνοϊκός για τα χαμηλότερα εισοδήματα και για όσους είχαν ζημιογόνο χρήση το 2014, που αποτυπώθηκε στη φορολογική τους δήλωση του 2015. Η καταβολή της μηνιαίας εισφοράς σε αυτές τις περιπτώσεις περιορίζεται στη κατώτατη μηνιαία βάση των 167,95 ευρώ.
Όμως, συνεχίζει ο ίδιος, υπάρχουν και πολλές περιπτώσεις με ανώτατη μηνιαία εισφορά τα 1.589,49 ευρώ όταν με τις προηγούμενες ασφαλιστικές κατηγορίες το ύψος της μηνιαίας εισφοράς δεν υπερέβαινε τα 724,01 ευρώ.
Κατάφορα αδικημένοι, προσθέτει ο κ. Κορκίδης, είναι όσοι μισθωτοί με ασφάλιση ΙΚΑ ή άλλο Ταμείο μισθωτών ΔΕΚΟ, τραπεζών, ΕΤΑΠ-ΜΜΕ, έχουν παράλληλα μπλοκάκι, αφού χωρίς να υπάρξουν ασφαλισμένοι στον ΟΑΕΕ, τους ζητείται να καταβάλουν εισφορές του 2017, με βάση το εισόδημα που απέκτησαν το 2015 από την άσκηση ελεύθερου επαγγέλματος.
«Αδίκως, χιλιάδες αυτοαπασχολούμενοι και ελεύθεροι επαγγελματίες που έχουν μπλοκάκι καλούνται να πληρώσουν διπλές εισφορές, βάσει του άρθρου 39 του Ν. 4387/2016 ως αυτοαπασχολούμενοι και μία δεύτερη βάσει του άρθρου 38 μέσω της παρακράτησης από τον εργοδότη» αναφέρει ο πρόεδρος της ΕΣΕΕ και προσθέτει, ακόμη, ότι «πρέπει να διορθωθεί η βάση υπολογισμού των εισφορών και για όσους έχουν μπλοκάκι σε ΟΑΕΕ και ΕΤΑΑ και είναι σε προγράμματα του ΕΣΠΑ, καθώς μπορεί για μια χρονιά να πήραν μεγάλο ποσό ενισχύσεων και να κληθούν να πληρώσουν υψηλή εισφορά, ενώ οι εισφορές θα πρέπει να βγαίνουν ανάλογα με τις δόσεις των ενισχύσεων».
Τέλος ο ίδιος σημειώνει ότι πρέπει να λειτουργήσει άμεσα η ηλεκτρονική πλατφόρμα καταγραφής των επαγγελματιών σε έως δύο εργοδότες και να καταστεί δυνατή η έγκαιρη υποβολή Αναλυτικής Περιοδικής Δήλωσης (ΑΠΔ), για την αποκατάσταση λαθών και αδικιών.
Αναλυτικά:

Πίνακας 1: Σύγκριση ασφαλιστικών εισφορών ΟΑΕΕ/νέος ΕΦΚΑ για εισοδήματα από επιχειρηματική δραστηριότητα φυσικών προσώπων (επιτηδευματίες)
Φορολογικό έτος 2016                           - Εκκαθαρισμένα Εισοδήματα 2015 -                              (4η Ασφαλιστική κλάση νέων ασφαλισμένων σε ΟΑΕΕ)Φορολογικό έτος 2017             - νέος ΕΦΚΑ -Σύγκριση επιβαρύνσεων ασφαλιστικών εισφορών 2017/2016
(στ)=(δ)-(β)
Κέρδη προ          ασφαλιστικών εισφορών
(α)
Ασφαλιστικές
εισφορές               (σύνταξης + υγείας + ανεργίας)
(β)
Καθαρά                       κέρδη
(γ) = (α)-(β)
Ασφαλιστικές
εισφορές               (σύνταξης + υγείας + ανεργίας)
(δ)
Καθαρά                       κέρδη
(ε)=(α)-(δ)
5.000 €4.204,4 €795,6 €2.015,4 €2.984,6 €-2.189,0 €
10.000 €4.204,4 €5.795,6 €2.015,4 €7.984,6 €-2.189,0 €
15.000 €4.204,4 €10.795,6 €3.077,9 €11.922,1 €-1.126,5 €
20.000 €4.204,4 €15.795,6 €4.425,4 €15.574,6 €221,0 €
30.000 €4.204,4 €25.795,6 €7.120,4 €22.879,6 €2.916,0 €
40.000 €4.204,4 €35.795,6 €9.815,4 €30.184,6 €5.611,0 €
50.000 €4.204,4 €45.795,6 €12.510,4 €37.489,6 €8.306,0 €
60.000 €4.204,4 €55.795,6 €15.205,4 €44.794,6 €11.001,0 €
75.000 €4.204,4 €70.795,6 €19.073,9 €55.926,1 €14.869,5 €
80.000 €4.204,4 €75.795,6 €19.073,9 €60.926,1 €14.869,5 €

Επισημάνσεις:
·      Για  κάθε έτος από εδώ και πέρα οι ασφαλιστικές εισφορές (σύνταξης και υγείας με γενικό κανόνα 26,95% επί των καθαρών κερδών +10€/μήνα υπέρ ΟΑΕΔ) θα υπολογίζονται επί του εισοδήματος (καθαρά κέρδη) του προ προηγούμενου έτους, και στη συνέχεια μετά την εκκαθάριση του εισοδήματος του προηγούμενου έτους θα γίνεται ο απαραίτητος συμψηφισμός.  Για τον υπολογισμό των εισφορών του 2017 θα ληφθεί υπόψη σαν βάση το εισόδημα του 2015 (καθαρά κέρδη) και όταν οριστικοποιηθεί το εισόδημα του 2016 (καθαρά κέρδη) θα γίνεται επανυπολογισμός. Τυχόν διαφορές θα συμψηφιστούν ισομερώς κατανεμημένες σε μηνιαία βάση έως το μήνα Δεκέμβριο κάθε έτους. Τούτων δοθέντων, οι ασφαλιστικές κατηγορίες του ΟΑΕΕ με βάση το νέο Ασφαλιστικό καταργούνται και στην ουσία προωθείται μία μορφή ασφαλιστικής φορολόγησης του Εισοδήματος. Συνεπώς από εδώ και στο εξής οι ασφαλιστικές εισφορές θα προκύπτουν από τα εκκαθαρισμένα εισοδήματα των υπόχρεων (διασύνδεση με εισόδημα) και δεν θα καθορίζονται με βάση τα έτη ασφάλισης.


  • Για καλύτερη κατανόηση των νέων αλλαγών, έχει γίνει η  παραδοχή/υπόθεση καταβολής ασφαλιστικών εισφορών 4.204,4 € ετησίως, αναφορικά με το Φορολογικό έτος 2016 (4η Ασφαλιστική κλάση νέων ασφαλισμένων σε ΟΑΕΕ: (670,74€ * 6) + (30€ * 6 υπέρ ΟΑΕΔ-ΟΕΕ).
  • Οι υπολογισμοί του παραπάνω πίνακα αφορούν ελεύθερους επαγγελματίες και ατομικές επιχειρήσεις (ασκούντα επιχειρηματική δραστηριότητα φυσικά πρόσωπα).
  • Ως κατώτατη μηνιαία βάση καθορίζεται το ποσό που αντιστοιχεί στον κατώτατο βασικό μισθό άγαμου μισθωτού άνω των 25 ετών το οποίο ανέρχεται σήμερα σε 586,08 € (Ετήσιο 586,08*12 = 7.032,96 €).  Η εισφορά για τον κλάδο σύνταξης ανέρχεται στο 20% και  στο 6,95% για υγειονομική περίθαλψη, ενώ ταυτόχρονα θα αποδίδεται και εισφορά υπέρ ΟΑΕΔ, η οποία στην περίπτωση των ασφαλισμένων του πρώην ΟΑΕΕ είναι 10 €/μήνα. Συνεπώς η  κατώτατη εισφορά για όλους τους ελεύθερους επαγγελματίες υπολογίζεται στα 167,95 € (117,22 € για σύνταξη, 40,73 € για υγεία και 10 € υπέρ ΟΑΕΔ). Την ανωτέρω εισφορά θα καταβάλλει μέχρι το ετήσιο εισόδημά του από την επαγγελματική του δραστηριότητα να ξεπεράσει το ποσό των 7.032,96 ευρώ.
  • Ως ανώτατη μηνιαία βάση καθορίζεται το ποσό που αντιστοιχεί στο δεκαπλάσιο του κατώτατου βασικού μισθού άνω των 25 ετών όπως ισχύει κάθε φορά. Το ποσό αυτό σήμερα ανέρχεται σε 5.860,8 € (Ετήσιο 5.860,8 * 12= 70.329,6 €). Ως εκ τούτου η ανώτατη εισφορά εκτιμάται  στα 1.589,49 € (1.172,16 € για σύνταξη, 407,33 € για υγεία και 10 € υπέρ ΟΑΕΔ).

Άρειος Πάγος : Παράνομες οι περικοπές στο ενιαίο μισθολόγιο


Μετά την Ολομέλεια του Ελεγκτικού Συνεδρίου, και ο Άρειος Πάγος μπλοκάρει μειώσεις άνω του 25% στις αποδοχές των εργαζομένων σε ΔΕΚΟ και  Νομικών Προσώπων Ιδιωτικού Δικαίου (ΝΠΙΔ) του ευρύτερου Δημόσιου Τομέα, δικαιώνοντας τους εργαζομένους στη Δημοτική Επιχείρηση Ύδρευσης-Αποχέτευσης Ξάνθης που προσέφυγαν στη Δικαιοσύνη.
Η απόφαση αυτή του Αρείου Πάγου έρχεται τρία χρόνια μετά την ταυτόσημη απόφαση του Ελεγκτικού Συνεδρίου που είχε κρίνει ότι δεν επιτρέπεται να περικοπούν οι αποδοχές στο ενιαίο μισθολόγιο των εργαζομένων των ΝΠΙΔ του Δημόσιου Τομέα περισσότερο από 25%, θεωρώντας ούτε λίγο ούτε πολύ «αυθαίρετη» την εγκύκλιο του Γενικού Λογιστηρίου του Κράτους που υποχρέωνε τις ΔΕΚΟ να αγνοήσουν ουσιαστικά την κρίση του Ανώτατου Δημοσιονομικού Δικαστηρίου. Οι αρεοπαγίτες, συντασσόμενοι με τους συναδέλφους τους του Ελεγκτικού Συνεδρίου, αποφάνθηκαν ότι είναι μη νόμιμες οι μειώσεις αποδοχών πέραν του 25%, που ψηφίστηκαν από την κυβέρνηση με το ν. 4354/2015 για τους εργαζομένους στις ΔΕΚΟ και τα λοιπά ΝΠΙΔ του ευρύτερου Δημόσιου Τομέα. 
 
Συγκεκριμένα, ο Άρειος Πάγος, στην υπ΄ αριθμ. 113/2017 απόφασή του, υπογραμμίζει ότι «η ρύθμιση του Ν. 4354/2015, την οποία επικαλέσθηκε η ΔΕΥΑ Ξάνθης προκειμένου να δικαιολογήσει (εκ των υστέρων) τις περικοπές είναι μη νόμιμη, καθώς ήδη το θέμα είχε κριθεί με τελεσίδη δικαστική απόφαση».
 

Αναδρομικές ρυθμίσεις και περικοπές

Στην απόφαση του Αρείου Πάγου τονίζεται πως «ο νομοθέτης δικαιούται κατ’ αρχήν να θεσπίζει αναδρομικές ρυθμίσεις», όταν η ευχέρειά του αυτή δεν περιορίζεται ευθέως από το Σύνταγμα, όπως συμβαίνει για παράδειγμα στην αναδρομική επιβολή φόρου.
Παράλληλα, όμως, επισημαίνεται πως η ευχέρεια αυτή του νομοθέτη έχει όρια, τα οποία ελέγχονται από τα δικαστήρια και οι αναδρομικές ρυθμίσεις δεν επιτρέπεται να θίγουν τελεσίδικες δικαστικές αποφάσεις. Εξάλλου, προσθέτουν οι αρεοπαγίτες, η αναδρομική ρύθμιση του νόμου δεν επιτρέπεται να προσκρούει σε άλλες συνταγματικές διατάξεις, όπως η αρχή της ισότητας και το δικαίωμα της ιδιοκτησίας (άρθρα 4 και 17 του Συντάγματος) ή της Ευρωπαϊκής Σύμβασης των Δικαιωμάτων του Ανθρώπου (ΕΣΔΑ).

Η απόφαση αυτή εκτιμάται ότι ενδέχεται να καλύπτει και τις υπόλοιπες ΔΕΚΟ και θα αποτελέσει ένα ισχυρό χαρτί σε άλλους εργαζομένους στον ευρύτερο Δημόσιο Τομέα, οι οποίοι θα σπεύσουν να την επικαλεστούν ακολουθώντας τη δικαστική οδό.

Η ρύθμιση για τα μπλοκάκια στέλνει 100.000 ασφαλισμένους στη «μαύρη» οικονομία


Επί της διαδικασίας και όχι επί της ουσίας θα επανεξετάσουν οι αρμόδιες υπηρεσίες του υπουργείου Εργασίας τον υπολογισμό των ασφαλιστικών εισφορών με το νέο σύστημα, μετά τις σφοδρές διαμαρτυρίες των συνδέσμων επιχειρήσεων και των ελεύθερων επαγγελματιών.

Ακόμα και μετά την έκδοση των εγκυκλίων, σε «αναμμένα κάρβουνα» κάθονται τα λογιστήρια των επιχειρήσεων και οι ελεύθεροι επαγγελματίες με μπλοκάκια, αναμένοντας ακόμα να «φωτίσουν» τα θολά σημεία.

Στη σύσκεψη που έγινε  στο υπουργείο Εργασίας, συζητήθηκε πώς μπορεί να  απλοποιηθεί ο μηχανισμός υπολογισμού της εισφοράς, ιδίως όταν αφορά παρελθόντα και παρόντα χρόνο, ταυτόχρονα. Οι αλλαγές δηλαδή που συζητούνται είναι «τεχνικού» επιπέδου και δεν θα οδηγήσουν σε ελάφρυνση των επαγγελματιών, που είδαν σήμερα στην ιστοσελίδα του ΕΦΚΑ τις «φουσκωμένες» εισφορές που καλούνται να πληρώσουν.

Ο θόρυβος που έχει προκληθεί από τις διαμαρτυρίες των ελεύθερων επαγγελματιών και των αυτοαπασχολούμενων επιστημόνων που κλείνουν εσπευσμένως τα «μπλοκάκια» τους, για να αποφύγουν την εξοντωτική επιβάρυνση, προβληματίζει έντονα και το Μέγαρο Μαξίμου.

«Το σύστημα ωθεί στην φοροδιαφυγή και την παραοικονομία. Πρέπει να θέσουμε τον προβληματισμό μας στα τεχνικά κλιμάκια» παραδεχόταν πριν από λίγες ημέρες στέλεχος του πρωθυπουργικού γραφείου. Πάντως, το θέμα ειδικά για τα μπλοκάκια δεν συζητήθηκε τελικά, όπως αναμενόταν, στο κυβερνητικό συμβούλιο κοινωνικής πολιτικής.

Έμπειροι λογιστές εκτιμούν ότι οι ασφαλισμένοι που θα διακόψουν την δραστηριότητά τους θα ξεπεράσουν τις 100.000. Όσοι κλείνουν τα βιβλία τους, οδηγούνται στη «μαύρη» οικονομία, μεταβιβάζουν την επιχειρηματική δραστηριότητα στα παιδιά τους, συστήνουν ιδιωτικές κεφαλαιουχικές εταιρείες ή μεταφέρουν την έδρα τους στο εξωτερικό.

Την ίδια ώρα, μέτωπο μεταξύ εργοδοτών και εργαζομένων φαίνεται ότι ανοίγει και η διάταξη για επιμερισμό των εισφορών στους αμειβόμενους με μπλοκάκι και έως δύο εργοδότες.
 
«Το μέτρο που σχεδιάστηκε για να προστατέψει τους εργαζόμενους, τελικά θα ρίξει δηλητήριο στις σχέσεις των δύο πλευρών. Ο ένας θα υποπτεύεται τον άλλον. Αρκετοί εργοδότες θα μειώσουν μισθούς για να απορροφήσουν την επιβάρυνση από τη συμμετοχή τους στην εισφορά, ενώ άλλοι σκέφτονται να  απολύσουν τους αμειβόμενους με μπλοκάκι και εξαρτημένη σχέση εργασίας, για να προσλάβουν "καθαρούς" ελεύθερους επαγγελματίες»  επισημαίνει ο δικηγόρος κ. Γιώργος Κουτσούκος.

«Κανείς επιχειρηματίας που έχει εργαζόμενο με μπλοκάκι δεν έχει συνάψει σύμβαση μαζί του. Αν συνάψει εκ των υστέρων, για να την αναγγείλει στην πλατφόρμα τύπου Εργάνη, που σχεδιάζει το υπουργείο Εργασίας, θα σημαίνει ότι αναγνωρίζει πως ο εργαζόμενος έχει εξαρτημένη σχέση εργασίας. Διατρέχει επομένως τον κίνδυνο, αν απολυθεί ο εργαζόμενος, να στραφεί εναντίον του, διεκδικώντας δώρα και αποζημίωση» σχολιάζει ο εργατολόγος κ. Δημήτρης Περπατάρης.

Πολλοί εργοδότες εμπορικών επιχειρήσεων, που απασχολούν εργαζόμενους με μπλοκάκι (πχ. πλασιέ) υποστηρίζουν ότι τον ένα μήνα ο εργαζόμενος μπορεί να απασχολείται ως ελεύθερος επαγγελματίας και τον άλλον ως αμειβόμενος με μπλοκάκι και εξαρτημένη σχέση εργασίας. 

Είναι παράλογο, επισημαίνουν, τον ένα μήνα να πρέπει να καταβάλει εισφορά ως ελεύθερος επαγγελματίας με βάση το εισόδημα του 2015 και τον άλλο μήνα ως μισθωτός, με βάση την αμοιβή του σε «real time» και τη συμμετοχή του εργοδότη.

Δικηγόροι: Δεν έχουμε υποχρέωση χρήσης ΡOS


Oι δικηγόροι δεν έχουν υποχρέωση χρήσης ΡOS (πληρωμή μέσω κάρτας), καθώς δεν έχει εκδοθεί σχετική κοινή υπουργική απόφαση για την ένταξή τους στην υποχρεωτική αποδοχή καρτών μέσω τέτοιων τερματικών, αναφέρει η Ολομέλεια των προέδρων των Δικηγορικών Συλλόγων της χώρας η οποία συνεδρίασε το Σάββατο στην Αθήνα.
«Οι δικηγόροι δεν έχουν κατ’ αρχάς υποχρέωση χρήσης POS καθώς δεν έχει εκδοθεί σχετική κοινή υπουργική απόφαση για την ένταξη των δικηγόρων στην υποχρεωτική αποδοχή καρτών μέσω POS. 
Περαιτέρω, από την γραμματική διατύπωση της διάταξης δεν προκύπτει ρητή και ειδική υποχρέωση για τους δικηγόρους να ενημερώνουν από 1 Φεβρουαρίου 2017 για την αποδοχή ή μη των καρτών, με δεδομένο ότι η διάταξη και η σχετική εγκύκλιος αναφέρονται σε αναγραφή των σχετικών πληροφοριών "στην είσοδο του καταστήματος και στο ταμείο", ενώ είναι γνωστό ότι οι δικηγόροι δραστηριοποιούνται σε δικηγορικά γραφεία και όχι σε εμπορικά καταστήματα με ταμείο» αναφέρει η ανακοίνωση της Ολομέλειας.

Εξάλλου, οι Δικηγορικοί Σύλλογοι της χώρας αποφάσισαν να προσφύγουν στο Συμβούλιο της Επικρατείας κατά του νέου ασφαλιστικού νόμου και για το λόγο αυτό συγκρότησαν ομάδα δικηγόρων και καθηγητών Πανεπιστημίων των Νομικών Σχολών. 

Ακόμη, η Ολομέλεια υπογραμμίζει την απερίφραστη αντίθεσή της στον σχεδιασμό του υπουργείου Δικαιοσύνης να αφαιρέσει από την δικαιοδοσία των πολιτικών δικαστηρίων την έκδοση των συναινετικών διαζυγίων και να την αναθέσει στους συμβολαιογράφους.

Σάββατο 4 Φεβρουαρίου 2017

Τι ισχύει για τον "τίτλο κτήσης"/απόδειξη επαγγελματικής δαπάνης

Αποτέλεσμα εικόνας για ΑΠΟΔΕΙΞΗ
Η απόδειξη επαγγελματικής δαπάνης, με βάση τις εκάστοτε φορολογικές διατάξεις, ήταν η πιο ενδεδειγμένη μέθοδος για τις επιχειρήσεις, σε ό,τι αφορά τις συναλλαγές τους με φυσικά πρόσωπα, μη υπόχρεα τήρησης βιβλίων και στοιχείων, που παρέχουν υπηρεσίες περιστασιακά, χωρίς σύμβαση εξαρτημένης εργασίας ή έργου. Επίσης, χρησιμοποιούνταν και για την καταβολή κάποιων λειτουργικών εξόδων της επιχείρησης, για τα οποία δεν προβλεπόταν έκδοση άλλου φορολογικού στοιχείου.
Με τις αλλαγές στον N.4223/2013 και την παράγραφο 6 του άρθρου 51, επήλθαν ορισμένες αλλαγές στον Κώδικα Φορολογικής Απεικόνισης Συναλλαγών (ΚΦΑΣ), μεταξύ των οποίων περιλαμβάνετο και η κατάργηση του άρθρου 8, που εμπεριείχε τις διατάξεις για τις αποδείξεις δαπανών.
Επομένως, από 1.1.2014 αντί της έκδοσης απόδειξης δαπάνης, οι επιχειρήσεις και οι δημόσιοι φορείς αποδεικνύουν αγορές αγαθών και λήψεις υπηρεσιών, από πρόσωπα που δεν έχουν υποχρέωση για έκδοση τιμολογίου, με τη σύνταξη «τίτλου κτήσης» στον οποίο  αναγράφονται, τα στοιχεία των συμβαλλομένων, καθώς και τα στοιχεία της συναλλαγής.
Ενδεικτικές περιπτώσεις για τις οποίες εκδίδεται τίτλος κτήσης -κατά τα ανωτέρω – είναι η καταβολή αμοιβών σε περιστασιακά απασχολούμενους, εισηγητές σεμιναρίων και συγγραφείς, δημόσιους ή ιδιωτικούς υπαλλήλους ή συνταξιούχους, εφόσον δεν είναι υπόχρεοι απεικόνισης συναλλαγών για άλλη δραστηριότητα. Σε ό,τι αφορά τα λειτουργικά έξοδα είναι οι χορηγήσεις δειγμάτων, έξοδα κίνησης σε προσωπικό και άλλα.
Σημειώνεται ότι, ως «τίτλος κτήσης», μπορεί να χρησιμοποιηθεί ενδεικτικά ένα συμφωνητικό, μια υπεύθυνη δήλωση, ακόμα και ένα τιμολόγιο λήψης υπηρεσιών, που να περιλαμβάνει τα απαιτούμενα δεδομένα ενώ για τις λοιπές περιπτώσεις που προβλεπόταν, μέχρι 31.12.1013, η έκδοση απόδειξη δαπάνης π.χ. έξοδα κίνησης προσωπικού, επισκευές εντός εγγύησης κ.λ.π. μπορεί, από 1.1.2014, να εκδίδεται οποιοδήποτε δικαιολογητικό έγγραφο στο οποίο εμφανίζεται η καταβαλλόμενη δαπάνη. Τέλος, όταν καταβάλλονται μισθοί, ημερομίσθια, ή άλλες παροχές σε μισθωτούς δύναται, αντί της έκδοσης τίτλου κτήσης κατά τα ανωτέρω, να συντάσσεται κατάσταση μισθοδοσίας.
Σε ποιες περιπτώσεις όμως εκδίδεται ο τίτλος κτήσης;
Καταρχήν ο ένας από τους δύο συναλλασσόμενους δεν θα πρέπει να είναι υπόχρεος απεικόνισης συναλλαγών. Δεν μπορεί να έχει κάνει έναρξη επαγγέλματος για άλλη αιτία και να αμείβεται με τίτλο κτήσης από άλλη. Επιπλέον, θα πρέπει να απασχολείται ευκαιριακά, δηλαδή παρεπόμενα και όχι κατά σύστημα.
Εδώ θα πρέπει να επισημάνουμε, ότι η ευκαιριακή παρεπόμενη δραστηριότητα αποδεικνύεται από πραγματικά γεγονότα, τα οποία κρίνονται από τον αρμόδιο προϊστάμενο Δ.Ο.Υ. Τέτοια πραγματικά γεγονότα αποτελούν ιδίως η συνέχεια ή μη της άσκησης της δραστηριότητας αυτής, η ύπαρξη ιδιαίτερης επαγγελματικής εγκατάστασης, η ύπαρξη ιδιαίτερου εξοπλισμού και μηχανικών μέσων για την παροχή των υπηρεσιών αυτών και γενικότερα εάν η παροχή των υπηρεσιών αυτών έχει τα χαρακτηριστικά της οργανωμένης επιχείρησης.
Ποιος είναι ο τρόπος φορολόγησης των εισοδημάτων αυτών;
Με βάση το άρθρο 48 του ν.2238/94, που ίσχυε έως 31/12/2013 και την παράγραφο 3, τα εισοδήματα αυτά φορολογούνταν ως εισόδημα από ελευθέρια επαγγέλματα μια και ως εισόδημα από υπηρεσίες ελευθερίων επαγγελμάτων λογίζονταν και κάθε εισόδημα που δεν μπορούσε να υπαχθεί σε κάποια από τις υπόλοιπες κατηγορίες εισοδημάτων του άρθρου 4 (μισθωτές υπηρεσίες, κινητές αξίες, ακίνητα, εμπορικές και γεωργικές επιχειρήσεις) . Επί της αμοιβής γίνεται παρακράτηση φόρου 20% που αποδίδεται στη ΔOΥ ενώ αποδίδεται επίσης και χαρτόσημο και ΟΓΑ χαρτοσήμου 3,6%.
Πλέον με διατάξεις του ν.4172/2013 εισήχθη η έννοια του εισοδήματος από επιχειρηματική δραστηριότητα, παράλληλα με την κατάργηση της κατηγορίας των ελευθέριων επαγγελματιών, οπότε και τα εισοδήματα αυτά θα φορολογούνται με βάση αυτή την κλίμακα.
Η εφαρμογή του TAXIS δεν έχει πεδίο απόδοσης του παρακρατηθέντος χαρτοσήμου με συνέπεια να τίθενται ερωτηματικά αν έχει καταργηθεί ή όχι η παρακράτηση χαρτοσήμου. Καμία διάταξη των νόμων που ψηφίσθηκαν από 1/1/2013 μέχρι σήμερα δεν προβλέπουν τροποποίηση του Κώδικα Χαρτοσήμου και κατά συνέπεια η παρακράτηση του χαρτόσημου ισχύει κανονικά. Το Υπουργείο θα πρέπει να διορθώσει την εφαρμογή ή να βρει άλλο τρόπο απόδοσης του.
Πότε όμως αυτές οι αμοιβές πρέπει να έχουν ασφαλιστικές εισφορές;
Σύμφωνα με τον Αναγκαστικό νόμο 1846/51 του ΙΚΑ και συγκεκριμένα στο άρθρο 2, υπάγονται στην ασφάλιση του ΙΚΑ ΕΤΑΜ τα πρόσωπα τα οποία παρέχουν εξαρτημένη εργασία έναντι αμοιβής, ενώ επί δυσχερούς διάκρισης εξαρτημένης η μη εργασίας αυτή θεωρείται υπαγόμενη στην ασφάλιση. Σε περιπτώσεις ελέγχων έχουν ζητηθεί βεβαιώσεις ασφαλιστικών φορέων για το ίδιο διάστημα, για να αποδειχθεί η ευκαιριακή απασχόληση.
Συμπερασματικά, θα πρέπει να πούμε, ότι όσο περιστασιακή και αν είναι μια απασχόληση είναι δύσκολο σε περίπτωση ελέγχου , να αποδειχθεί και ένας καταλογισμός εισφορών είναι πάντα πιθανός.
ΠΟΥ ΠΡΕΠΕΙ ΝΑ ΔΟΘΕΙ ΙΔΙΑΙΤΕΡΗ ΠΡΟΣΟΧΗ: Το γεγονός ότι ο Κ.Φ.Α.Σ. δεν θέτει όριο –ως προς το ποσό- αμοιβή, δεν σημαίνει ότι με ευκολία για την καταβολή της κάθε αμοιβής θα πρέπει να εκδίδεται Απόδειξη Επαγγελματικής Δαπάνης.
Πριν την έκδοση της, θα πρέπει να δοθεί η δέουσα προσοχή και να ελεγχθεί ότι η συγκεκριμένη υπηρεσία τηρεί τις προϋποθέσεις που θέτει ο Κ.Φ.Α.Σ. , διότι αν αυτές δεν τηρούνται αθροιστικά στο σύνολό τους , σε περίπτωση ελέγχου θα χαρακτηριστεί «ως μη έναρξη», με ότι αυτό συνεπάγεται σε πρόστιμα και κυρώσεις γενικότερα.
Επιπλέον θα θέλαμε να επισημάνουμε, να ελέγχετε αν η υπηρεσία που θα παραχθεί, η αμοιβή της οποίας θα τιμολογηθεί με Απόδειξη Επαγγελματικής Δαπάνης, υπάγεται σε ασφαλιστικές εισφορές. Επειδή καμία εργασία δεν μπορεί (και δεν προβλέπεται από πουθενά) να είναι ανασφάλιστη, κατά την άποψή μας κάθε παραγόμενη υπηρεσία η οποία τιμολογείται με Απόδειξη Επαγγελματικής Δαπάνης υπάγεται σε ασφαλιστικές εισφορές Ι.Κ.Α. ή σε ασφάλιση στον Ο.Α.Ε.Ε. Όμως αυτό είναι ένα ξεχωριστό θέμα, με το οποίο δεν θα ασχοληθούμε στην παρούσα μελέτη.
Β.Β. Απόδειξη Επαγγελματικής Δαπάνης. Ανάλυση, ερμηνεία διατάξεων, σύμφωνα με τις οποίες οδηγηθήκαμε στα παραπάνω συμπεράσματα.
1. Σύμφωνα με τον Κώδικα Φορολογικής Απεικόνισης Συναλλαγών (Κ.Φ.Α.Σ.) Νόμος 4093/2012 (ΦΕΚ Α΄ 222/12.11.2012) Άρθρο 3, παράγραφο 2 ισχύουν τα παρακάτω :
«Δεν είναι υπόχρεοι απεικόνισης συναλλαγών τα φυσικά πρόσωπα με εξαίρεση τους ελεύθερους επαγγελματίες, τα οποία, ευκαιριακά και ως παρεπόμενη απασχόληση , πωλούν προϊόντα ή παρέχουν υπηρεσίες για τις οποίες εκδίδονται στοιχεία από τον αντισυμβαλλόμενο».
2. Σύμφωνα με την ΠΟΛ 1004/4.1.2013, Παράγραφος 2, Μη υπόχρεοι απεικόνισης συναλλαγών, ισχύουν τα παρακάτω :
«Σύμφωνα με τις διατάξεις της παραγράφου αυτής, οι μη υπόχρεοι απεικόνισης συναλλαγών είναι φυσικά πρόσωπα (με εξαίρεση αυτούς που ασκούν ελευθέριο επάγγελμα κατονομαζόμενο στην παράγραφο 1 του 48 του ν. 2238/1994, όπως γιατροί, δικηγόροι, λογιστές, μηχανικού κλπ) και υπό τις ακόλουθες αθροιστικά προϋποθέσεις :
  • Η ευκαιριακή άσκηση παρεπόμενης δραστηριότητας, πώλησης αγαθών ή παροχής υπηρεσιών. Ως ευκαιριακή παρεπόμενη δραστηριότητα χαρακτηρίζεται η δραστηριότητα που ασκείται όχι κατά σύστημα και αποδεικνύεται από πραγματικά γεγονότα, τα οποία κρίνονται από τον αρμόδιο προϊστάμενο Δ.Ο.Υ. τέτοια πραγματικά γεγονότα αποτελούν ιδίως η συνέχεια ή μη της άσκησης της δραστηριότητας αυτής, η ύπαρξη ιδιαίτερης επαγγελματικής εγκατάστασης, η ύπαρξη ιδιαίτερου εξοπλισμού και μηχανικών μέσων για την παροχή των υπηρεσιών αυτών και γενικότερα εάν η παροχή των υπηρεσιών αυτών έχει τα χαρακτηριστικά της οργανωμένης επιχείρησης.
  • Ο αντισυμβαλλόμενος προς τον οποίο παρέχεται η υπηρεσία ή πωλούνται τα αγαθά πρέπει να είναι πρόσωπο που έχει την υποχρέωση να εκδίδει στοιχείο προβλεπόμενο από τις διατάξεις του Κ.Φ.Α.Σ. για τις πράξεις αυτές, δηλαδή πρόσωπο υπόχρεο του Κ.Φ.Α.Σ ή πρόσωπο της παραγράφου 1 του άρθρου 3 του Κώδικα αυτού. Αυτός που έστω και ευκαιριακά παρέχει υπηρεσίες ή πωλεί αγαθά σε ιδιώτες είναι υπόχρεος του Κ.Φ.Α.Σ.
Ο χαρακτηρισμός του πιο πάνω προσώπου ως μη υπόχρεου για τις εν λόγω ευκαιριακές πράξεις δεν συναρτάται από το ύψος της αμοιβής του ή από την αξία των πωλούμενων αγαθών.
Τονίζεται ότι λαμβανομένου υπόψη ότι η διάταξη αυτή αναφέρεται στον χαρακτηρισμό προσώπου ως μη υπόχρεου, δεν καταλαμβάνει το φυσικό πρόσωπο που ήδη είναι υπόχρεο εφαρμογής του Κ.Φ.Α.Σ. και παράλληλα ευκαιριακά παρέχει άλλες υπηρεσίες ή πωλεί άλλα αγαθά.
Άλλα πρόσωπα μη υπόχρεα εφαρμογής των διατάξεων του Κ.Φ.Α.Σ. είναι :
  1. Ο αγρότης του ειδικού καθεστώτος των διατάξεων των άρθρων 41 και 42 του ΦΠΑ και το εισόδημα του από την άσκηση της δραστηριότητας του αυτής προσδιορίζεται στη Φορολογία Εισοδήματος με αντικειμενικό τρόπο.
    Έτσι υπόχρεοι εφαρμογής είναι ο αγρότης :
    • του κανονικού καθεστώτος συμπεριλαμβανομένων και αυτών που προαιρετικά επέλεξαν το καθεστώς αυτό.
    • αυτός που πωλεί τα αγαθά του στη λαϊκή αγορά και μόνο για την πώληση αυτή.
  2. Ο συγγραφέας και ο εισηγητής δημόσιος ή ιδιωτικός υπάλληλος ή συνταξιούχος, εφόσον βέβαια δεν είναι υπόχρεος εφαρμογής του Κ.Φ.Α.Σ. για άλλη δραστηριότητα.

Νέοι υπόχρεοι εφαρμογής του Κ.Φ.Α.Σ.
 Με τις διατάξεις Κ.Φ.Α.Σ. είναι υπόχρεοι εφαρμογής του ορισμένα πρόσωπα που με τις προϊσχύουσες διατάξεις της παραγράφου 1 του άρθρου 2 του Κ.Β.Σ. δεν χαρακτηρίζονται ως επιτηδευματίες. Τα πρόσωπα αυτά είναι :
  1. Το φυσικό πρόσωπο που συστηματικά παρέχει υπηρεσίες σε πρόσωπα της παραγράφου 1 του άρθρου 3 (Δημόσιο, Ν.Π.Δ.Δ. κλπ) και σύμφωνα με την παράγραφο 1 του άρθρου 3 του ν. 2859/2000 (ΦΕΚ 248Α’) δεν θεωρείται ότι ασκεί δραστηριότητα υπαγόμενη στο Φόρο Προστιθέμενης Αξίας.
  2. Το φυσικό πρόσωπο που συνδέεται με σχέση μίσθωσης έργου με φορέα εκτέλεσης ερευνητικού έργου το οποίο χρηματοδοτείται ή επιχορηγείται από την Ευρωπαϊκή Ένωση, εφόσον το εισόδημα του φορολογείται στη Ζ1 πηγή.
  3. Εάν φορολογείται στη Ζ3 πηγή τότε μπορεί να εφαρμόζονται οι διατάξεις της προαναφερόμενης παραγράφου 2, εφόσον καλύπτονται οι προϋποθέσεις που ορίζονται από αυτές.
  4. Οι παραπάνω αναφερόμενοι αγρότες. Τα παραπάνω πρόσωπα που από 1/1/2013 είναι υπόχρεα, για πρώτη φορά, εφαρμογής των διατάξεων του Κ.Φ.Α.Σ. πρέπει κατ’ αρχήν να υποβάλλουν δήλωση έναρξης εργασιών στο τμήμα μητρώου μπορεί να υποβληθεί εμπρόθεσμα μέχρι τον χρόνο έκδοσης του πρώτου φορολογικού στοιχείου προς τον αντισυμβαλλόμενο και όχι πέραν του χρόνου υποβολής της δήλωσης ΦΠΑ (ΠΟΛ 1004/4.1.2013».
3. Ελευθέρια Επαγγέλματα, σύμφωνα με τον Νόμο 2238/1994 άρθρο 48 παράγραφο 1, είναι τα παρακάτω :
«Εισόδημα από υπηρεσίες ελευθερίων επαγγελμάτων είναι οι αμοιβές από την άσκηση του ελευθέριου επαγγέλματος του ιατρού, οδοντιάτρου, κτηνιάτρου, φυσιοθεραπευτή, βιολόγου, ψυχολόγου, μαίας, δικηγόρου, δικολάβου, συμβολαιογράφου, άμισθου υποθηκοφύλακα, δικαστικού επιμελητή, αρχιτέκτονα, μηχανικού, τοπογράφου, χημικού, γεωπόνου, γεωλόγου, δασολόγου, ωκεανογράφου, σχεδιαστή, δημοσιογράφου, συγγραφέα, διερμηνέα, ξεναγού, μεταφραστή, καθηγητή ή δασκάλου, καλλιτέχνη γλύπτη ή ζωγράφου ή σκιτσογράφου ή χαράκτη, ηθοποιού, εκτελεστή μουσικών έργων ή μουσουργού, καλλιτεχνών των κέντρων διασκέδασης, χορευτή, χορογράφου, σκηνοθέτη, σκηνογράφου, ενδυματολόγου, διακοσμητή, οικονομολόγου, αναλυτή, προγραμματιστή, ερευνητή ή συμβούλου επιχειρήσεων, λογιστή ή φοροτέχνη, αναλογιστή, κοινωνιολόγου, κοινωνικού λειτουργού και εμπειρογνώμονα».
4. Σύμφωνα με τον Κώδικα Φορολογικής Απεικόνισης Συναλλαγών (Κ.Φ.Α.Σ.) Νόμος 4093/2012 (ΦΕΚ Α΄ 222/12.11.2012) Άρθρο 8, παράγραφο 13 α) ισχύουν τα παρακάτω :
«Ο υπόχρεος απεικόνισης συναλλαγών που τηρεί βιβλία οποιασδήποτε κατηγορίας και τα πρόσωπα της παραγράφου 1 του άρθρου 3 για κάθε δαπάνη που αφορά την άσκηση της επιχείρησης του ή την εκτέλεση του σκοπού τους αντίστοιχα, για την οποία ο δικαιούχος δεν υποχρεούται στην έκδοση στοιχείου του παρόντος νόμου , εκδίδει διπλότυπη απόδειξη δαπάνης.».
Και συνεχίζει το ίδιο άρθρο , στην παράγραφο β) «Στην απόδειξη δαπάνης , η οποία υπογράφεται και από τον δικαιούχο και στα δύο αντίτυπα , αναγράφονται :
  1. τα πλήρη στοιχεία των συμβαλλομένων όπως περιγράφονται στην παράγραφο 10 του άρθρου 6,
  2. η αιτιολογία και το ποσό της δαπάνης αριθμητικός και ολογράφως. Δεν απαιτείται η αναγραφή του ποσού ολογράφως στις αποδείξεις που εκδίδονται με Η/Υ,
  3. οι τυχόν φόροι και οι λοιπές φορολογικές επιβαρύνσεις.
5. Ως προς την παρακράτηση φόρου, σύμφωνα με τον Κώδικα φορολογίας εισοδήματος, (Κ.Φ.Ε.) άρθρο 58 , παράγραφος 1, ισχύουν τα εξής : «Όταν για την επαγγελματική τους εξυπηρέτηση ή για την εκτέλεση του σκοπού τους καταβάλλουν σε τρίτους, εκτός από τα πρόσωπα που αναφέρονται στην παράγραφο 3 του άρθρου 2 του π.δ. 186/1992, προμήθειες, μεσιτείες, αμοιβές ή άλλες κάθε είδους παροχές μη έμμισθης υπηρεσίας, ενοίκια αυτοκινήτων, μηχανημάτων, ή άλλων κινητών πραγμάτων, εφόσον σε αυτές τις περιπτώσεις δεν ορίζεται από το π.δ. 186/1992 η έκδοση θεωρημένου αποδεικτικού στοιχείου από τον δικαιούχο των αμοιβών αυτών, οφείλουν να παρακρατούν κατά την καταβολή της αμοιβής φόρο, ο οποίος υπολογίζεται με συντελεστή είκοσι τοις εκατό (20%) στο ακαθάριστο ποσό αυτής».
6. Ως προς το τέλος χαρτοσήμου, σύμφωνα με το άρθρο 15, παράγραφος 6 του Κώδικα Τελών Χαρτοσήμου (Κ.Ν.Τ.Χ.), οι καταβαλλόμενες αμοιβές, προμήθειες, μεσιτείες , κλπ υπόκεινται σε τέλος χαρτοσήμου 3%. Στη συνέχεια, σύμφωνα με το άρθρο 11 παράγραφο 1 του Νόμου 4169/1961 , όπως αυτός ισχύει μετά το άρθρο 6 παράγραφος 1 του Νόμου 435/1964, επί του ποσού χαρτοσήμου υπολογίζεται εισφορά υπέρ Ο.Γ.Α. 20%. Δηλαδή το χαρτόσημο αθροιστικά με την εισφορά Ο.Γ.Α ανέρχεται σε ποσοστό 3,6% επί της καταβαλλόμενης αμοιβής.
ΣΥΜΠΕΡΑΣΜΑ: Όταν φυσικό πρόσωπο, το οποίο δεν χαρακτηρίζεται από τον Ν.4238/1994, άρθρο 48, παράγραφος 1, ότι ασκεί ελευθέριο επάγγελμα παρέχει υπηρεσίες σε υπόχρεο απεικόνισης συναλλαγών οι υπηρεσίες αυτές παρέχονται ευκαιριακά και όχι κατά σύστημα , η αμοιβή που αναλογεί σε αυτές , ανεξαρτήτου ύψους - ποσού, θα καταβληθεί με την έκδοση Απόδειξης Επαγγελματικής Δαπάνης. Η απόδειξη Επαγγελματικής Δαπάνης , η οποία είναι αθεώρητη εκδίδεται από τον υπόχρεο απεικόνισης συναλλαγών.
Από 1/1/2014 και εφεξής η απόδειξη επαγγελματικής δαπάνης μετονομάστηκε σε "Τίτλος κτήσης".
Από την καταβαλλόμενη αμοιβή, θα παρακρατηθεί και θα αποδοθεί στην αρμόδια Δ.Ο.Υ., φόρος 20%. Επίσης θα αποδοθεί χαρτόσημο – Ο.Γ.Α χαρτοσήμου 3,6% επί της αμοιβής.
ΠΟΥ ΠΡΕΠΕΙ ΝΑ ΔΩΘΕΙ ΙΔΙΑΙΤΕΡΗ ΠΡΟΣΟΧΗ: Το γεγονός ότι ο Κ.Φ.Α.Σ. δεν θέτει όριο –ως προς το ποσό- αμοιβή, δεν σημαίνει ότι με ευκολία για την καταβολή της κάθε αμοιβής θα πρέπει να εκδίδεται Απόδειξη Επαγγελματικής Δαπάνης.
Πριν την έκδοση της , θα πρέπει να δοθεί η δέουσα προσοχή και να ελεγχθεί ότι η συγκεκριμένη υπηρεσία τηρεί τις προϋποθέσεις που θέτει ο Κ.Φ.Α.Σ. , διότι αν αυτές δεν τηρούνται αθροιστικά στο σύνολό τους, σε περίπτωση ελέγχου θα χαρακτηριστεί «ως μη έναρξη», με ότι αυτό συνεπάγεται σε πρόστιμα και κυρώσεις γενικότερα.
Επιπλέον θα θέλαμε να επισημάνουμε, να ελέγχετε αν η υπηρεσία που θα παραχθεί, η αμοιβή της οποίας θα τιμολογηθεί με Απόδειξη Επαγγελματικής Δαπάνης , υπάγεται σε ασφαλιστικές εισφορές. Επειδή καμία εργασία δεν μπορεί (και δεν προβλέπεται από πουθενά) να είναι ανασφάλιστη, κατά την άποψή μας κάθε παραγόμενη υπηρεσία η οποία τιμολογείται με Απόδειξη Επαγγελματικής Δαπάνης υπάγεται σε ασφαλιστικές εισφορές Ι.Κ.Α. ή σε ασφάλιση στον Ο.Α.Ε.Ε. Όμως αυτό είναι ένα ξεχωριστό θέμα, με το οποίο δεν θα ασχοληθούμε στην παρούσα μελέτη.
ΙΙ. Ένα λάθος που δεν πρέπει να κάνετε. Μην συνδέετε το όριο που θέτει ο Κ.Φ.Α.Σ. για την απαλλαγή από την τήρηση βιβλίων και έκδοση Α.Λ.Π., με την έκδοση της Απόδειξης Επαγγελματικής Δαπάνης.
Ο Κ.Φ.Α.Σ., σχετικά με την απαλλαγή από την τήρηση βιβλίων και έκδοση Α.Λ.Π. αναφέρει τα παρακάτω :
Α) Σύμφωνα με τον Κ.Φ.Α.Σ. Ν.4093/2012, άρθρο 3, παράγραφος 3, «Απαλλάσσεται από την υποχρέωση τήρησης βιβλίων και έκδοσης αποδείξεων λιανικής ο υπόχρεος απεικόνισης συναλλαγών φυσικό πρόσωπο, που πραγματοποίησε κατά την προηγούμενη ετήσια διαχειριστική περίοδο ακαθάριστα έσοδα μέχρι δέκα χιλιάδες (10.000) ευρώ από την πώληση αγαθών ή την παροχή υπηρεσιών, αθροιστικά ή διαζευκτικά.
Οι διατάξεις του προηγούμενου εδαφίου της παραγράφου αυτής δεν εφαρμόζονται επί ελευθέρων επαγγελματιών, επί υπόχρεων απεικόνισης συναλλαγών που πραγματοποιούν ακαθάριστα έσοδα από πωλήσεις κατά ποσοστό τουλάχιστον εξήντα τοις εκατό (60%) σε άλλο υπόχρεο απεικόνισης συναλλαγών και σε πρόσωπα της παραγράφου 1 του άρθρου 3 και αγρότες του ειδικού καθεστώτος Φ.Π.Α. ή εξαγωγές ανεξάρτητα από ποσοστό, επί των υπόχρεων στην τήρηση πληροφοριών του άρθρου 4, καθώς και επί προσώπων που επιλέγουν την ένταξή τους στο κανονικό καθεστώς Φ.Π.Α.
Β) Σύμφωνα με την ΠΟΛ 1004/4.1.2013 , παράγραφος 3, «Απαλλάσσονται από την τήρηση βιβλίων και την έκδοση αποδείξεων λιανικής μόνο τα φυσικά πρόσωπα, των οποίων τα ακαθάριστα έσοδα από την πώληση αγαθών και την παροχή υπηρεσιών κατά την προηγούμενη διαχειριστική περίοδο δεν υπερέβησαν τις δέκα χιλιάδες (10.000,00) ευρώ. Τα πρόσωπα αυτά που είναι υπόχρεα εφαρμογής των διατάξεων του Κ.Φ.Α.Σ. έχουν όλες τις λοιπές υποχρεώσεις που τίθενται από τις διατάξεις του» και συνεχίζει με καταγραφή των εξαιρέσεων της διάταξης αυτής.
Γ) Στην συνέχεια σύμφωνα με την ΠΟΛ 1018/4.2.2013, παράγραφος «Από την τήρηση βιβλίων και την έκδοση στοιχείων λιανικής απαλλάσσεται το φυσικό πρόσωπο υπόχρεο εφαρμογής του Κ.Φ.Α.Σ., το οποίο κατά την προηγούμενη διαχειριστική περίοδο πραγματοποίησε συνολικά ακαθάριστα έσοδα από την πώληση αγαθών και την παροχή υπηρεσιών μέχρι πέντε (5.000,00) χιλιάδες ευρώ.» και συνεχίζει με την καταγραφή των εξαιρέσεων της διάταξης αυτής. Στην ουσία η ΠΟΛ 1018/2013, πέρα των άλλων, μείωσε το όριο απαλλαγής που προϋπήρχε από δέκα χιλιάδων (10.000,00) σε πέντε (5.000,00) χιλιάδες ευρώ και όρισε νέα πρόσωπα μη απαλλασσόμενα.
Οι ως άνω αναφορές Α,Β,Γ αφορούν φυσικά πρόσωπα τα οποία , έχουν κάνει έναρξη επιτηδεύματος , έχουν χαρακτηριστεί δηλαδή «Υπόχρεοι απεικόνισης συναλλαγών» (άρθρο 1, Κ.Φ.Α.Σ) και επειδή εμπίπτουν στα κριτήρια των εξαιρέσεων (ένα εκ των οποίων είναι και το όριο ακαθαρίστων εσόδων της προηγούμενης διαχειριστικής περιόδου , των 5.000,00 ευρώ), τους δίνεται η δυνατότητα «απαλλαγής από την τήρηση βιβλίων και έκδοσης αποδείξεων λιανικής ... ...»
Σε καμία περίπτωση όμως οι διατάξεις αυτές δεν αφορούν την περίπτωση έκδοσης Απόδειξης Επαγγελματικής Δαπάνης, διότι σε αυτές τις περιπτώσεις, τα πρόσωπα που παρέχουν τις υπηρεσίες «είναι υπόχρεα εφαρμογής των διατάξεων του Κ.Φ.Α.Σ. και έχουν όλες τις λοιπές υποχρεώσεις που τίθενται από τις διατάξεις του», έχουν είδη κάνει έναρξη επιτηδεύματος και υπό συγκεκριμένες προϋποθέσεις «απαλλάσσονται από την τήρηση των βιβλίων και την έκδοση αποδείξεων λιανικής».
Ενώ, για την Απόδειξη Επαγγελματικής Δαπάνης , ο Κ.Φ.Α.Σ. αναφέρει ότι εκδίδεται «εφόσον …….. δεν ορίζεται από το π.δ. 186/1992 η έκδοση θεωρημένου αποδεικτικού στοιχείου από τον δικαιούχο των αμοιβών αυτών», δηλαδή για τις περιπτώσεις εκείνες που ο δικαιούχος δεν υπάγεται στους υπόχρεους του Κ.Φ.Α.Σ, δηλαδή δεν έχει ή δεν φέρει την υποχρέωση να κάνει έναρξη επιτηδεύματος στην αρμόδια Δ.Ο.Υ.
(Τα παρακάτω προστέθηκαν στο παρόν άρθρο το 2015, μετά την ισχύ των Ε.Λ.Π.)
7. Σύμφωνα με το άρθρο 21 της παραγράφου 3, του Νόμου 4172/2013, για το κριτήριο της επαναλαμβανόμενης συναλλαγής αναφέρονται τα παρακάτω :
«Ως επιχειρηματική συναλλαγή θεωρείται κάθε μεμονωμένη ή συμπτωματική πράξη με την οποία πραγματοποιείται συναλλαγή ή και συστηματική διενέργεια πράξεων στην οικονομική αγορά με σκοπό την επίτευξη κέρδους. Κάθε τρεις ομοειδείς συναλλαγές που λαμβάνουν χώρα εντός ενός εξαμήνου θεωρούνται συστηματική διενέργεια πράξεων.
Σε περίπτωση συναλλαγών που αφορούν ακίνητα, η περίοδος (του δεύτερου εξαμήνου) είναι δύο (2) έτη».
8. Τέλος, σύμφωνα με τα Ε.Λ.Π. που ισχύουν από 1/1/2015, Νόμος 4308/2014, άρθρο 39, (σε συνάρτηση με την ΠΟΛ 1003/31-12-2014), ισχύουν τα παρακάτω :

«1. Δεν υπόκεινται στις ρυθμίσεις αυτού του νόμου τα παρακάτω φυσικά πρόσωπα που εμπίπτουν στην παράγραφο 2γ του άρθρου 1.
α) Οι αγρότες του ειδικού καθεστώτος Φ.Π.Α. του ν. 2859/2000, βάσει ύψους ακαθάριστων εσόδων τους από την πώληση αγροτικών προϊόντων παραγωγής τους και την παροχή αγροτικών υπηρεσιών ή του ποσού των δικαιωμάτων ενιαίας ενίσχυσης που λαμβάνουν, ανά φορολογικό έτος. Τα ποσοτικά όρια της παραγράφου αυτής ορίζονται με απόφαση του Γενικού Γραμματέα Δημοσίων Εσόδων.
β) Τα φυσικά πρόσωπα, τα οποία, ευκαιριακά και ως παρεπόμενη απασχόληση, πωλούν προϊόντα ή παρέχουν υπηρεσίες, εφόσον οι συναλλαγές αυτές στο σύνολό τους δεν υπερβαίνουν το ποσό των 10.000 ευρώ ετησίως.
γ) Δημόσιοι ή ιδιωτικοί υπάλληλοι ή συνταξιούχοι που είναι συγγραφείς ή εισηγητές εκπαιδευτικών προγραμμάτων και σεμιναρίων, εφόσον δεν ασκούν άλλη επιχειρηματική δραστηριότητα.
2. Όπου από τη νομοθεσία απαιτείται η υποβολή λογιστικών ή στατιστικών δεδομένων η οντότητα οφείλει σε κάθε περίπτωση να συγκεντρώνει κατάλληλα από το λογιστικό της σύστημα και να παρέχει τις πληροφορίες που απαιτούνται.

39.1.1 Με την παράγραφο αυτή ορίζεται ότι ορισμένα από τα πρόσωπα της παραγράφου 2γ του άρθρου 1 δεν υπόκεινται στον παρόντα νόμο, και συνεπώς, δεν υποχρεούνται σε έκδοση των παραστατικών πωλήσεων και στην τήρηση των λογιστικών βιβλίων που προβλέπει ο νόμος αυτός. Στα πρόσωπα αυτά περιλαμβάνονται (διαζευκτικά ή και αθροιστικά) συγκεκριμένες περιπτώσεις που κατονομάζονται στις υποπαραγράφους (α) έως (γ).
39.1.2 Με την υποπαράγραφο (1α) του άρθρου 39 δεν έχουν υποχρέωση εφαρμογής του παρόντος νόμου οι αγρότες του ειδικού καθεστώτος Φ.Π.Α του Ν. 2859/2000 βάσει του ύψους των ακαθάριστων εσόδων από την πώληση αγροτικών προϊόντων και την παροχή αγροτικών υπηρεσιών ή του ποσού που εισέπραξαν από δικαιώματα ενιαίας ενίσχυσης κατά το προηγούμενο φορολογικό έτος. Το ύψος των ποσών αυτών καθορίζεται με απόφαση του Γενικού Γραμματέα Δημοσίων Εσόδων.
39.1.3 Σημειώνεται ότι τα υπό 39.1.2 ανωτέρω πρόσωπα (αγρότες του ειδικού καθεστώτος) κατά τις διατάξεις του Ν. 4172/2013 αποκτούν εισόδημα από επιχειρηματική δραστηριότητα και υπόκεινται σε φόρο εισοδήματος για τα εισοδήματά τους από αυτή τη δραστηριότητα. Συνεπώς τα πρόσωπα αυτά οφείλουν να τεκμηριώνουν τα εισοδήματά τους με κάθε πρόσφορο μέσο, όπως έκδοση και τήρηση αποδείξεων είσπραξης για τις πωλήσεις που διενεργούν σε ιδιώτες καταναλωτές, τήρηση κάθε άλλου αρχείου (καταγραφή) με τα δεδομένα (αξία) των πωλήσεών τους, τήρηση αρχείου της παραγωγής τους σε ποσότητα και τιμή πώλησης, κλπ. Σημειώνεται επίσης ότι τα εισοδήματα των αγροτών αυτών από πωλήσεις που διενεργούν σε οντότητες υποκείμενες στον παρόντα νόμο (π.χ. συνεταιρισμοί, επιχειρήσεις εμπορίας ή κατεργασίας αγροτικών προϊόντων, κλπ.), προκύπτουν από τα σχετικά παραστατικά που εκδίδουν οι αγοράστριες ή διαμεσολαβούσες οντότητες.
39.1.4 Με την υποπαράγραφο (1β) του άρθρου 39 δεν έχουν υποχρέωση εφαρμογής του παρόντος νόμου τα φυσικά πρόσωπα τα οποία ευκαιριακά και ως παρεπόμενη απασχόληση πωλούν προϊόντα ή παρέχουν υπηρεσίες, εφόσον το εισόδημα που αποκτούν από τις συναλλαγές αυτές δεν υπερβαίνει τις 10.000 ευρώ ετησίως.
39.1.5 Ως ευκαιριακή παρεπόμενη δραστηριότητα χαρακτηρίζεται η δραστηριότητα που δεν ασκείται κατά σύστημα και αποδεικνύεται από τα πραγματικά περιστατικά. Τέτοια πραγματικά περιστατικά αποτελούν ιδίως η συνέχεια ή μη της άσκησης της δραστηριότητας αυτής, η ύπαρξη ιδιαίτερης επαγγελματικής εγκατάστασης, η ύπαρξη ιδιαίτερου εξοπλισμού και μηχανικών μέσων για την παροχή των υπηρεσιών αυτών ή την παραγωγή των αγαθών ή απόκτηση αγαθών με σκοπό τη μεταπώληση, και γενικότερα το εάν η παροχή των υπηρεσιών αυτών ή των αγαθών, έχει τα χαρακτηριστικά της οργανωμένης επιχείρησης.
39.1.6 Ενδεικτικές περιπτώσεις που εμπίπτουν στην περίπτωση (β) της παραγράφου 1 του άρθρου 39 είναι:
α) Τα φυσικά πρόσωπα όπως φοιτητές, νοικοκυρές, άνεργοι κλπ, που συμβάλλονται με εταιρείες ερευνών με συμβάσεις έργου ή όχι.
β) Τα φυσικά πρόσωπα που διενεργούν πωλήσεις με το σύστημα της κατ’ οίκον επίδειξης, ως αντιπρόσωποι πωλητές (dealers).
γ) Οι ιδιωτικοί ή δημόσιοι υπάλληλοι, φοιτητές, μεταπτυχιακοί φοιτητές, υποψήφιοι διδάκτορες κλπ. οι οποίοι μετέχουν σε ερευνητικά προγράμματα επιχορηγούμενα ή μη, τα οποία εκτελούνται τόσο από πρόσωπα υπόχρεα του νόμου αυτού, όσο και από διάφορους φορείς.
δ) Οι διερμηνείς ή μεταφραστές.
39.1.7 Με την υποπαράγραφο (1γ) του άρθρου 39 δεν έχουν υποχρέωση εφαρμογής του παρόντος νόμου οι δημόσιοι ή ιδιωτικοί υπάλληλοι ή συνταξιούχοι που είναι συγγραφείς ή εισηγητές εκπαιδευτικών προγραμμάτων (π.χ. μεταπτυχιακά) και σεμιναρίων (π.χ. ημερίδες), εφόσον δεν ασκούν άλλη επιχειρηματική δραστηριότητα.
39.1.8 Η οντότητα προς την οποία παρέχεται υπηρεσία ή πωλούνται τα αγαθά από τα υπό 39.1.4 και 39.1.7 πρόσωπα [περιπτώσεις (β) και (γ) της παραγράφου 1 του άρθρου 39] οφείλει να εκδίδει το προβλεπόμενο παραστατικό από τις διατάξεις του παρόντος νόμου, ώστε να διασφαλίζεται η υποβολή των εισοδημάτων αυτών σε φορολογία.
39.1.9 Τα φυσικά πρόσωπα που παρέχουν υπηρεσίες ή πωλούν αγαθά λιανικά αποκτώντας εισόδημα από επιχειρηματική δραστηριότητα είναι υπόχρεα εφαρμογής των λογιστικών προτύπων, καθότι η διενέργεια αυτών δεν μπορεί να χαρακτηριστεί ευκαιριακή. Διευκρινίζεται ότι η συμπτωματική πώληση προσωπικών περιουσιακών στοιχείων (ακίνητα, αυτοκίνητα, οικοσκευή, κλπ.) σε καμία περίπτωση δεν συνεπάγεται υποχρεώσεις σε σχέση με τον παρόντα νόμο.»

Πέμπτη 2 Φεβρουαρίου 2017

Από 50 έως και 500 ευρώ οι αυξήσεις στις εισφορές για 650.000 αγρότες


Εισφορές αυξημένες από 50 έως και 500 ευρώ, σε σχέση με το παλαιό καθεστώς, καλούνται να πληρώσουν στο τέλος Φεβρουαρίου οι περίπου 650.000 αγρότες, καθώς ο ασφαλιστικός νόμος προβλέπει για το τρέχον έτος αύξηση του ποσοστού εισφορών παράλληλα με την αλλαγή του τρόπου υπολογισμού τους.

Ηδη, στο τέλος του 2016, οι αγρότες έλαβαν ειδοποιητήρια με τις εισφορές, δραματικά αυξημένες σε σχέση με το 2015, με τις αυξήσεις να ξεκινούν από 23,2% και να φθάνουν έως 27,3%. Τα ειδοποιητήρια αυτά αφορούσαν τις εισφορές για το α΄ εξάμηνο του 2016 και έπρεπε να πληρωθούν έως το τέλος του 2016. Αυτό μάλιστα ήταν το δεύτερο κύμα αυξήσεων.

Το καλοκαίρι του περασμένου χρόνου είχαν υποστεί την πρώτη «ψυχρολουσία» για τις εισφορές του β΄ εξαμήνου του 2015. Πλέον, οι αγρότες θα καταβάλλουν εισφορές που για κύρια σύνταξη θα ανέλθουν σταδιακά, έως το 2022, στο 20% και για υγεία άμεσα στο 6,95% επί του καθαρού φορολογητέου εισοδήματός τους. Οι αγρότες θα κληθούν από τα τέλη Φεβρουαρίου να καταβάλλουν εισφορές σε μηνιαία βάση για το 2017, ενώ τον Ιούνιο –εάν δεν υπάρξει κάποια νέα απόφαση– θα πρέπει να πληρώσουν και το β΄ εξάμηνο του 2016.

Οι ανατροπές, όπως περιγράφονται στην εγκύκλιο του υπερταμείου, έχουν προκαλέσει την έντονη αντίδραση των αγροτών, οι οποίοι κλιμακώνουν τις κινητοποιήσεις τους και αυξάνουν τα μπλόκα.

Και προβλέπει, για το τρέχον έτος, ότι η εισφορά που πρέπει να πληρωθεί μέχρι τις 28 Φεβρουαρίου θα αντιστοιχεί σε 14% επί του καθαρού φορολογητέου αποτελέσματος του 2015, ενώ καταβάλλονται και εισφορές 6,95% για ασθένεια και 0,25% για την Αγροτική Εστία, δηλαδή συνολικά 21,20% του εισοδήματος.

Ως ελάχιστη μηνιαία καταβολή ορίζονται τα 86,97 ευρώ, καθώς ο νόμος δίνει στους αγρότες τη δυνατότητα χαμηλότερης βάσης υπολογισμού των εισφορών τα 410,26 ευρώ (ήτοι το 70% του κατώτατου μισθού των 586,08 ευρώ). Σε επίπεδο εξαμήνου, για να είναι συγκρίσιμα τα ποσά, η κατώτατη εισφορά ανέρχεται σε 521,79 ευρώ, ποσό μειωμένο κατά 2,51% σε σχέση με την πρώτη ασφαλιστική κατηγορία του 2016, κατά 13,78% σε σχέση με τη 2η ασφαλιστική κατηγορία του προηγούμενου έτους και κατά 41,29% σε σχέση με την 5η κατηγορία. Βέβαια, οι εισφορές του 2016 είναι δραματικά αυξημένες σε σχέση με αυτές του 2015.

Για το 2018, το 14% γίνεται 16% για κύρια σύνταξη, με αποτέλεσμα η μικρότερη δυνατή εισφορά να υπολογίζεται στο 23,20% του εισοδήματος των 410,26 ευρώ, ήτοι 95,18 ευρώ τον μήνα.

Το 2019 οι αγρότες θα κληθούν να καταβάλουν το 18% του φορολογητέου εισοδήματος για κύρια σύνταξη και συνολικά 25,20% με ελάχιστη μηνιαία εισφορά, αν έχει παραμείνει ο κατώτατος μισθός στα ίδια επίπεδα, 103,38 ευρώ. Το 2020 οι συνολικές εισφορές ανεβαίνουν στο 26,20% (19% για κύρια σύνταξη), με ελάχιστη εισφορά τα 107,48 ευρώ τον μήνα, ενώ το 2021 η εισφορά κύριας σύνταξης αυξάνεται σε19,5% και συνολικά οι εισφορές σκαρφαλώνουν στο 26,70% με ελάχιστη μηνιαία εισφορά τα 109,54 ευρώ.

Από την 1/1/2022 και μετά, το ποσοστό για κύρια ασφάλιση γίνεται 20% –όπως και όλων των υπόλοιπων ελεύθερων επαγγελματιών και αυτοαπασχολουμένων– και συνολικά 27,20%, με την ελάχιστη εισφορά να διαμορφώνεται σε 111,60 ευρώ τον μήνα. Για το τρέχον έτος, η ανώτατη εισφορά, με βάση το ανώτατο ετήσιο όριο ασφαλιστέου εισοδήματος που είναι 70.329,60 ευρώ, διαμορφώνεται σε 1.242,48 ευρώ τον μήνα, για να φθάσει τα 1.594,14 ευρώ το 2022.

Με την εγκύκλιο ξεκαθαρίζεται, επίσης, ότι για τα μέλη οικογενειακής αγροτικής εκμετάλλευσης εφαρμόζεται το κάθε φορά προβλεπόμενο κατώτατο όριο υπολογισμού των εισφορών επί τον αριθμό των μελών της οικογένειας που μετέχουν στην αγροτική εκμετάλλευση. Για τα μέλη εταιρειών, βάση υπολογισμού εισφορών αποτελεί το ετήσιο εισόδημα που αντιστοιχεί στο ποσοστό συμμετοχής κάθε μέλους στην εταιρεία.

Ειδικά για τους ιδιοκτήτες τουριστικών καταλυμάτων, και γενικά όλων των κύριων και μη κύριων καταλυμάτων με το ειδικό σήμα λειτουργίας του ΕΟΤ, δυναμικότητας έως και 5 δωματίων σε όλη την επικράτεια ή δυναμικότητας από έξι μέχρι και δέκα δωματίων σε όλη την επικράτεια, που είναι παράλληλα εγγεγραμμένοι στο μητρώο αγροτών και αγροτικών εκμεταλλεύσεων, εφόσον το εισόδημά τους προέρχεται αποκλειστικά από τη δραστηριότητα αυτή, καταβάλλουν ασφαλιστική εισφορά όχι ως αγρότες αλλά ως ελεύθεροι επαγγελματίες (με βάση το άρθρο 39).

tweeter

Our Banner

ΚΑΛΩΣ ΗΛΘΑΤΕ

Καλώς ήλθατε-Welcome-welkom-mirë se vini- welkomma- ahlan wa sahlan- bari galoust- xos gelmissiniz -i bisimila - akwaba - ongi etorri - Шчыра запрашаем - swagata - amrehba sisswène - ani kié - dobro došli - degemer mad - добре дошъл - - benvinguts - bonavinuta - dobrodošli - vítejte - velkommen - welkom - bonvenon - tere tulemast -gabitê - vælkomin - tervetuloa - welkom - bienvenue - wolkom - binvignut - benvido -herzlich willkommen - eguahé porá - mikouabô - bienvéni - / brouha aba-a - aap ka swaagat hein - üdvözlöm - velkomin - nnoo / i biala - selamat datang -fáilte - benvenuto - - amrehva ysswène / l'aaslama - chum reap suor (formal) / suor sdei (casual) -murakaza neza - - nodé - bi xer hati - gnindi ton hap - gratus mihi venis - laipni lūdzam - benvegnûi - boyeyi bolamu - sveiki atvykę - welkum - wëllkom - dobredojde - tonga soa -selamat datang - swagatham - merħba -haere mai - miawezon -tavtai morilogtun (Тавтай морилогтун) - ne y waoongo - namaste - velkommen - benvenguts - khosh âmadid (formal) / khoshumadi (informal) -witaj (sing.) / witajcie (pl.) -bem-vindo - mishto-avilian tú - bine ai venit (sing.) / bine aţi venit (pl.) - добро пожаловать - afio mai, susu mai ma maliu mai - benènnidu / beni benìu - fàilte - dobrodošli - karibu - wauya (plural: mauya) - bhali karay aaya -aayuboovan - vitame vás / vitajte - dobrodošel (to a man) - zupinje z te videtite - bienvenido - karibu - välkommen - härzliche wöikomme -maligayang pagdating - maeva / manava - nal-varravu -rahim itegez - swagatham -ยินดีต้อนรับ - malo e lelei - hosgeldiniz - gazhasa oetiśkom - laskavo prosymo -khush amdeed - hush kelibsiz - chào mừng - bénvnou (bénvnowe) / wilicome -croeso -bel bonjou - dalal ak diam - ékouabô / ékabô

(Ιf you want, you can use our website translator)